猜你想问
万联晨会研报核心内容有哪些?
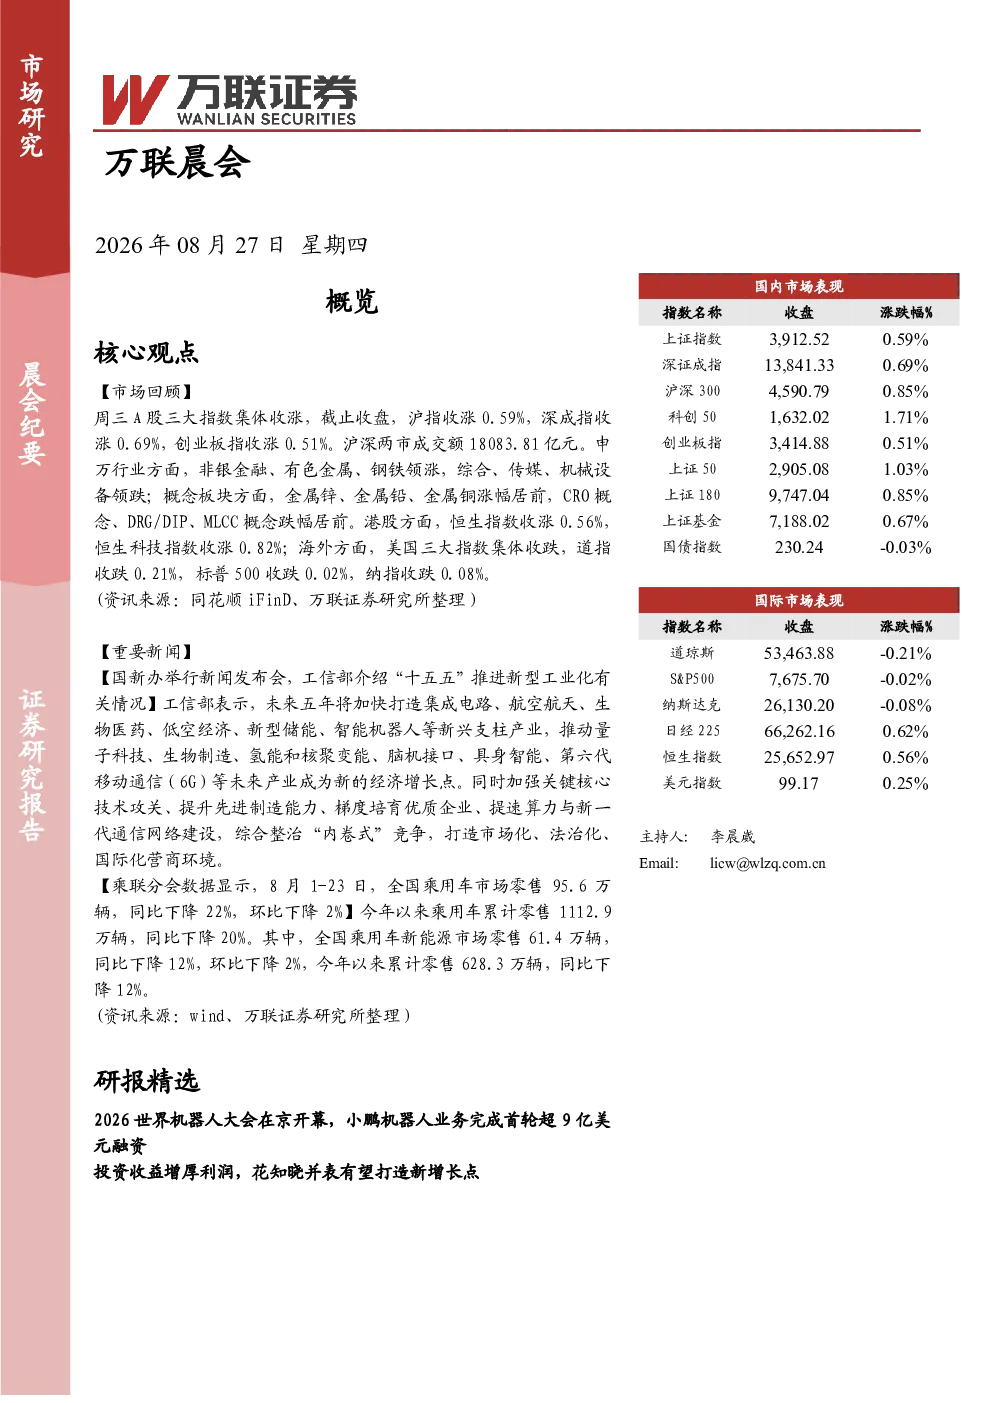
万联晨会研报涵盖了A股三大指数的集体上涨情况,重点分析了申万行业的涨跌表现,特别是非银金融、有色金属、钢铁的领涨和综合、传媒、机械设备的领跌。此外,报告还关注了金属锌、铅、铜等概念板块的涨幅以及CRO、DRG/DIP、MLCC概念板块的跌幅。同时,报告也提及了港股和美股的指数表现,以及工信部关于新兴支柱产业和未来产业的政策导向。
人形机器人行业发展趋势如何?
人形机器人行业的发展趋势表现在板块指数表现、估值水平、成交额变化以及行业动态等多个方面。报告显示,人形机器人板块指数跑输上证指数、沪深300指数和机械设备指数,但PE(TTM)近五年呈下降趋势,近一年分位升至约19%。8月17日至8月21日期间,板块成交额环比下降2.28%。行业动态方面,2026世界机器人大会的开幕、上半年新成立11.6万家企业以及国家人形机器人产业标准体系建设指南的公开征求意见,都表明行业正在快速发展。
报告重点分析了哪些方向?
报告重点分析了人形机器人行业的跟踪报告,包括板块指数表现、估值水平、成交额变化以及投资建议。报告指出,人形机器人板块指数跑输主要指数,但PE估值有所改善,成交额略有下降。投资建议方面,报告建议关注核心零部件厂商,特别是精密减速器、执行器、传感器等环节,以及关注国产供应链的突破与放量。
当前市场现状如何判断?
当前市场现状可以从多个维度进行判断。A股三大指数集体收涨,显示市场整体表现良好。申万行业中,非银金融、有色金属、钢铁领涨,而综合、传媒、机械设备领跌。概念板块方面,金属锌、铅、铜涨幅居前,CRO、DRG/DIP、MLCC概念跌幅居前。港股和美股市场也呈现涨跌互现的态势。这些数据表明,市场存在结构性机会,但也存在一定的风险。
研报提示了哪些风险因素?
研报提示了人形机器人行业和珀莱雅的相关风险因素。人形机器人行业的风险包括政策效果不及预期、需求不及预期、市场竞争加剧、具身智能商业化落地进度不及预期以及技术路线迭代变化快等。珀莱雅的风险则包括宏观经济下行风险、市场竞争加剧风险以及品牌孵化不及预期风险。这些风险因素需要投资者密切关注,以便及时调整投资策略。