猜你想问
新国标政策对行业影响如何?
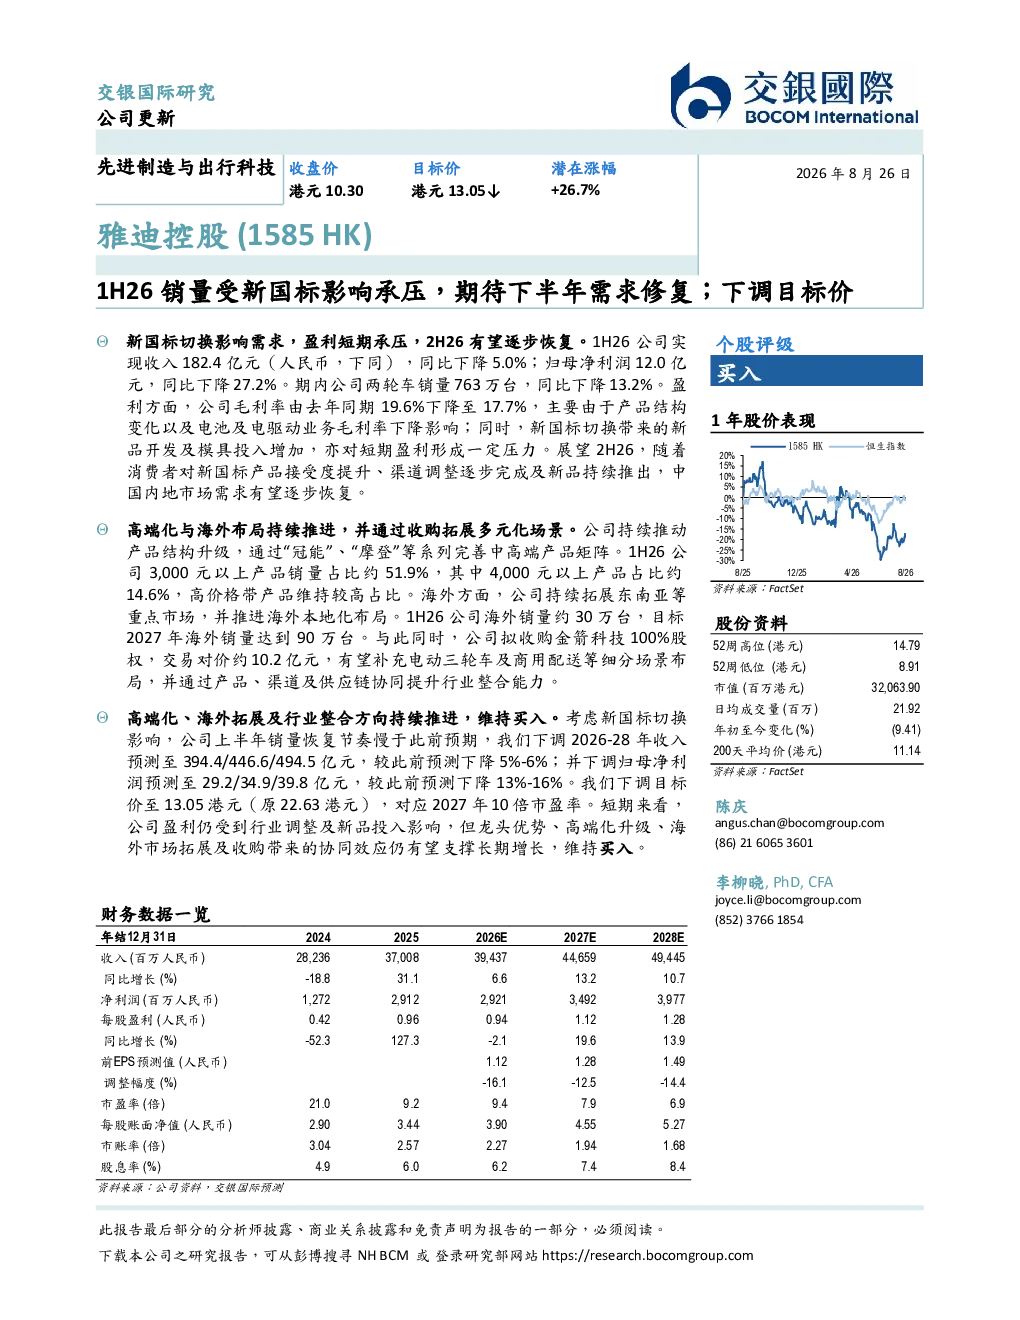
新国标政策对行业需求造成短期冲击,主要体现在产品结构调整和销量下滑上。根据报告,1H26公司两轮车销量同比下降13.2%,毛利率也由19.6%下降至17.7%。但长期来看,随着消费者对新国标产品接受度提升,市场需求有望逐步恢复。报告指出,消费者对新国标产品的接受度正在提升,渠道调整逐步完成,新品持续推出将推动市场复苏。
电动自行车行业未来发展趋势是什么?
电动自行车行业未来发展趋势包括产品高端化、海外市场拓展和产业链整合。报告显示,公司正通过“冠能”、“摩登”等系列完善中高端产品矩阵,1H26年3,000元以上产品销量占比达51.9%。同时,公司持续拓展东南亚等重点海外市场,并计划收购金箭科技以补充电动三轮车及商用配送等细分场景布局。这些举措将推动行业向高端化、多元化方向发展。
报告主要分析了哪些方面?
报告主要分析了新国标政策影响下的短期业绩表现和长期发展策略。在短期方面,报告详细披露了公司1H26年收入、净利润及销量下滑的具体数据,并指出毛利率下降主要由于产品结构变化及新品开发投入增加。在长期方面,报告重点分析了公司产品结构升级、海外市场拓展及收购金箭科技的协同效应,认为这些因素将支撑公司长期增长。
当前电动自行车市场状况如何?
当前电动自行车市场处于新国标政策调整期,整体需求承压但结构优化。报告数据显示,1H26年公司销量同比下降13.2%,但高端产品占比提升,3,000元以上产品销量占比达51.9%。市场方面,报告认为随着消费者对新国标产品接受度提升,内地市场需求有望逐步恢复,而海外市场如东南亚等区域则成为新的增长点。整体来看,市场短期承压但长期仍有发展空间。
报告提示了哪些风险?
报告提示的主要风险包括新国标政策持续性影响、行业竞争加剧以及新品开发投入增加。具体来看,新国标切换导致的需求短期下滑可能超出预期,需要关注政策调整对市场格局的长期影响。此外,行业竞争激烈,公司需要持续提升产品竞争力。同时,新品开发及模具投入增加对短期盈利形成压力,需关注成本控制效果。这些因素可能影响公司短期业绩表现。