猜你想问
研报核心内容是什么?
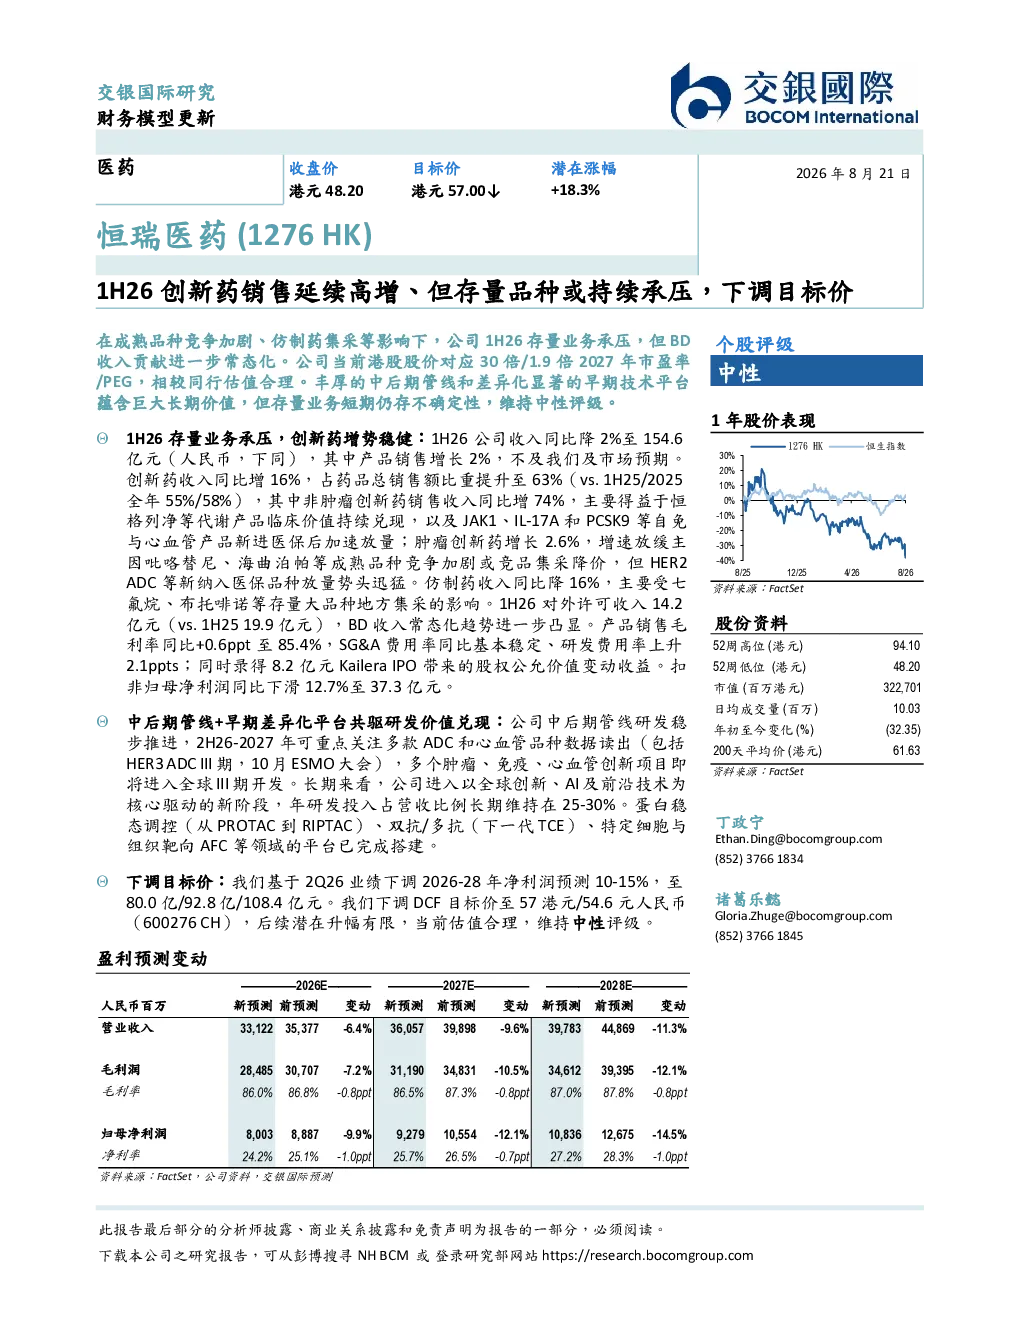
该研报指出恒瑞医药1H26创新药收入增长稳健,创新药收入同比增16%,占药品总销售额比重提升至63%。但存量业务受成熟品种竞争加剧、仿制药集采等因素影响承压,对外许可收入常态化。肿瘤创新药增长2.6%,增速放缓主因成熟品种竞争加剧或竞品集采降价,HER2ADC等新纳入医保品种放量迅猛。仿制药收入同比降16%,主要受七氟烷、布托啡诺等存量大品种地方集采影响。研发方面,中后期管线研发稳步推进,2H26-2027年可重点关注多款ADC和心血管品种数据读出,多个肿瘤、免疫、心血管创新项目即将进入全球III期开发。公司进入以全球创新、AI及前沿技术为核心驱动的新阶段,年研发投入占营收比例长期维持在25-30%。
创新药行业发展趋势如何?
创新药行业正经历从仿制药为主向创新药驱动的转型。随着国内创新药企研发投入加大,多款创新药进入临床后期阶段,尤其ADC、双抗/多抗等前沿技术平台逐步成熟。同时,行业面临集采降价、医保控费等政策压力,推动企业加速创新和国际化布局。恒瑞医药等领先企业通过持续研发投入和技术平台搭建,已在中后期管线形成一定优势,未来有望受益于创新药市场渗透率提升和技术迭代红利。但行业整体仍需应对研发失败风险、市场竞争加剧以及政策调整的不确定性。
报告重点分析了哪些方向?
报告重点分析了恒瑞医药的创新药业务增长与存量品种承压的矛盾。一方面,创新药收入占比持续提升,非肿瘤创新药收入同比增74%,肿瘤创新药HER2ADC等品种放量迅猛,显示出公司创新管线逐步兑现的潜力。另一方面,仿制药业务受集采影响收入下滑16%,对外许可收入也因BD常态化趋势有所回落。此外,报告还关注了公司研发管线布局,指出其在ADC、双抗/多抗、蛋白稳态调控等领域的平台已完成搭建,并即将进入多个全球III期临床项目,显示出公司向全球创新药企转型的决心和战略清晰度。
当前市场现状如何判断?
当前创新药市场呈现量价齐升与结构分化的特点。一方面,随着国内创新药企研发能力提升,创新药获批数量增加,市场渗透率逐步提高;另一方面,集采和医保控费政策导致仿制药价格承压,企业利润空间受挤压。恒瑞医药作为行业龙头,创新药收入增长稳健,但存量业务仍面临挑战。整体来看,创新药市场仍处于快速发展阶段,但行业竞争加剧和政策调整带来不确定性,企业需通过持续创新和技术平台优势来应对市场变化,保持竞争优势。
研报提示了哪些风险?
研报提示的风险主要集中在存量业务承压和创新药研发不确定性两方面。存量业务方面,仿制药集采和地方医保控费可能导致部分存量大品种市场份额下滑,收入和利润受影响。创新药研发方面,虽然恒瑞医药管线丰富,但新药研发存在失败风险,且临床试验进度、审批结果存在不确定性。此外,行业竞争加剧导致产品竞争压力增大,若竞品推出同类产品或价格更具优势,可能影响公司市场份额和盈利能力。政策层面,未来医保控费政策调整也可能对创新药企的定价和销售产生影响。