猜你想问
这份研报主要分析了什么内容?
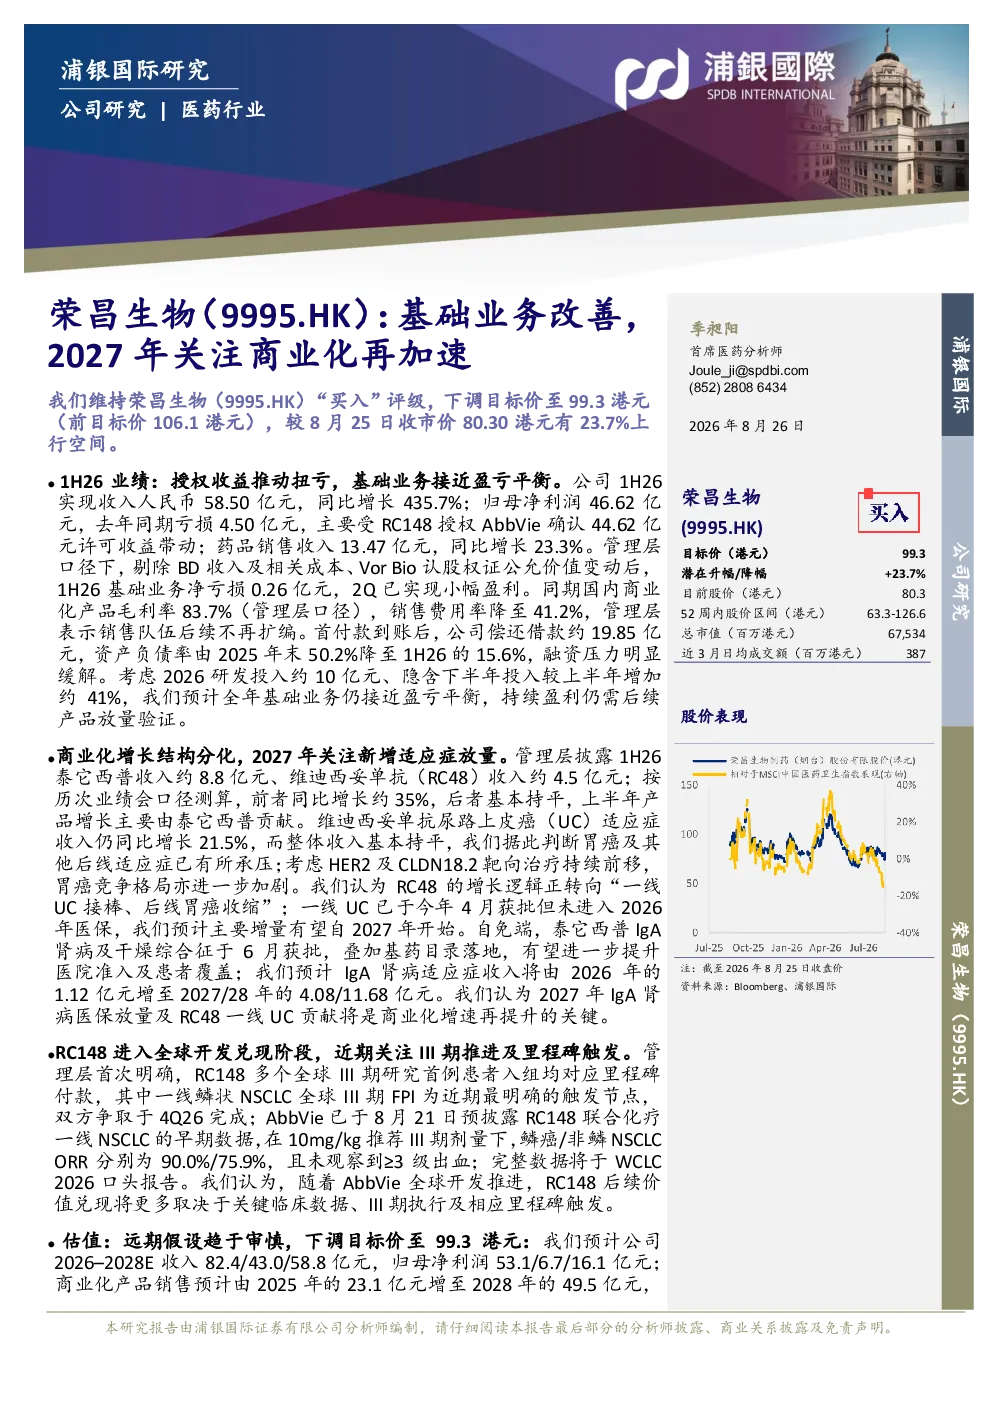
这份研报主要分析了荣昌生物的业绩表现和商业化增长情况。报告指出,公司2026年上半年业绩受RC148授权AbbVie确认44.62亿元许可收益推动,实现收入58.50亿元,同比增长435.7%,归母净利润46.62亿元,扭亏为盈。基础业务接近盈亏平衡,剔除BD收入及相关成本后净亏损0.26亿元,第二季度已实现小幅盈利。报告还分析了公司商业化增长结构分化,泰它西普和维迪西妥单抗的收入情况,以及RC148进入全球开发兑现阶段的关键节点。
荣昌生物所在赛道的发展趋势如何?
荣昌生物所在的生物制药赛道,特别是抗体药物和自免领域,正经历快速发展。报告显示,荣昌生物的泰它西普在IgA肾病及干燥综合征领域取得突破性进展,获批上市并有望提升医院准入及患者覆盖。同时,维迪西妥单抗增长逻辑转向“一线UC接棒、后线胃癌收缩”,一线尿路上皮癌适应症已于4月获批,预计主要增量自2027年开始。这些进展表明,抗体药物在肿瘤和自免领域的应用前景广阔,市场竞争激烈但潜力巨大。
研报重点分析了哪些方向?
研报重点分析了荣昌生物的基础业务改善和商业化再加速情况。报告指出,公司基础业务接近盈亏平衡,销售费用率降至41.2%,管理层表示销售队伍后续不再扩编,资产负债率降至15.6%。商业化方面,泰它西普和维迪西妥单抗的收入增长分化明显,RC148进入全球开发兑现阶段,多个全球III期研究首例患者入组对应里程碑付款。报告还分析了公司未来收入和净利润的预测,以及商业化产品销售的预期增长。
当前市场对荣昌生物的判断是什么?
当前市场对荣昌生物的判断是积极但趋于审慎。报告维持“买入”评级,但下调目标价至99.3港元。预计2026–2028E收入82.4/43.0/58.8亿元,归母净利润53.1/6.7/16.1亿元;商业化产品销售预计由2025年的23.1亿元增至2028年的49.5亿元。市场关注公司商业化增长结构分化,以及RC148全球临床开发及里程碑兑现情况。同时,报告也提示了医保降价、维迪西妥单抗放量不及预期等风险因素。
研报提示了哪些投资风险?
研报提示了四项主要投资风险:一是医保降价幅度超预期,可能影响公司产品销售价格和市场份额;二是维迪西妥单抗一线尿路上皮癌放量不及预期,可能导致收入增长不及预期;三是RC148全球临床开发及里程碑兑现不及预期,影响公司后续估值;四是研发投入提升使基础业务盈利改善慢于预期,可能影响短期业绩表现。这些风险因素需要投资者密切关注。