猜你想问
这份研报的核心内容是什么?
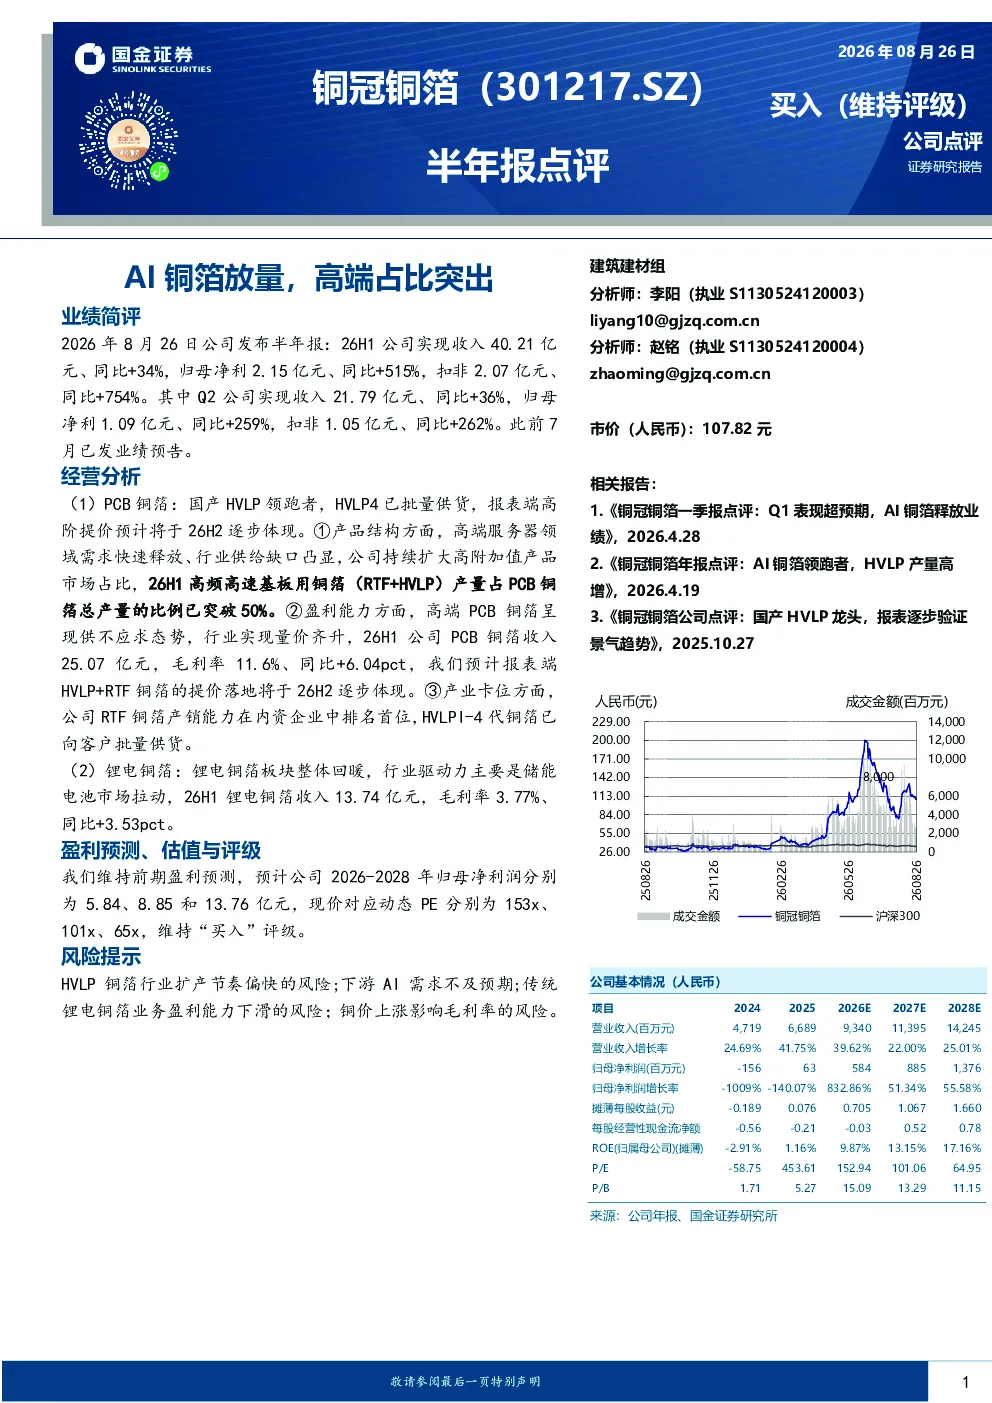
这份研报的核心观点是AI铜箔放量,高端占比突出。公司持续扩大高附加值产品市场占比,26H1高频高速基板用铜箔(RTF+HVLP)产量占比已突破50%。报告显示26H1实现收入40.21亿元,同比+34%;归母净利2.15亿元,同比+515%;扣非归母净利2.07亿元,同比+754%。PCB铜箔收入25.07亿元,毛利率11.6%;锂电铜箔收入13.74亿元,毛利率3.77%
AI铜箔赛道的发展趋势如何?
AI铜箔赛道发展趋势向好,高端服务器领域需求快速释放,行业供给缺口凸显。公司RTF铜箔产销能力内资企业中排名第一,HVLPI-4代铜箔已批量供货。预计报表端HVLP+RTF铜箔提价将于26H2逐步体现。板块整体回暖,主要受储能电池市场拉动,但需关注HVLP铜箔行业扩产节奏偏快的风险。
研报重点分析了哪些方向?
研报重点分析了公司在PCB铜箔和锂电铜箔两个方向的表现。PCB铜箔方面,公司RTF铜箔产销能力领先,高端服务器领域需求旺盛;锂电铜箔方面,板块整体回暖主要受储能电池市场拉动。报告还预测了2026-2028年归母净利润分别为5.84、8.85和13.76亿元,对应动态PE分别为153x、101x、65x,维持“买入”评级。
当前AI铜箔市场的现状如何?
当前AI铜箔市场呈现高端需求快速释放、供给缺口凸显的特点。公司RTF+HVLP铜箔产量占比已突破50%,但需关注行业扩产节奏偏快的风险。PCB铜箔毛利率提升至11.6%,锂电铜箔毛利率为3.77%,整体市场受益于储能电池拉动,但需警惕下游AI需求不及预期的风险。
研报提到了哪些风险提示?
研报提示了四项主要风险:一是HVLP铜箔行业扩产节奏偏快可能导致竞争加剧;二是下游AI需求可能不及预期影响公司业绩;三是传统锂电铜箔业务盈利能力可能下滑;四是铜价上涨可能影响公司毛利率水平。这些风险需持续关注,但报告仍维持“买入”评级,显示对长期发展的信心。