猜你想问
这份研报的核心内容是什么?
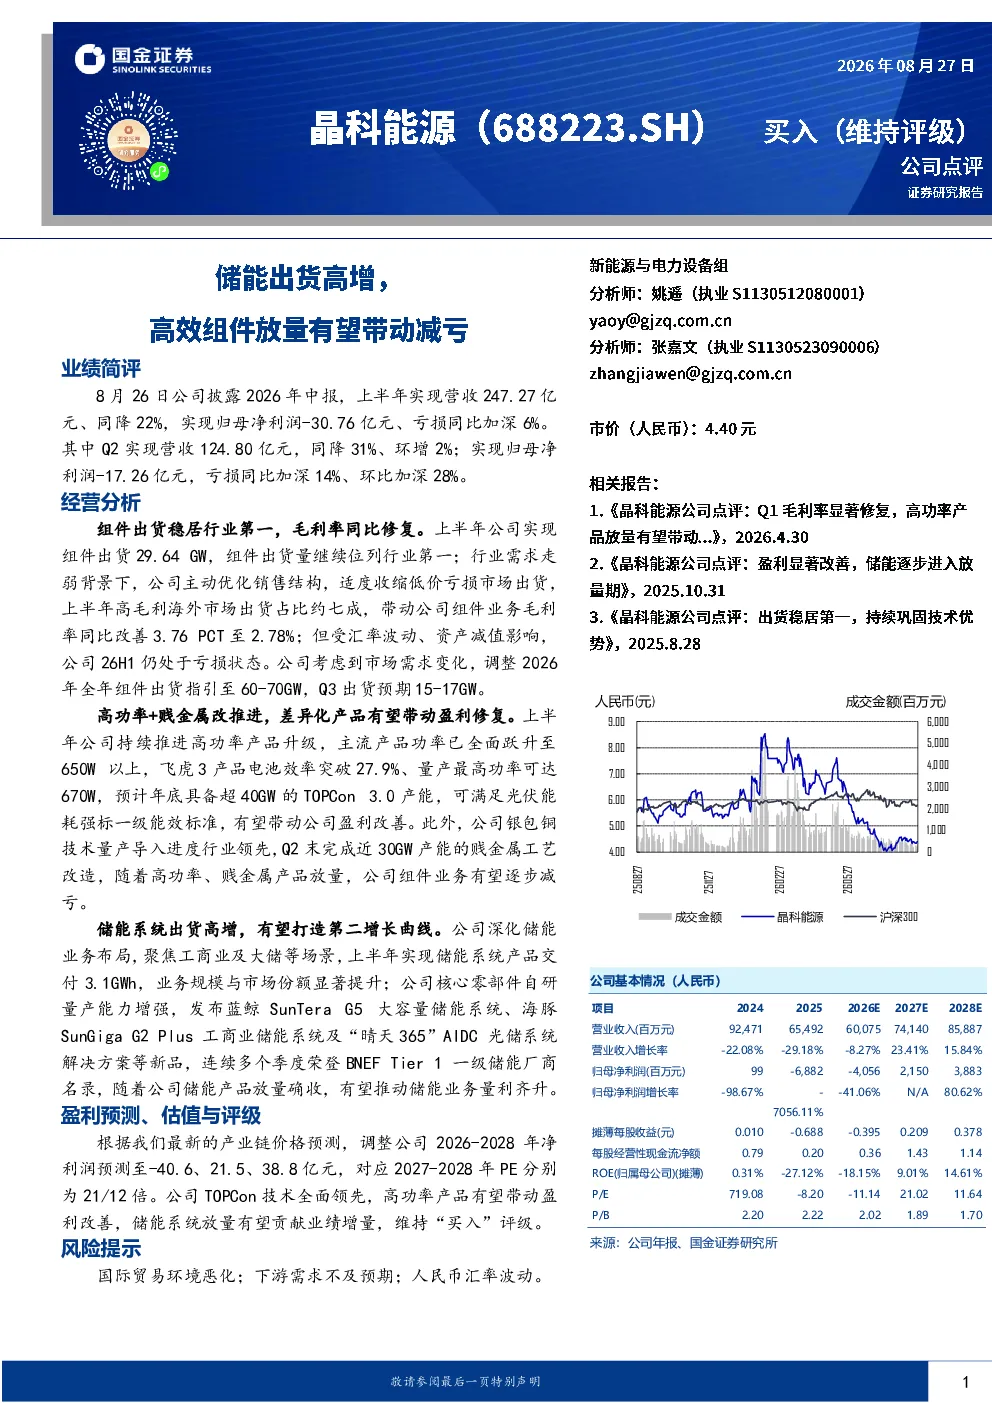
本报告分析晶科能源2026年上半年业绩,指出公司组件出货保持行业第一,高毛利海外市场占比约七成,毛利率同比改善3.76 PCT至2.78%。公司高功率产品升级,主流产品功率跃升至650W以上,飞虎3产品电池效率突破27.9%,预计年底具备超40GW的TOPCon 3.0产能。银包铜技术量产导入进度领先,Q2末完成近30GW产能改造,有望逐步减亏。储能系统交付3.1GWh,市场份额显著提升,发布蓝鲸SunTera G5、海豚SunGiga G2 Plus等新品,连续多个季度荣登BNEF Tier 1一级储能厂商名录,有望打造第二增长曲线。
光伏行业发展趋势如何?
光伏行业发展趋势显示,高效组件技术如TOPCon持续迭代,高功率组件成为市场主流,推动行业向更高效率、更高功率方向发展。银包铜等新工艺技术逐步量产导入,有助于提升组件效率并降低成本。储能系统与光伏发电的结合日益紧密,储能系统交付量增长显著,为光伏行业带来新的增长空间和市场机遇。
报告重点分析了哪些方向?
报告重点分析了晶科能源的组件出货与毛利率情况,指出公司上半年组件出货29.64 GW,保持行业第一,高毛利海外市场出货占比约七成,毛利率同比改善3.76 PCT至2.78%。同时,报告关注公司高功率产品升级,主流产品功率跃升至650W以上,飞虎3产品电池效率突破27.9%,预计年底具备超40GW的TOPCon 3.0产能。此外,报告还分析了银包铜技术量产导入进度及储能系统业务发展情况。
当前光伏市场现状如何?
当前光伏市场现状显示,组件出货量持续增长,行业竞争激烈,头部企业保持领先地位。高效组件技术成为市场焦点,TOPCon、HJT等技术加速迭代,推动组件效率提升。储能系统市场增长迅速,成为光伏行业新的增长点,多家企业积极布局储能业务,市场份额逐步提升。国际贸易环境及汇率波动对行业影响较大,企业需关注风险。
研报提到了哪些风险提示?
研报提示的风险包括国际贸易环境恶化,可能对光伏企业出口业务造成影响;下游需求不及预期,可能影响组件出货量及盈利水平;人民币汇率波动,可能影响公司财务表现。此外,技术迭代速度快,企业需持续投入研发以保持竞争力,也是需关注的风险因素。