猜你想问
这份研报主要分析了什么内容?
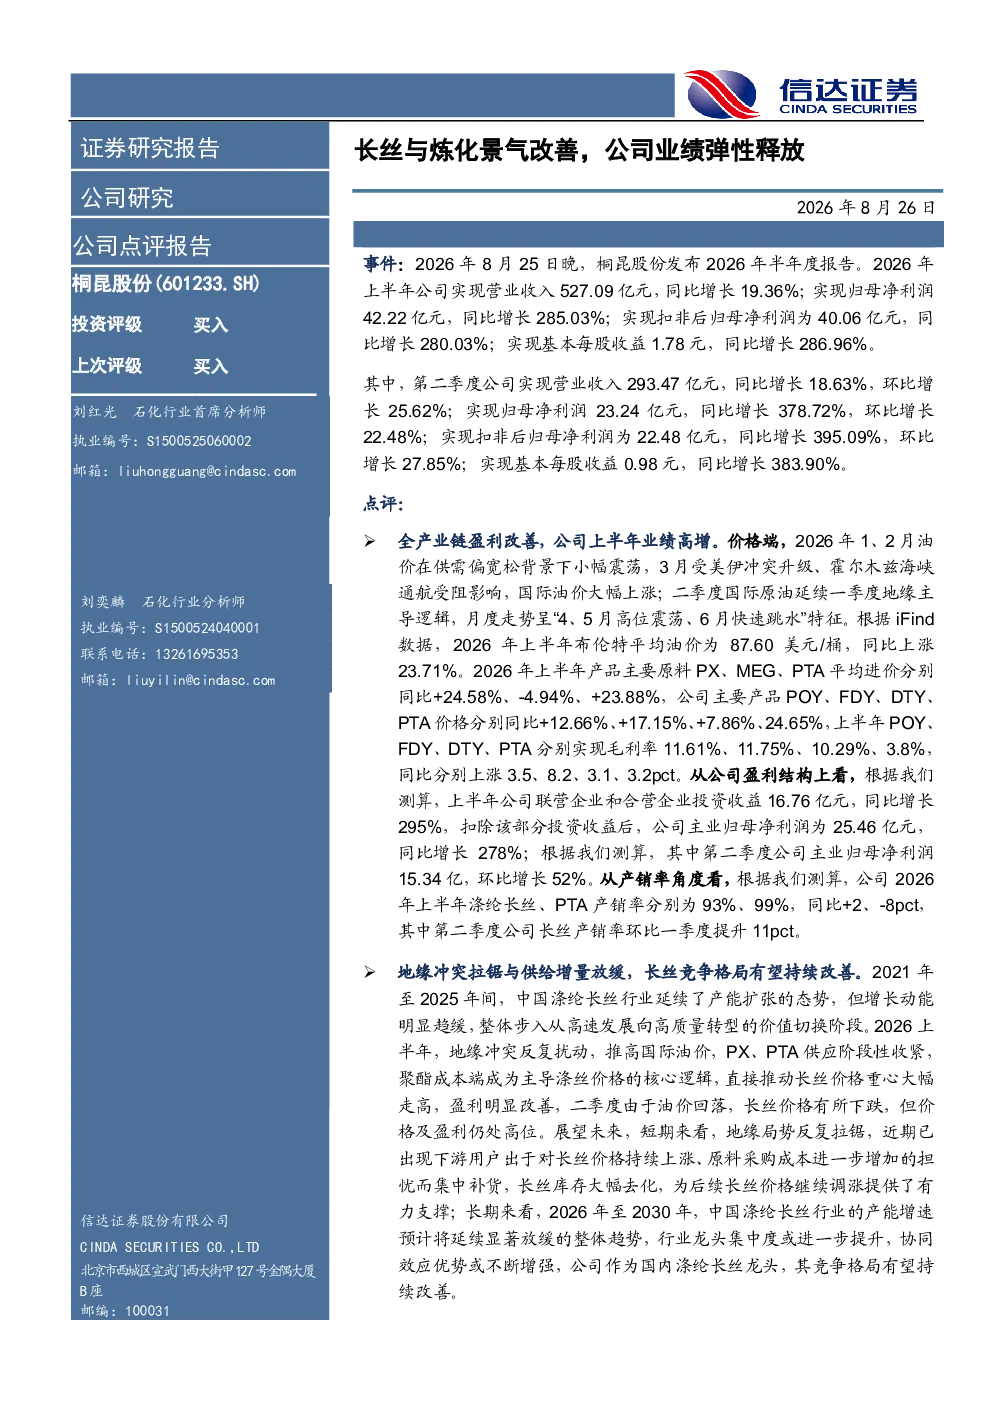
这份研报主要分析了桐昆股份在2026年第二季度的业绩表现,包括营业收入、净利润、毛利率等关键财务数据。报告还探讨了涤纶长丝和PTA行业的价格与成本变化,以及公司盈利结构的改善情况。此外,报告还分析了产销率的变化趋势,并从短期和长期角度探讨了涤纶长丝行业的竞争格局和行业趋势。最后,报告给出了对桐昆股份的盈利预测和投资评级。
涤纶长丝行业的发展趋势如何?
涤纶长丝行业在2021年至2025年期间,产能扩张趋缓,进入价值切换阶段。短期内,地缘冲突推高油价,PX、PTA供应阶段性收紧,导致长丝价格重心大幅走高。下游集中补货导致长丝库存大幅去化,为后续价格上涨提供支撑。长期来看,2026年至2030年,涤纶长丝行业产能增速将显著放缓,行业龙头集中度提升,竞争格局有望持续改善。
报告重点分析了桐昆股份的哪些方面?
报告重点分析了桐昆股份的业绩表现,包括2026年第二季度的营业收入、净利润、扣非净利润和基本每股收益等关键财务数据。此外,报告还分析了公司的主要原料和产品价格变化,以及毛利率的提升情况。报告还探讨了公司盈利结构的改善,包括联营企业和合营企业投资收益的影响,以及产销率的提升情况。最后,报告分析了公司作为行业龙头的竞争格局和产业链协同优势。
当前涤纶长丝市场的现状如何?
当前涤纶长丝市场呈现出产能扩张趋缓、价值切换的特点。短期内,地缘冲突推高油价,PX、PTA供应阶段性收紧,导致长丝价格重心大幅走高。下游集中补货导致长丝库存大幅去化,市场供需关系得到改善。长期来看,行业产能增速将显著放缓,行业龙头集中度提升,市场竞争将更加激烈。
研报中提示了哪些风险因素?
研报中提示了几个风险因素,包括上游原材料价格上涨、行业长丝产能扩张超预期、原油和产成品价格剧烈波动、浙江石化炼化一体化项目盈利不及预期,以及美伊冲突导致成本端大幅抬升等。这些风险因素可能会对公司业绩和行业发展趋势产生不利影响。
你可能感兴趣
民营炼化或迎景气上行期,公司业绩弹性有望释放
信达证券2026-08-26
长丝+炼化景气回暖,看好公司未来业绩弹性
基础化工信达证券2024-08-29
大炼化周报:局部地区春季订单开始释放,长丝盈利仍在改善
化石能源信达证券2025-11-23
2025年年报&2026年一季报点评地缘冲突推动炼化景气度上行,公司业绩弹性凸显
东吴证券2026-04-29
长丝景气叠加产能释放,公司业绩有望持续向好
基础化工华安证券2021-04-28
3Q23业绩提升超预期,聚酯长丝业务景气向好,弹性有望释放
基础化工长城证券2023-11-08
公司事件点评报告:长丝景气度上行,公司业绩持续改善
基础化工华鑫证券2023-12-05
大炼化周报:长丝企业涨价出货,产销与盈利明显改善
化石能源信达证券2024-06-02
公司简评报告:长丝景气改善,2026Q1盈利弹性超预期
基础化工东海证券2026-05-07
2026H1业绩高增,文莱炼化盈利弹性释放与全产业链一体化优势凸显
基础化工中邮证券2026-08-14