猜你想问
这份研报主要分析了什么内容?
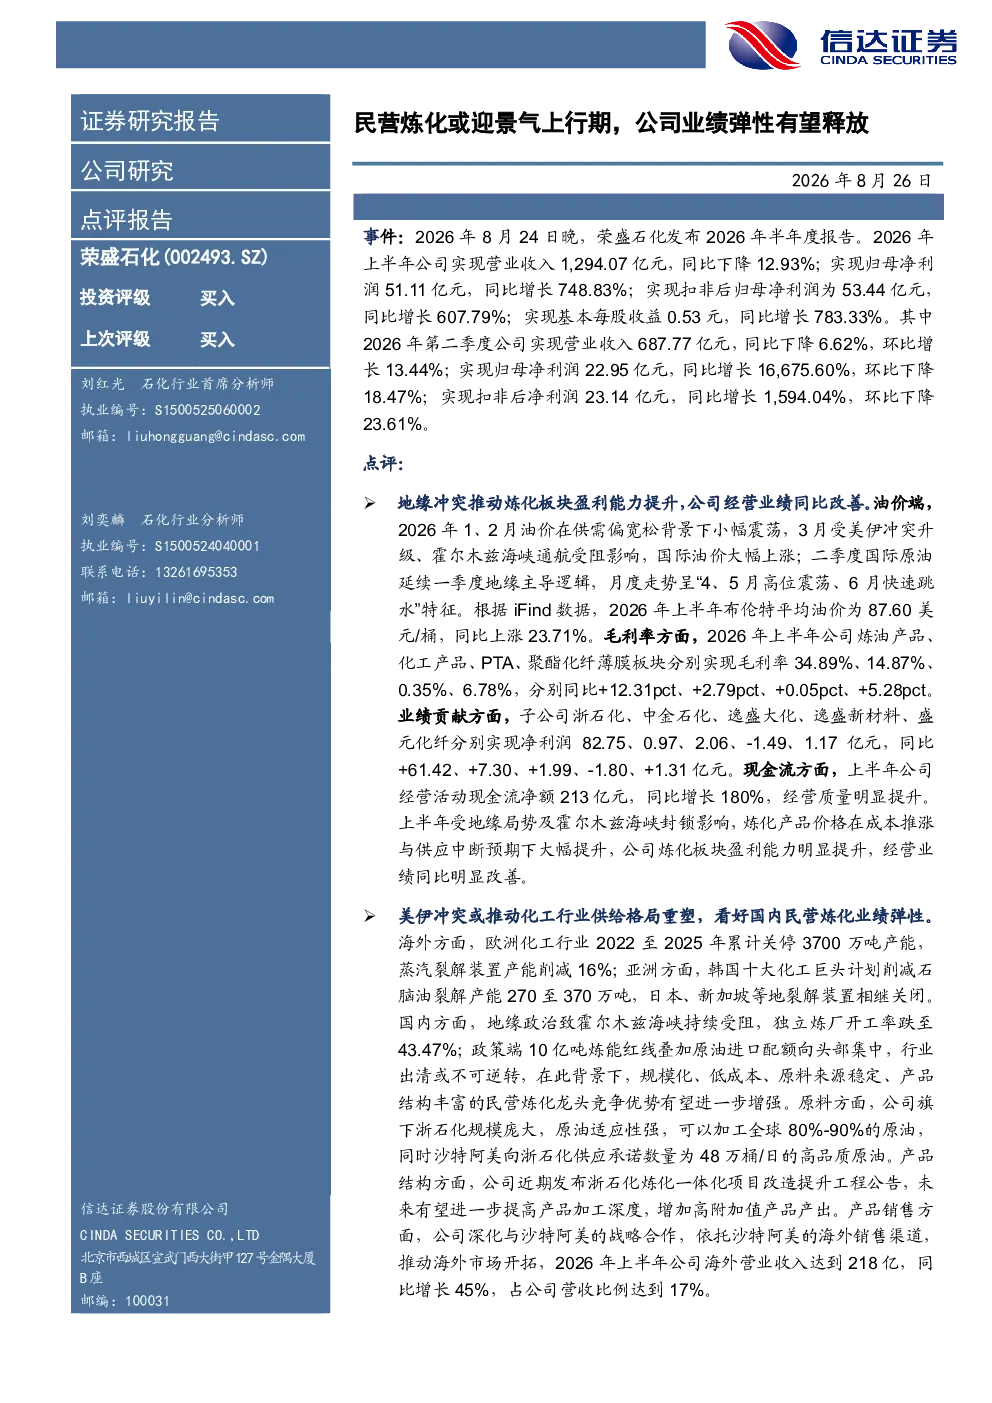
这份研报分析了民营炼化行业景气度提升对公司业绩的影响。报告指出地缘冲突推动炼化板块盈利能力提升,公司经营业绩同比改善。2026年上半年布伦特平均油价同比上涨23.71%,公司炼油产品、化工产品、PTA、聚酯化纤薄膜板块毛利率分别同比提升12.31pct、2.79pct、0.05pct、5.28pct。子公司浙石化等净利润同比大幅增长,经营活动现金流净额同比增长180%。
炼化行业未来发展趋势如何?
炼化行业未来发展趋势看好。美伊冲突或推动化工行业供给格局重塑,欧洲、亚洲化工行业产能削减,国内独立炼厂开工率下降,行业出清或不可逆转。公司旗下浙石化规模庞大,原油适应性强,且与沙特阿美有高品质原油供应承诺。公司深化与沙特阿美的战略合作,海外营业收入同比增长45%。
研报重点分析了哪些方面?
研报重点分析了公司业绩弹性释放的逻辑。地缘冲突推动炼化板块盈利能力提升,公司炼油产品、化工产品、PTA、聚酯化纤薄膜板块毛利率均实现同比提升。同时,美伊冲突加剧推动行业供给格局改善,公司旗下浙石化规模优势明显,海外业务增长强劲,深化与沙特阿美的合作进一步增强其竞争力。
当前炼化行业市场现状如何?
当前炼化行业市场现状呈现景气度提升和供给格局重塑的特点。地缘冲突导致油价上涨,炼化板块盈利能力增强。同时,欧洲、亚洲化工行业产能削减,国内独立炼厂开工率下降,行业出清趋势明显。公司旗下浙石化规模庞大,原油适应性强,与沙特阿美的合作确保了高品质原油供应,为其业绩增长提供有力支撑。
研报提示了哪些风险因素?
研报提示了原油价格大幅震荡、新产能建设进度不及预期、炼化产能过剩、下游产品利润修复缓慢、美伊冲突加剧导致原料短缺等风险因素。这些因素可能对公司业绩造成不利影响。公司需密切关注国际油价波动、行业产能变化及下游市场需求动态,并积极应对潜在风险。
你可能感兴趣
长丝与炼化景气改善,公司业绩弹性释放
信达证券2026-08-27
电子行业:封测,景气上行期,重资产行业的价值弹性
电子设备国盛证券2020-01-31
石化行业2020年中期投资策略:民营大炼化方兴未艾,未来将迎业绩释放期
化石能源开源证券2020-06-15
行业配置之景气度跟踪(第23期):受益供需利好加持,周期景气或将迎来加速上行期
西部证券2021-03-15
化工民营炼化行业:行业最低点已过,景气或逐步上行
基础化工中泰证券2020-06-01
2025年年报&2026年一季报点评地缘冲突推动炼化景气度上行,公司业绩弹性凸显
东吴证券2026-04-29
行业点评报告:半导体释放涨价信号,晶圆厂、存储、模拟有望进入价格上行期
电子设备开源证券2025-12-24
民营能化平台迎景气周期,LNG和甲醇弹性较大
化石能源安信证券2018-10-19
行业供给格局有望重塑,看好炼化龙头业绩弹性释放
基础化工信达证券2026-04-28
红包 华创AI新材料 大化工 大炼化 油价回落叠加全球成品油紧平衡 国内大炼化景气有望继续上
未知机构2026-08-06