猜你想问
这份研报主要分析了什么内容?
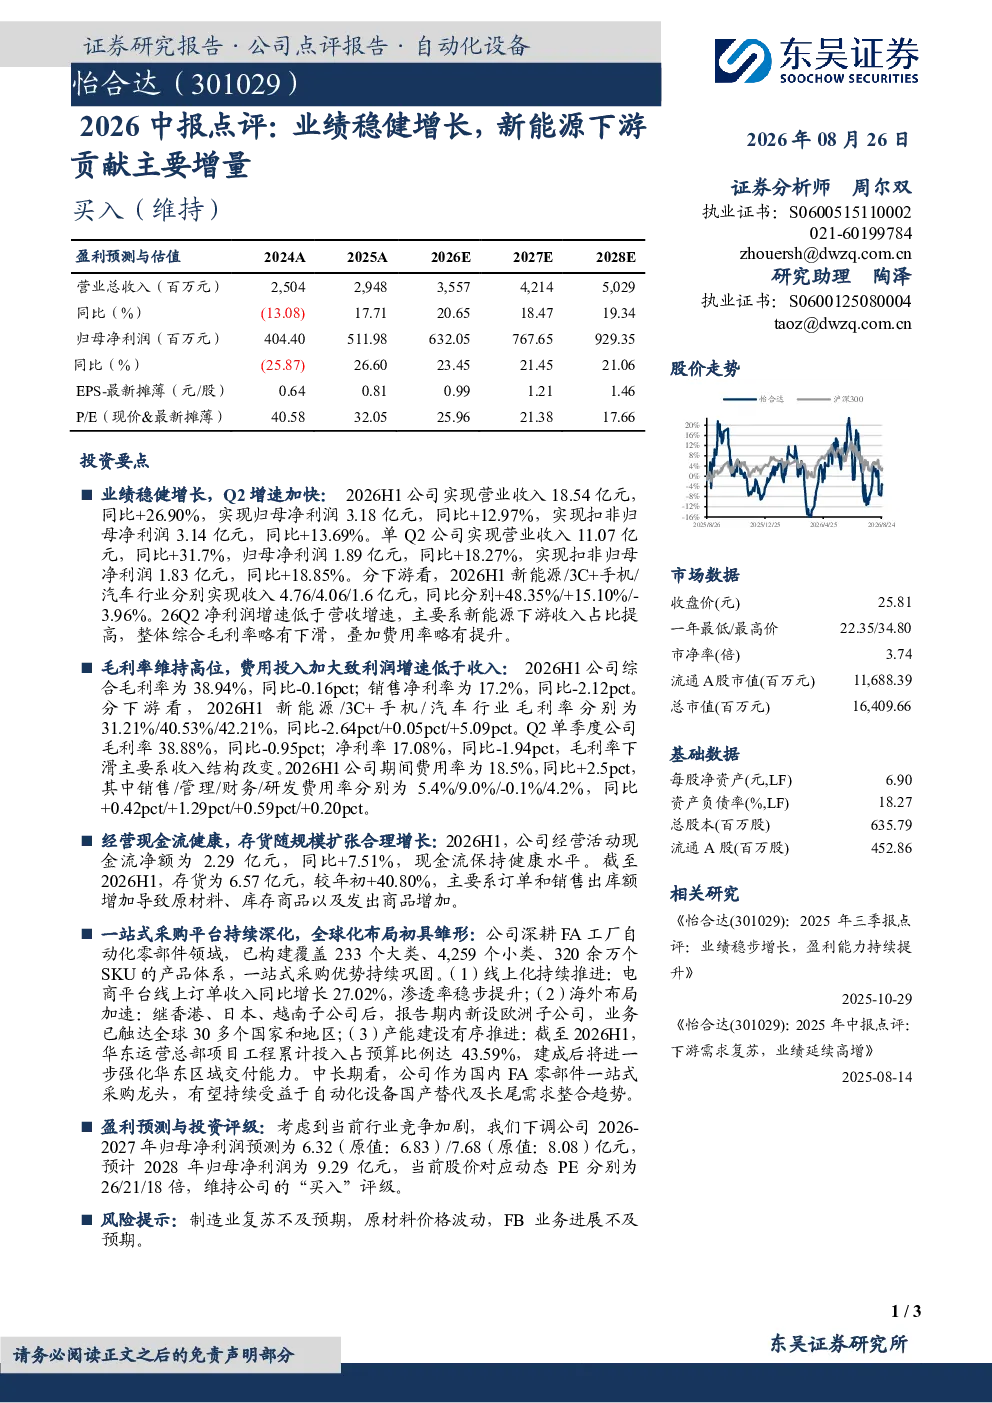
这份研报主要分析了2026年中报数据,指出公司业绩稳健增长,上半年营业收入同比增长26.90%,归母净利润同比增长12.97%。报告重点强调了新能源下游成为主要增长动力,该领域收入同比增长48.35%,达到4.76亿元。同时,报告还分析了公司毛利率和净利率的同比变化,以及费用投入、现金流和存货情况。此外,还探讨了公司的一站式采购平台与全球化布局进展,以及盈利预测与投资评级。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势显示,新能源领域将持续成为行业增长的重要驱动力。随着全球对可再生能源和电动汽车的需求增加,相关设备制造企业将迎来更多市场机遇。同时,行业竞争也将加剧,企业需要不断提升技术创新能力和效率,以应对市场变化。此外,全球化布局和一站式采购平台的构建,有助于企业降低成本、提高竞争力,是行业发展的一个重要方向。
研报重点分析了哪些方面?
研报重点分析了公司业绩表现、下游结构、盈利能力、费用投入、现金流与存货、一站式采购平台与全球化布局,以及盈利预测与投资评级。其中,业绩表现部分详细展示了公司营收和净利润的同比增长情况;下游结构部分突出了新能源下游的贡献;盈利能力部分分析了毛利率和净利率的变化;费用投入部分关注了期间费用率的提升;现金流与存货部分强调了健康的现金流和存货增加的原因;一站式采购平台与全球化布局部分介绍了公司的业务拓展情况;盈利预测与投资评级部分给出了未来几年的盈利预测和投资建议。
当前市场对机械设备行业的现状判断是什么?
当前市场对机械设备行业的现状判断显示,行业正处于转型升级的关键时期。新能源、3C+手机和汽车行业的需求增长,为机械设备企业提供了广阔的市场空间。然而,行业竞争也日益激烈,企业需要不断提升产品竞争力和技术水平。同时,原材料价格波动和制造业复苏的不确定性,也给行业带来了一定的挑战。因此,企业需要加强技术创新、优化成本结构,并积极拓展海外市场,以应对市场变化。
研报中提到了哪些风险提示?
研报中提到了几个风险提示。首先,制造业复苏不及预期可能会影响行业增长。其次,原材料价格波动可能导致成本上升,影响企业盈利能力。此外,FB业务进展不及预期也可能对公司业绩造成影响。这些风险因素需要投资者关注,并在投资决策中充分考虑。