猜你想问
这份研报的核心内容是什么?
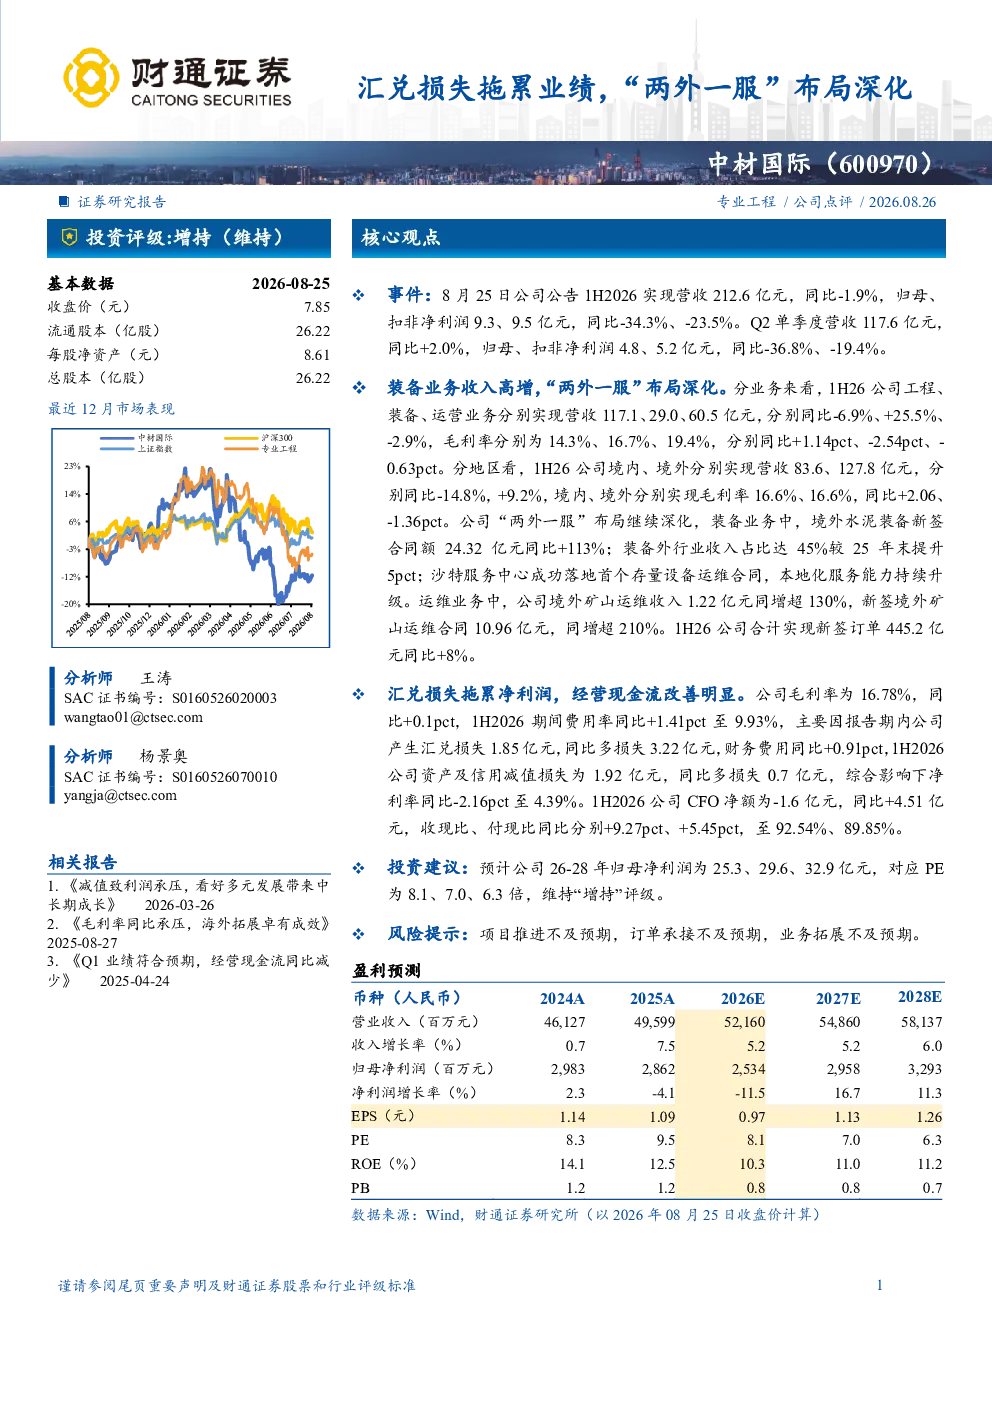
这份研报分析了600970中材国际的业绩表现,指出1H2026营收212.6亿元同比-1.9%,归母净利润9.3亿元同比-34.3%,主要受汇兑损失1.85亿元影响。同时,装备业务收入高增25.5%,境外水泥装备新签合同额同比+113%,境外矿山运维收入同比+130%,展现了“两外一服”布局的深化成效。报告维持增持评级,预计26-28年归母净利润分别为25.3、29.6、32.9亿元。
建筑建材行业发展趋势如何?
建筑建材行业正经历转型升级,装备业务成为增长新引擎。境外业务占比提升,水泥装备和矿山运维收入高速增长,显示行业向国际化、高附加值方向发展。同时,行业面临汇兑风险和费用率上升挑战,企业需加强风险管理。
研报重点分析了哪些方向?
研报重点分析了600970中材国际的“两外一服”业务布局,特别是装备业务的高增长和境外市场的拓展。报告详细拆解了工程、装备、运营三大业务分部的营收和毛利率数据,以及境内外的业绩表现,并关注了经营现金流改善的情况。
当前市场对建筑建材行业的现状判断是什么?
当前建筑建材市场呈现结构性分化,装备业务和境外市场表现亮眼,成为行业增长的重要驱动力。然而,整体营收和利润仍受汇兑损失等因素拖累,毛利率和净利率有所波动。行业竞争加剧,企业需提升运营效率和风险管理能力。
研报提示了哪些风险?
研报提示的主要风险包括项目推进不及预期、订单承接能力不足以及业务拓展受阻。汇兑损失对利润的侵蚀也是一大风险因素,需关注国际市场波动对财务状况的影响。此外,行业竞争加剧也可能影响企业盈利能力。
你可能感兴趣
持续深耕高端装备制造,“两外一服”提供增长空间
西部证券2026-06-29
两外一服卓有成效,多元业务协同发力
中邮证券2026-03-30
2019年一季报点评:汇兑损失减少助业绩高增,一带一路/两材重组/国改齐受益
建筑建材国泰君安证券2019-04-26
外汇贷款汇兑损失拖累业绩,上半年扣非归母净利润同比304%
国信证券2024-09-02
2024年三季报点评:汇兑损失拖累业绩,自营业务大幅回暖
东吴证券2024-10-31
2018年一季报点评:集装箱和能化装备保持高增长,汇兑损失及海工业务亏损扩大拖累业绩
轻工制造华创证券2018-04-28
汇兑损失拖累三季度业绩,主要产品价格逐步改善
基础化工国金证券2017-10-29
年报及一季度业绩预报点评:收入结构优化,一季度业绩受汇兑损失拖累
电子设备华创证券2018-03-30
业绩点评:业务逆势增长,汇兑损失拖累业绩
交通运输国金证券2015-04-14
供需向好,客座率回升,汇兑损失持续拖累业绩增长
交通运输国金证券2017-03-30