猜你想问
瑞声科技最新半年报主要有哪些亮点?
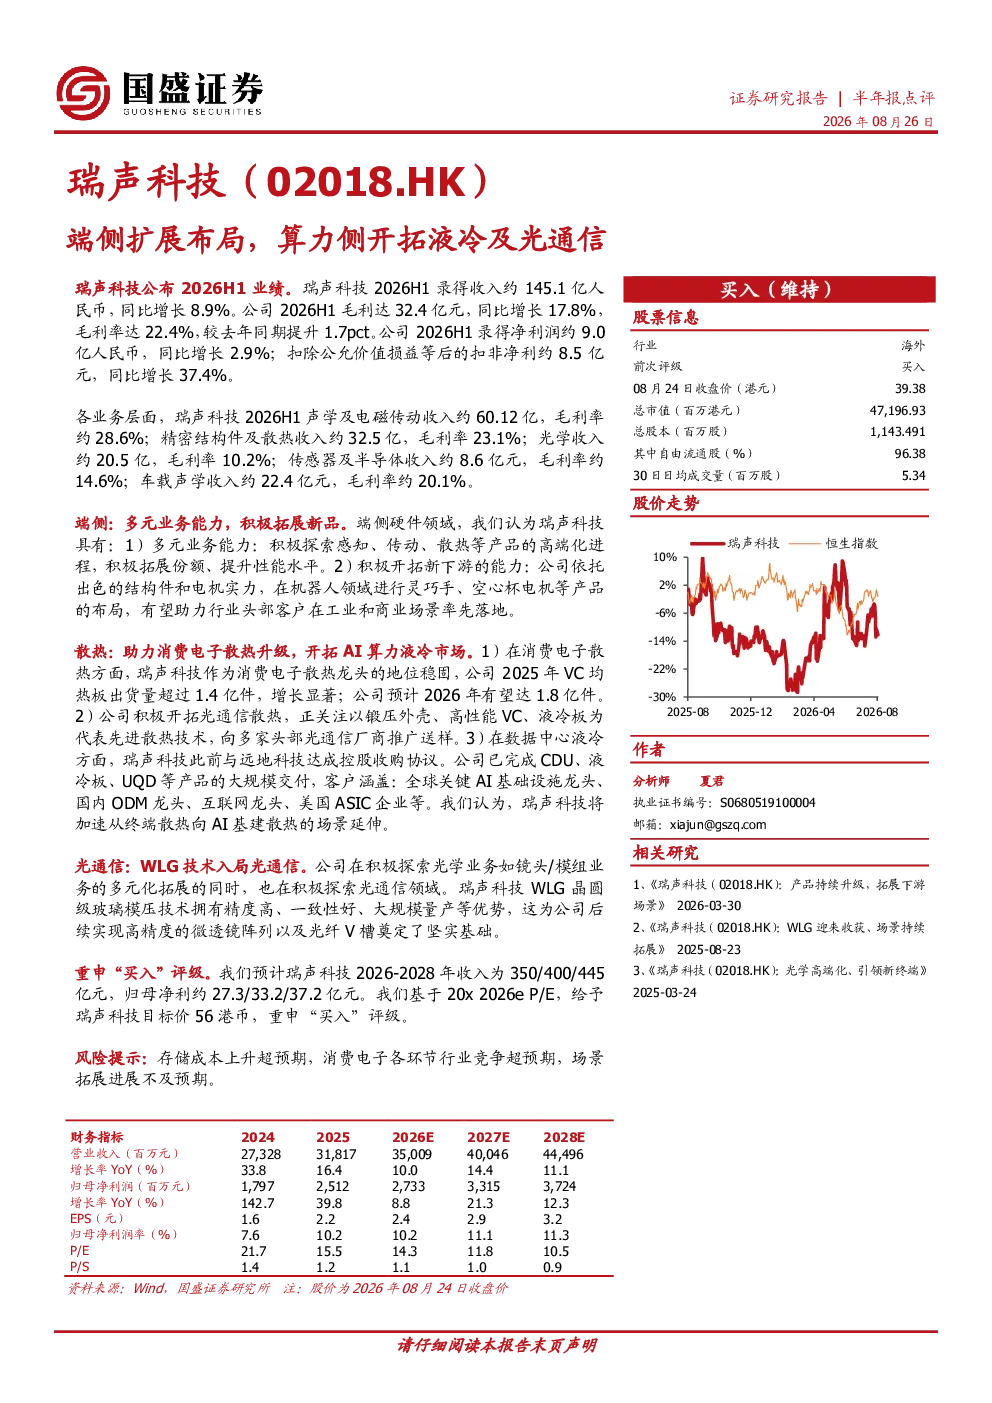
瑞声科技2026H1业绩表现稳健,收入约145.1亿人民币,同比增长8.9%;毛利达32.4亿元,同比增长17.8%,毛利率提升至22.4%;净利润约9.0亿人民币,同比增长2.9%,扣非净利润约8.5亿元,同比增长37.4%。各业务板块中,声学及电磁传动、精密结构件及散热、光学、传感器及半导体、车载声学收入分别为约60.12亿、32.5亿、20.5亿、8.6亿元、22.4亿元,毛利率分别为约28.6%、23.1%、10.2%、14.6%、20.1%。公司积极拓展新品,在机器人领域进行灵巧手、空心杯电机等产品的布局,并作为消费电子散热龙头,2025年VC均热板出货量超过1.4亿件,预计2026年可达1.8亿件。公司在数据中心液冷方面已与远地科技达成控股收购协议,完成CDU、液冷板、UQD等产品的大规模交付。WLG晶圆级玻璃模压技术拥有高精度、一致性好、大规模量产等优势,为后续高精度的微透镜阵列以及光纤V槽奠定基础。
瑞声科技在散热和光通信领域的发展趋势如何?
瑞声科技作为消费电子散热龙头,积极开拓光通信散热,关注先进散热技术,并向头部光通信厂商推广送样。在数据中心液冷方面,已与远地科技达成控股收购协议,完成CDU、液冷板、UQD等产品的大规模交付,客户涵盖全球关键AI基础设施龙头、国内ODM龙头、互联网龙头、美国ASIC企业等。公司将从终端散热向AI基建散热场景延伸。WLG晶圆级玻璃模压技术拥有高精度、一致性好、大规模量产等优势,为后续实现高精度的微透镜阵列以及光纤V槽奠定基础,推动光通信领域的技术进步。公司通过多元化布局,强化在算力侧散热及光通信领域的竞争力。
瑞声科技报告中重点分析了哪些业务方向?
瑞声科技报告中重点分析了端侧业务、散热业务和光通信业务。在端侧业务方面,公司积极拓展新品,在机器人领域进行灵巧手、空心杯电机等产品的布局,依托出色的结构件和电机实力,助力行业头部客户在工业和商业场景率先落地。散热业务方面,公司作为消费电子散热龙头,2025年VC均热板出货量超过1.4亿件,预计2026年可达1.8亿件,并积极开拓光通信散热。数据中心液冷方面,已与远地科技达成控股收购协议,完成CDU、液冷板、UQD等产品的大规模交付。光通信业务方面,WLG晶圆级玻璃模压技术拥有高精度、一致性好、大规模量产等优势,为后续高精度的微透镜阵列以及光纤V槽奠定基础。
当前市场对瑞声科技的业务布局有何评价?
瑞声科技的业务布局展现了多元化发展战略,在端侧业务、散热业务和光通信业务均有显著布局。公司依托在声学、精密结构件、散热、光学、传感器及半导体等领域的深厚积累,积极拓展新品,特别是在机器人领域的灵巧手、空心杯电机等产品的布局,体现了其技术创新能力。在散热业务方面,公司作为消费电子散热龙头,持续扩大VC均热板出货量,并积极开拓光通信散热和数据中心液冷市场,客户涵盖全球关键AI基础设施龙头、国内ODM龙头等,市场认可度高。光通信业务方面,WLG晶圆级玻璃模压技术的高精度、一致性及大规模量产能力,为其在光通信领域的进一步发展奠定基础。公司通过多元化布局,强化在算力侧散热及光通信领域的竞争力,市场评价积极。
瑞声科技报告中提示了哪些潜在风险?
瑞声科技报告中提示了以下潜在风险:存储成本上升超预期可能影响公司盈利能力;消费电子各环节行业竞争加剧可能压缩利润空间;场景拓展进展不及预期可能影响新业务的市场渗透率。这些风险涉及成本控制、市场竞争和业务拓展等多个方面,需要公司密切关注市场变化,优化成本结构,提升产品竞争力,并持续推进新业务的拓展,以应对潜在的市场挑战。