猜你想问
这份研报主要讲了什么内容?
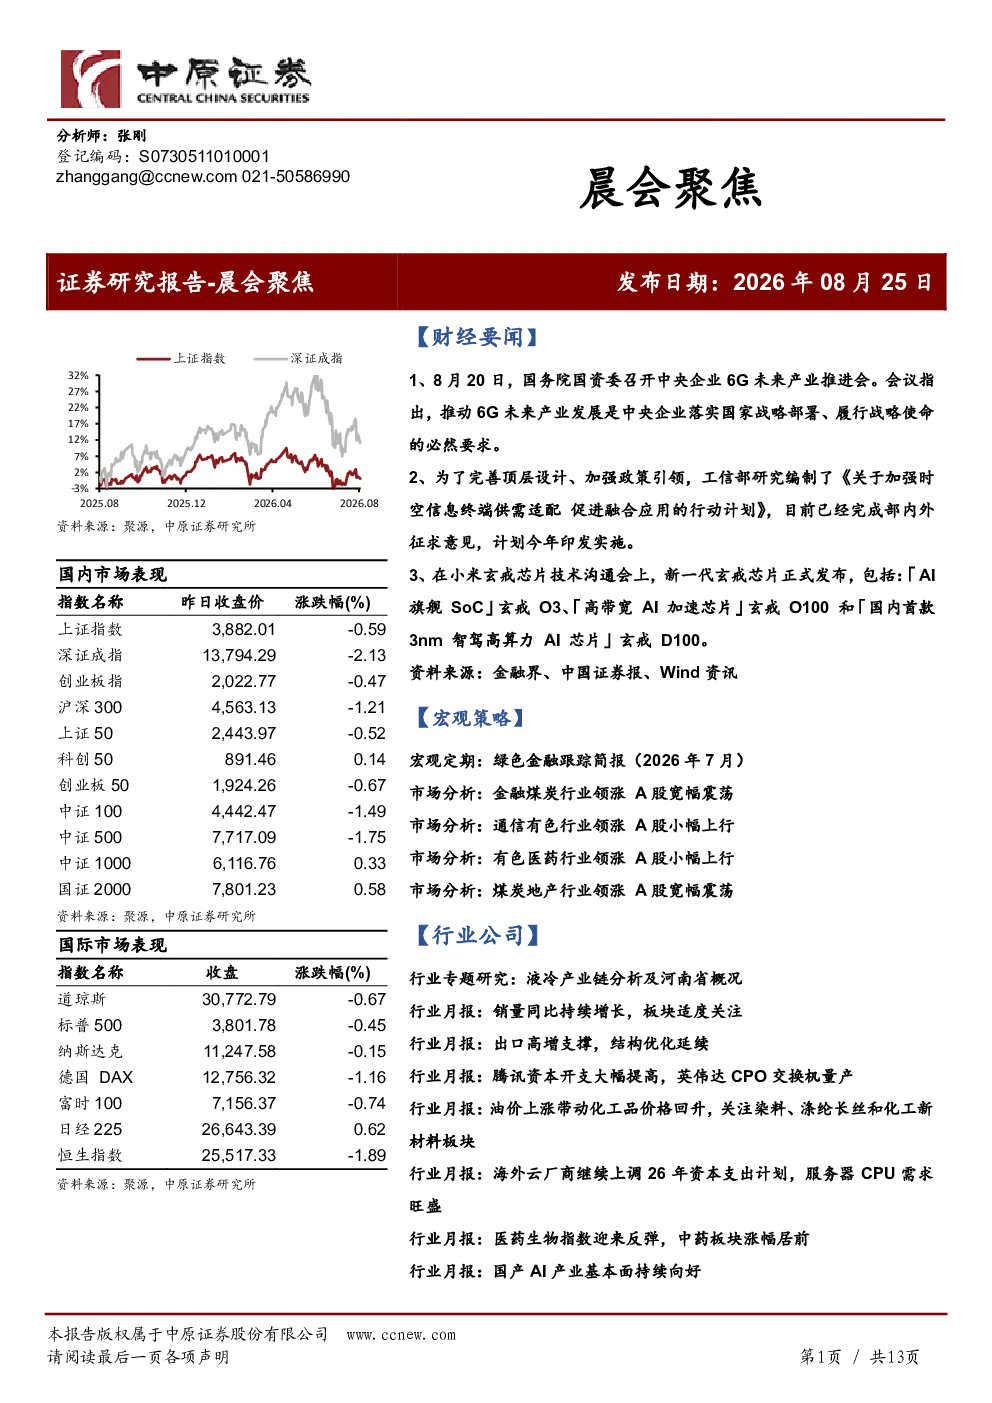
这份研报聚焦于近期财经要闻、宏观策略及行业公司动态。主要内容包括国务院推动6G产业发展、工信部发布时空信息终端行动计划、小米发布新一代玄戒芯片等科技进展。在宏观策略方面,报告分析了绿色金融市场表现,指出绿色债券发行数量增长但规模下降,转型债券市场高速扩容,ESG基金募集规模超7000亿元。市场分析显示A股近期宽幅震荡,金融、煤炭行业领涨。行业公司方面,液冷产业链渗透率快速提升,锂电池装机量增长,汽车出口及新能源汽车渗透率提高,通信领域北美云厂商资本支出增加,化工品价格回升,半导体销售额大幅增长,AI算力需求旺盛,医药生物指数上涨,国产AI进程加速,传媒板块配置力度下降,券商指数由弱转强但面临压力。
液冷产业链的发展趋势如何?
液冷产业链正处于渗透率陡峭上行与市场规模快速放量的关键阶段。中国厂商正通过突破核心部件、系统平台化及成本优势等路径切入市场。随着数据中心、新能源汽车等领域对散热需求的提升,液冷技术替代风冷成为重要趋势。目前,液冷技术已在部分高端服务器和大型数据中心得到应用,未来随着技术成熟和成本下降,有望在更多领域推广。行业竞争格局尚未完全稳定,国内外厂商都在积极布局,技术创新和供应链整合能力将成为关键竞争因素。
报告重点分析了哪些行业方向?
报告重点分析了多个行业方向,包括绿色金融、液冷产业链、锂电池、汽车(含新能源汽车)、通信、化工、半导体、医药生物、国产AI和传媒。在绿色金融领域,关注绿色债券、转型债券和ESG基金的发展。液冷产业链方面,分析其渗透率提升和市场放量路径。锂电池行业关注其与新能源汽车销售的联动。汽车行业重点观察出口量和新能源汽车渗透率变化。通信领域关注云厂商资本支出和英伟达相关技术进展。化工行业分析油价上涨对化工品价格的影响。半导体行业聚焦AI算力硬件需求,建议关注AI PCB和光芯片。医药生物板块关注中药板块表现和重点公司。国产AI方面,强调国产化进程和云计算板块机会。传媒板块则分析公募基金配置变化和细分赛道景气度。
当前市场呈现怎样的状态?
当前市场呈现宽幅震荡格局,金融、煤炭行业领涨,通信、有色行业小幅上行。市场关注点主要包括宏观经济数据、海外流动性变化以及政策动向。在行业层面,新兴技术领域如AI算力、国产AI、半导体等受到关注,相关公司表现活跃。传统行业如汽车、化工等也因下游需求变化而波动。绿色金融市场在规模与数量上呈现分化,转型债券市场表现突出。整体来看,市场情绪较为谨慎,投资者对宏观环境和政策变化保持敏感,行业轮动加快,结构性机会与风险并存。
研报提示了哪些风险需要注意?
研报提示的风险主要集中在宏观经济波动、政策变化以及行业竞争加剧等方面。宏观经济方面,需关注国内外经济复苏的同步性及潜在下行风险,这可能影响企业盈利和投资决策。政策层面,需警惕监管政策对新兴行业的调整,如对AI算力、半导体等领域的支持力度变化可能影响行业发展节奏。行业竞争方面,液冷产业链、半导体等领域技术迭代快,厂商面临技术路线选择和供应链安全风险。此外,绿色金融市场虽然规模扩张,但规模下降的风险需关注。市场层面,宽幅震荡下投资标的选择难度增加,需警惕行业轮动带来的短期波动风险。