猜你想问
这份研报的核心内容是什么?
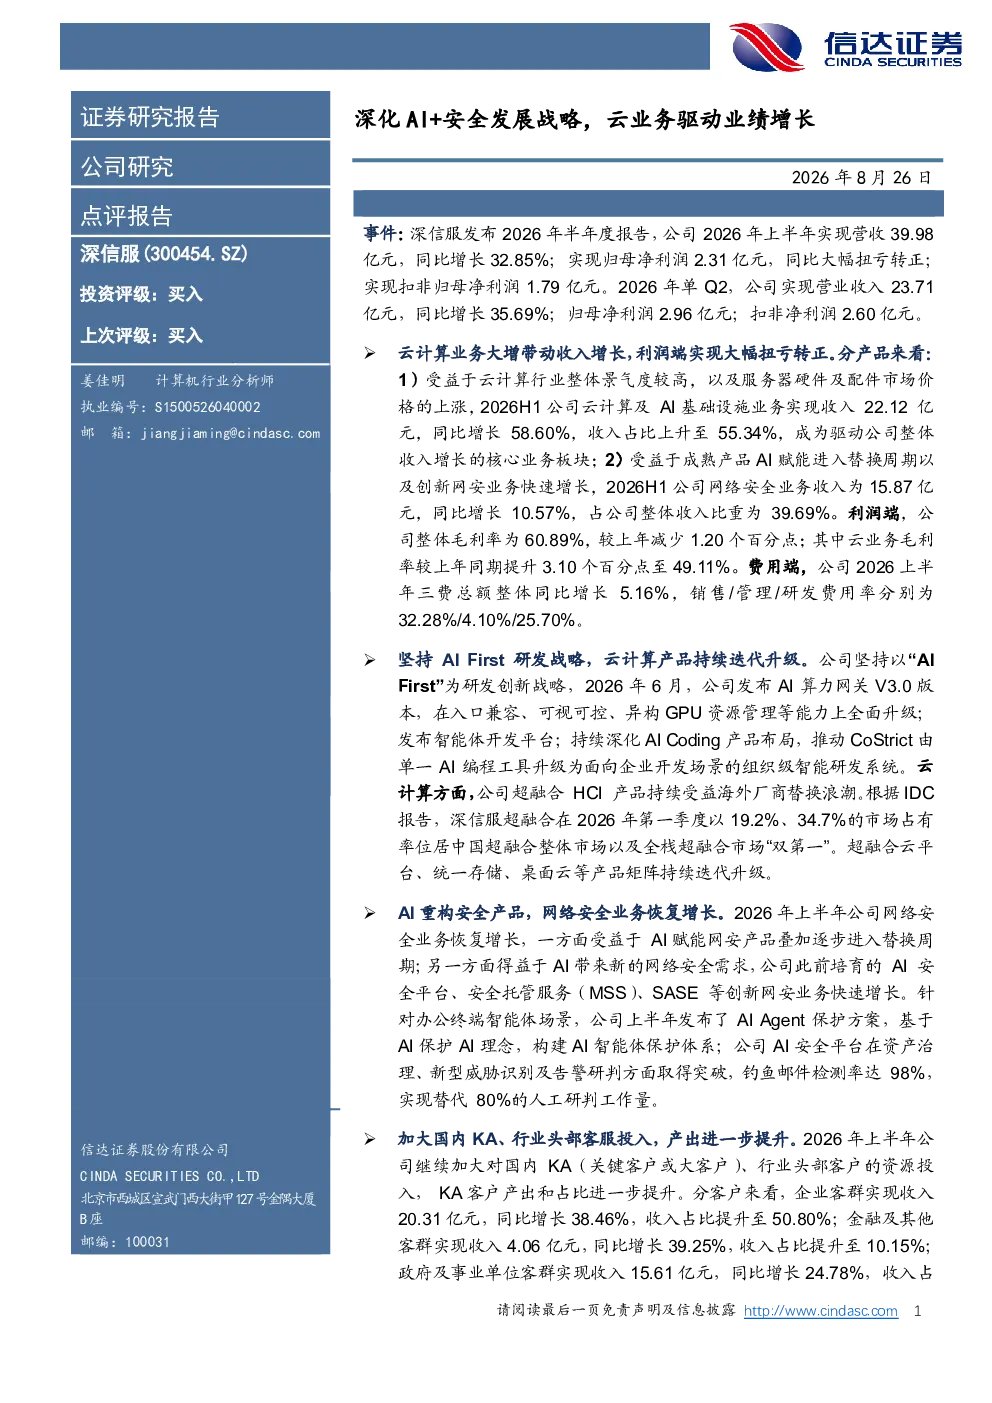
这份研报分析了深信服2026年上半年的业绩表现,指出公司收入增长主要得益于云计算业务的大幅增长(收入22.12亿元,同比增长58.60%,收入占比55.34%)和网络安全业务的恢复增长(收入15.87亿元,同比增长10.57%,收入占比39.69%)。利润端,公司整体毛利率为60.89%,云业务毛利率提升至49.11%,实现扭亏为盈。此外,公司坚持“AI First”研发战略,发布了AI算力网关V3.0版本、智能体开发平台,并深化AI Coding产品布局。网络安全业务受益于AI赋能产品进入替换周期,AI安全平台、安全托管服务(MSS)、SASE等创新业务快速增长,钓鱼邮件检测率达98%。公司还优化了客户结构,加大对国内KA、行业头部客户的投入。
云计算和网络安全行业的发展趋势如何?
云计算和网络安全行业正经历AI技术的深度赋能。云计算领域,超融合HCI产品在海外市场占据领先地位,超融合云平台、统一存储、桌面云等产品持续迭代升级。网络安全领域,AI赋能产品进入替换周期,AI安全平台、安全托管服务(MSS)、SASE等创新业务快速增长,AI技术显著提升了安全产品的检测效率和业务能力。未来,AI与安全、云计算的融合将成为行业发展的核心驱动力,推动产品和服务向智能化、自动化方向发展。
研报重点分析了哪些方面?
研报重点分析了深信服的收入增长与利润扭亏情况,指出云业务和网络安全业务是主要增长引擎。同时,研报强调了公司“AI First”研发战略的实施成果,包括AI算力网关V3.0版本、智能体开发平台等产品的发布,以及AI Coding产品布局的深化。此外,研报还关注了AI技术对网络安全业务的重构作用,AI安全平台、安全托管服务(MSS)、SASE等创新业务的快速增长,以及客户结构的优化策略。
当前市场对深信服的判断是怎样的?
当前市场对深信服的判断是积极肯定的。公司通过云业务和网络安全业务的协同增长,实现了收入和利润的双提升,云业务毛利率提升至49.11%,实现扭亏为盈。AI技术的应用显著增强了公司的产品竞争力,特别是在网络安全领域,钓鱼邮件检测率高达98%。客户结构优化也为公司带来了更稳定的收入来源。整体来看,深信服在AI赋能下展现出较强的业务增长潜力。
研报提示了哪些风险因素?
研报提示了深信服面临的三类主要风险:一是下游需求恢复不及预期,可能导致公司业务增长放缓;二是市场竞争加剧,特别是在云计算和网络安全领域,现有竞争对手和新进入者的挑战可能影响公司市场份额;三是AI技术研发不及预期,AI技术的快速迭代要求公司持续投入研发,若研发进展不达预期,可能影响产品竞争力。这些风险因素需要投资者关注。