猜你想问
豪威集团最新研报核心内容是什么?
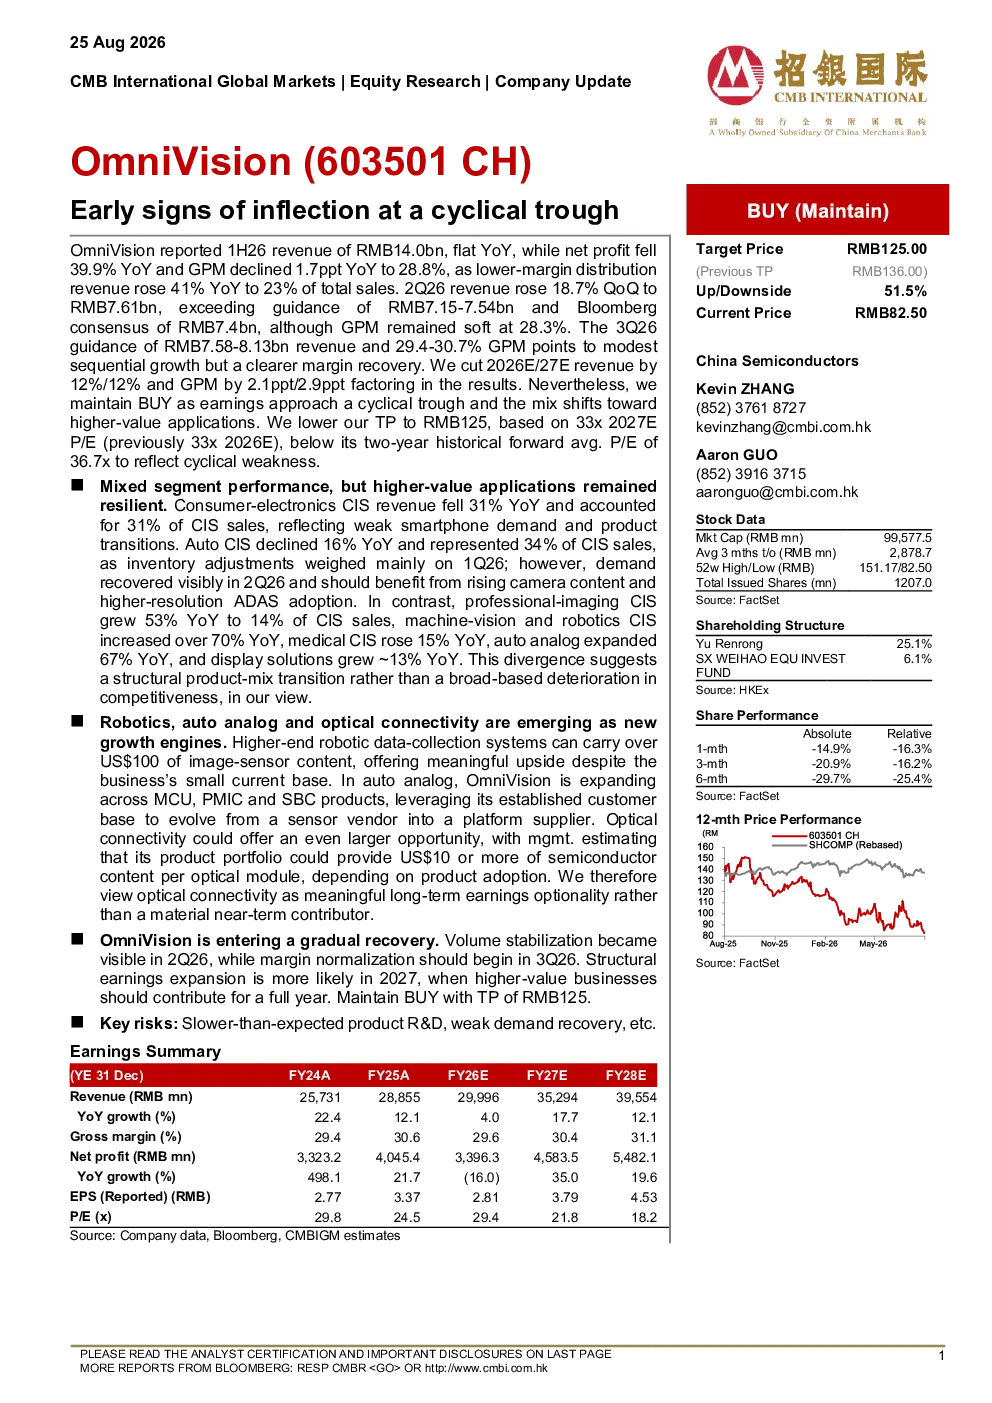
奥米维森2026年第一季度营收140亿元人民币,同比持平,净利润下滑39.9%,毛利率下降1.7个百分点至28.8%,主要受低毛利分销收入增长影响。第二季度营收同比增长18.7%至76.1亿元人民币,超出预期,但毛利率仍为28.3%。第三季度指引营收75.8-81.3亿元人民币,毛利率29.4-30.7%,显示环比增速温和但利润率复苏。基于最新业绩,将2026/2027年预期营收下调12%/12%,毛利率下调2.1个百分点/2.9个百分点。维持“买入”评级,因盈利接近周期性谷底且产品结构转向高价值应用,目标价下调至125元人民币(33倍2027年预期市盈率)。细分市场表现分化:消费电子CIS下滑31%,汽车CIS下滑16%,但专业影像CIS增长53%,机器视觉和机器人CIS增长超70%,医疗CIS增长15%,汽车模拟电路增长67%,显示解决方案增长约13%。结构性产品组合转型而非竞争力恶化。新增长引擎:机器人技术、汽车模拟电路和光学连接。高端机器人数据采集系统潜力大,汽车模拟电路拓展MCU等产品线,光学连接或带来长期盈利机会。公司逐步复苏:2026年第二季度产量稳定,第三季度利润率开始复苏,2027年高价值业务将全年贡献结构性盈利增长。
报告分析的行业发展趋势如何?
奥米维森报告显示行业结构性产品组合转型明显,消费电子CIS需求下滑31%,汽车CIS下滑16%,但专业影像、机器视觉、机器人、医疗CIS及汽车模拟电路均实现显著增长,其中机器视觉和机器人CIS增长超70%。这表明行业正从低附加值领域向高价值应用迁移,新增长引擎如机器人技术、汽车模拟电路和光学连接展现出长期潜力。高端机器人数据采集系统、汽车模拟电路拓展MCU等产品线、光学连接技术均可能成为未来重要发展方向。这种分化反映了市场对高技术含量产品的需求提升,行业整体正经历从周期性波动向结构性复苏的转变。
研报重点分析了哪些方向?
研报重点分析了奥米维森的业绩表现、细分市场表现、增长引擎及公司复苏情况。业绩方面,报告指出2026年Q1净利润下滑但Q2营收超预期,Q3利润率开始复苏,全年营收预期下调12%。细分市场显示消费电子需求疲软,但专业影像、机器视觉、机器人等领域增长强劲。报告强调结构性产品组合转型而非竞争力恶化,新增长引擎包括机器人技术、汽车模拟电路和光学连接,其中高端机器人数据采集系统、汽车模拟电路拓展MCU等产品线、光学连接技术具有长期潜力。公司逐步复苏迹象明显,2027年高价值业务将贡献结构性盈利增长。
当前市场对奥米维森的判断是什么?
当前市场对奥米维森的判断显示其正经历周期性底部复苏。报告指出公司盈利接近周期性谷底,产品结构转向高价值应用,2026年第二季度产量稳定,第三季度利润率开始复苏。细分市场表现分化,专业影像、机器视觉、机器人等领域增长显著,而消费电子需求疲软。新增长引擎如机器人技术、汽车模拟电路和光学连接展现出长期潜力。市场预期2027年高价值业务将贡献结构性盈利增长,维持“买入”评级,目标价125元人民币(33倍2027年预期市盈率)。整体看,市场认为公司正逐步复苏,结构性转型带来长期机会。
研报提示了哪些风险?
研报未明确提示具体风险,但通过业绩和行业分析可推断潜在风险。首先,消费电子CIS下滑31%显示下游需求仍面临压力,可能影响公司短期业绩。其次,新增长引擎如机器人技术、汽车模拟电路和光学连接虽潜力大,但技术成熟度和市场接受度仍需时间验证,存在商业化不确定性。此外,行业结构性转型过程中,若高价值业务占比提升过快可能导致整体毛利率波动。最后,全球半导体行业周期性波动可能影响公司供应链和客户订单稳定性。这些因素均需持续关注。