猜你想问
这份研报的核心内容是什么?
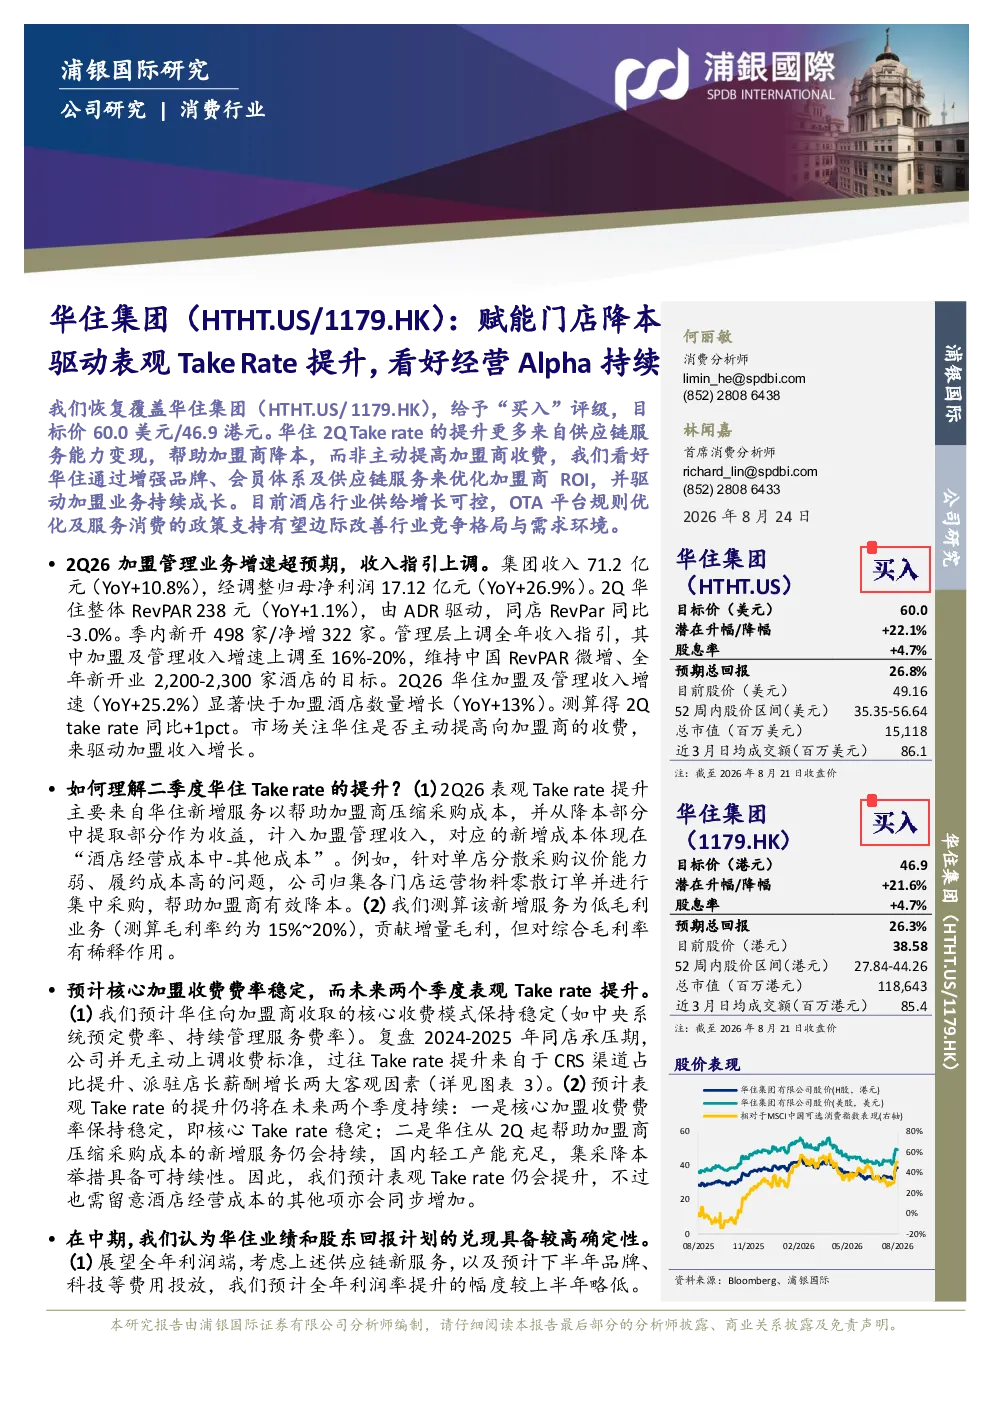
这份研报的核心内容是分析华住集团通过新增服务帮助加盟商降本,从而驱动表观Take Rate提升,并看好其经营Alpha的持续。报告指出华住集团通过集中采购等新增服务降低了加盟商成本,并将部分收益计入加盟管理收入,虽然对综合毛利率有稀释作用,但仍是提升Take Rate的关键。报告给予华住集团“买入”评级,目标价60.0美元/46.9港元,预计未来两个季度表观Take Rate仍将提升,但需留意酒店经营成本其他项同步增加。
酒店行业的发展趋势如何?
酒店行业的发展趋势呈现供需格局优化,OTA平台规则优化及政策支持有望边际改善竞争格局与需求环境。行业正经历转型升级,华住集团通过赋能门店降本驱动表观Take Rate提升,体现了行业向精细化运营和供应链整合方向发展。同时,行业供给快速增加和服务消费的政策支持力度成为影响行业发展的关键因素,投资者需关注行业需求不及预期、供给快速增加及政策支持力度不足等风险。
研报重点分析了哪些方向?
研报重点分析了华住集团通过新增服务帮助加盟商降本,从而驱动表观Take Rate提升的经营策略。报告详细解读了华住集团新增服务包括集中采购等如何从降本部分提取部分收益计入加盟管理收入,并分析了该举措对综合毛利率的影响。此外,报告还分析了华住集团的核心收费费率、未来展望、中期业绩和股东回报计划,以及行业供需格局优化、OTA平台规则优化及政策支持对行业竞争格局与需求环境的影响。
当前酒店市场的现状如何?
当前酒店市场整体RevPAR 238元,YoY+1.1%,由ADR驱动,但同店RevPAR同比-3.0%,显示出市场竞争加剧。华住集团2Q26业绩表现良好,收入71.2亿元(YoY+10.8%),经调整归母净利润17.12亿元(YoY+26.9%),新开498家/净增322家,加盟及管理收入增速(YoY+25.2%)显著快于酒店数量增长(YoY+13%)。但需留意酒店经营成本其他项同步增加,以及行业需求不及预期、供给快速增加等风险。
研报提示了哪些投资风险?
研报提示了酒店行业的投资风险,包括行业需求不及预期、行业供给快速增加、服务消费的政策支持力度不及预期。具体而言,行业正经历转型升级,但需求恢复不及预期、供给快速增加可能导致竞争加剧,政策支持力度不足可能影响行业复苏进程。此外,华住集团新增服务虽然贡献增量毛利,但对综合毛利率有稀释作用,需关注其可持续性及成本控制能力。