猜你想问
这份研报主要分析了什么内容?
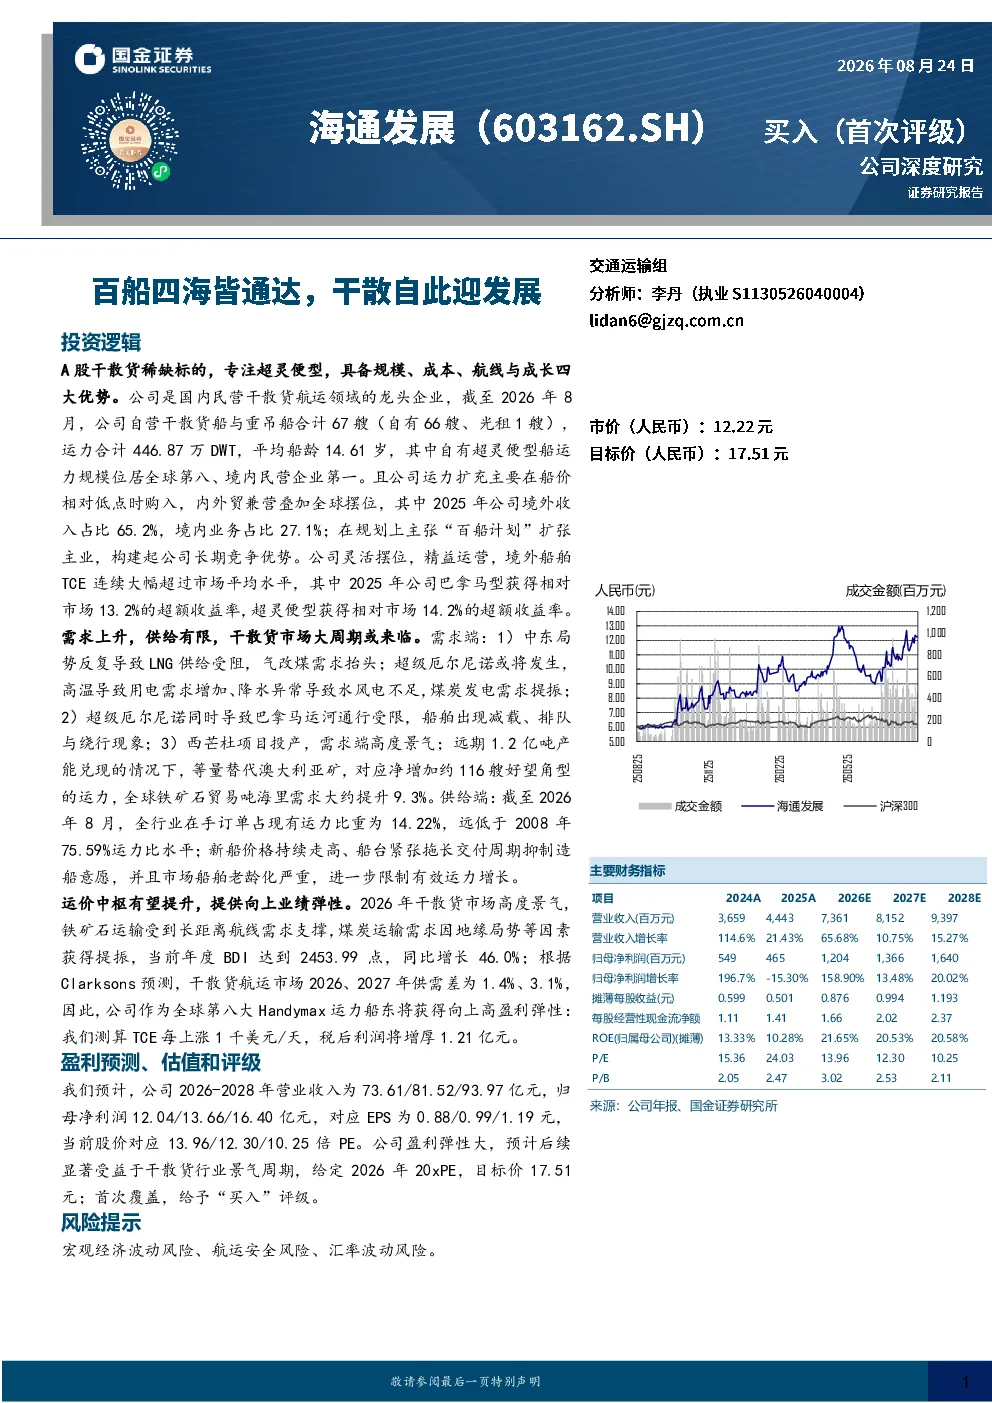
这份研报主要分析了海通发展作为国内民营干散货航运龙头企业的发展情况。报告指出公司具备规模、成本、航线和成长四大优势,聚焦超灵便型船舶,通过逆周期买船和二手船策略降低资产成本,增强盈利弹性。公司内外贸兼营叠加全球摆位,降低单一市场依赖,并提出“百船计划”扩张主业,并进入多用途重吊船市场,打开第二增长曲线。
干散货航运赛道未来发展趋势如何?
干散货航运赛道未来发展趋势向好。报告指出,需求上升,供给有限,干散货市场大周期或来临。全球活跃造船厂数量持续下降,而西芒杜项目等新增运力有限,运力供给增速放缓。同时,全球多地煤炭需求增加,霍尔木兹海峡危机等地缘政治因素也支撑了干散货市场景气度。
研报重点分析了海通发展的哪些方面?
研报重点分析了海通发展的四大优势:规模优势,公司自有超灵便型船运力规模位居全球第八、境内民营企业第一;成本优势,通过逆周期买船和二手船策略降低资产成本,增强盈利弹性;航线优势,内外贸兼营叠加全球摆位,降低单一市场依赖;成长优势,提出“百船计划”扩张主业,并进入多用途重吊船市场,打开第二增长曲线。
当前干散货市场现状如何?
当前干散货市场现状高度景气。报告数据显示,2026年干散货市场高度景气,海通发展营业收入34.71亿元,同比增加92.78%,实现归母净利润5.23亿元,同比增加502.60%。全球航运煤炭出口结构中,煤炭占比25.1%,矿石占比23.0%,粮食占比7.0%,小宗散货占比42.9%。全球活跃造船厂数量从2008年的1081家下降至2026年的491家,运力供给增速放缓。
研报提示了哪些风险?
研报提示了干散货航运赛道的风险。全球活跃造船厂数量持续下降,可能导致未来运力供给不足,但同时也存在新船订单不足的风险。此外,巴拿马运河吃水限制调整可能影响部分船只通行效率,地缘政治风险如霍尔木兹海峡危机等也可能对运力供给产生影响。同时,全球活跃造船厂数量下降,可能导致未来船舶建造成本上升,影响行业整体盈利能力。