猜你想问
太平洋航运和海通发展中报业绩为什么高增?
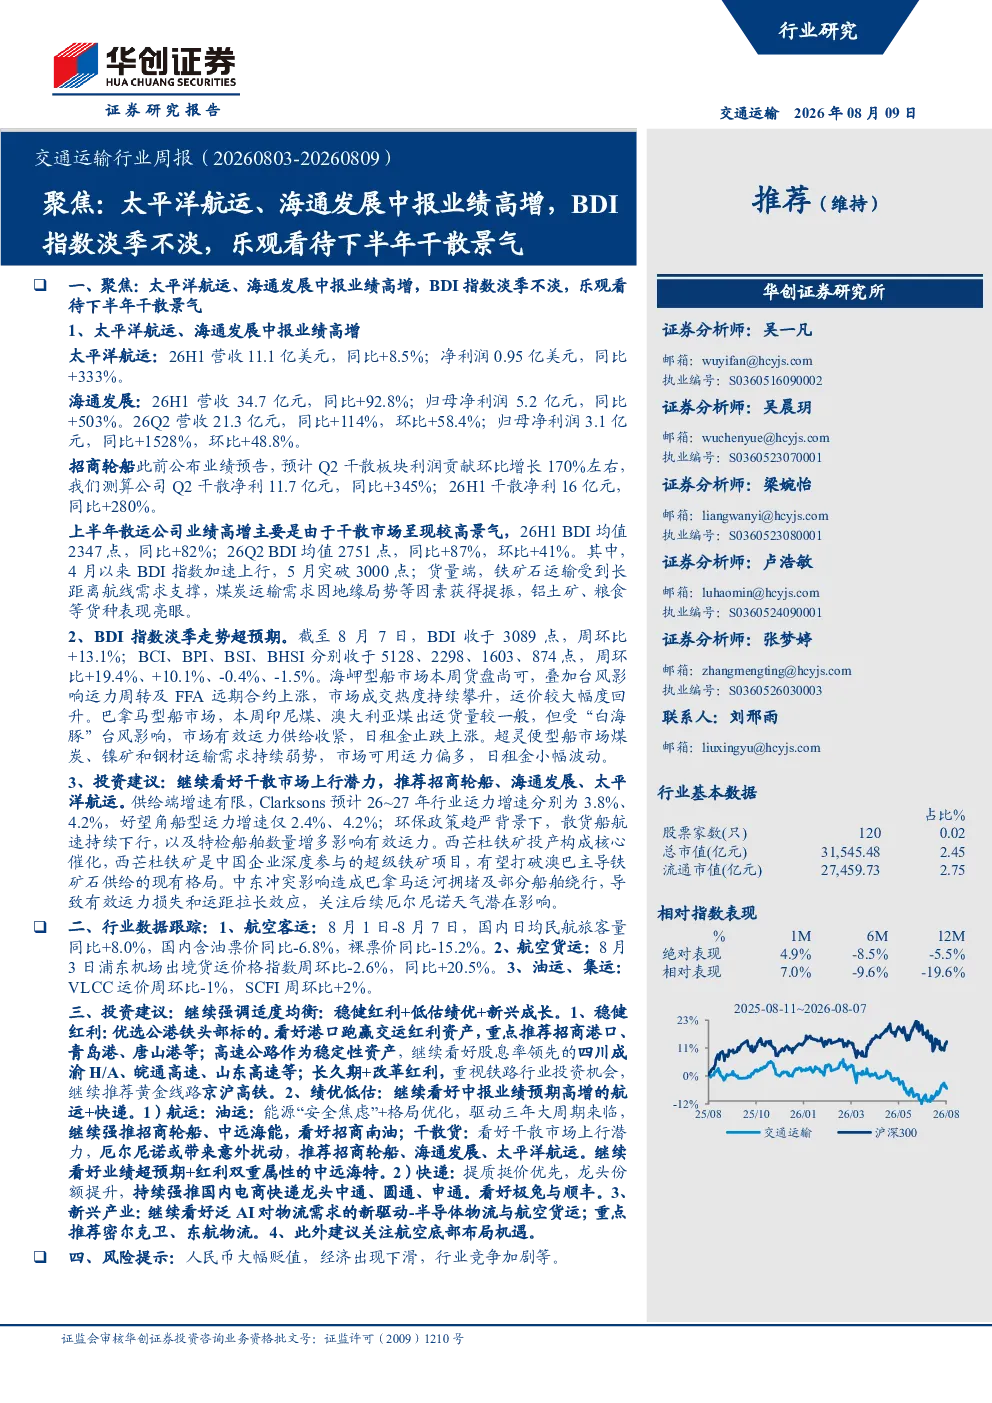
太平洋航运和海通发展中报业绩高增主要由于干散货市场景气。26H1 BDI均值同比增长82%,26Q2 BDI均值同比增长87%,4月以来BDI指数加速上行,5月突破3000点。货量端,铁矿石运输受长距离航线需求支撑,煤炭运输需求因地缘局势等因素获得提振,铝土矿、粮食等货种表现亮眼。招商轮船预计Q2干散板块利润贡献环比增长约170%
BDI指数淡季不淡的原因是什么?
BDI指数淡季不淡主要受多方面因素影响。海岬型船市场货盘尚可,台风影响运力周转及FFA远期合约上涨,市场成交热度持续攀升,运价较大幅度回升。巴拿马型船市场受“白海豚”台风影响,市场有效运力供给收紧,日租金止跌上涨。此外,中东冲突导致巴拿马运河拥堵及部分船舶绕行,进一步加剧了运力紧张情况
报告对干散货市场的投资建议是什么?
报告继续看好干散货市场上行潜力,推荐招商轮船、海通发展、太平洋航运等公司。供给端增速有限,Clarksons预计2026~2027年行业运力增速分别为3.8%、4.2%,好望角船型运力增速仅2.4%、4.2%。环保政策趋严背景下,散货船航速持续下行,以及特检船舶数量增多影响有效运力。西芒杜铁矿投产构成核心催化,有望打破澳巴主导铁矿石供给的现有格局
当前交通运输行业的市场现状如何?
当前交通运输行业市场现状呈现干散货市场景气度提升,BDI指数淡季不淡的态势。航空客运方面,8月1日-8月7日国内日均民航旅客量同比增长8.0%,但国内含油票价同比下降6.8%,裸票价同比下降15.2%。航空货运方面,8月3日浦东机场出境货运价格指数周环比下降2.6%,同比上升20.5%。油运、集运方面,VLCC运价周环比下降1%,SCFI周环比上升2%
研报提示的主要风险有哪些?
研报提示的主要风险包括人民币大幅贬值、经济出现下滑、行业竞争加剧等。此外,中东冲突影响造成巴拿马运河拥堵及部分船舶绕行,导致有效运力损失和运距拉长效应,关注后续厄尔尼诺天气潜在影响。环保政策趋严背景下,散货船航速持续下行,以及特检船舶数量增多影响有效运力,也可能带来不确定性