猜你想问
这份研报主要分析了哪些核心内容?
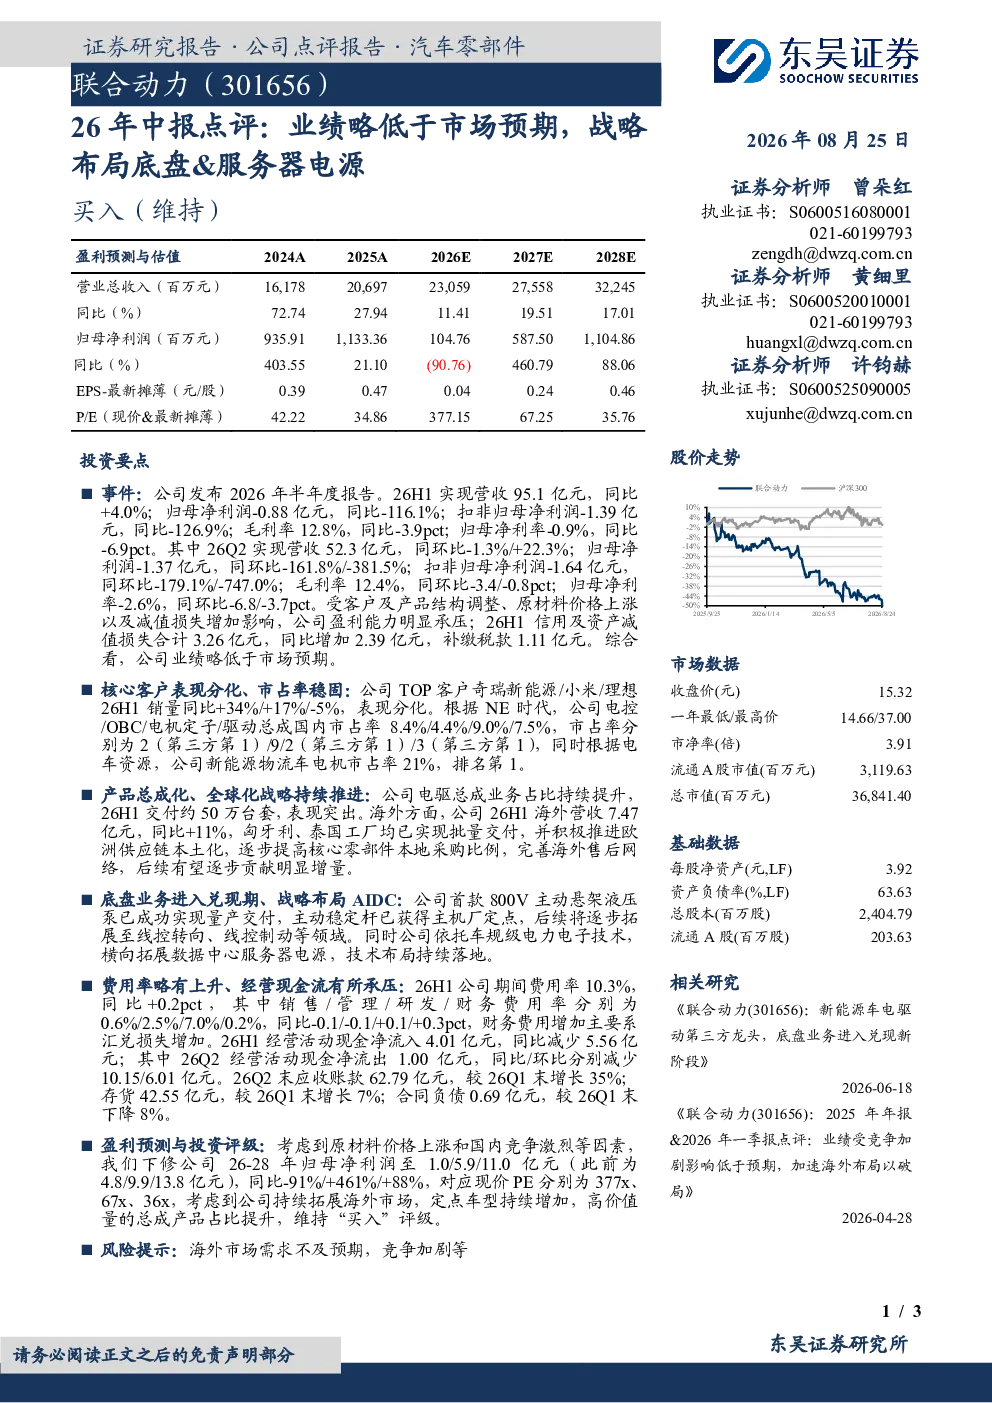
这份研报主要分析了公司2026年半年度报告的核心内容。报告显示,公司营收95.1亿元,同比+4.0%;归母净利润-0.88亿元,同比-116.1%;扣非归母净利润-1.39亿元,同比-126.9%。毛利率12.8%,同比-3.9pct;归母净利率-0.9%,同比-6.9pct。26Q2营收52.3亿元,同环比-1.3%/+22.3%;归母净利润-1.37亿元,同环比-161.8%/-381.5%。业绩略低于市场预期,主要受客户及产品结构调整、原材料价格上涨及减值损失增加影响。26H1信用及资产减值损失合计3.26亿元,同比增加2.39亿元;补缴税款1.11亿元。
报告显示的行业发展趋势如何?
报告显示的行业发展趋势主要集中在新能源汽车及数据中心领域。在新能源汽车方面,公司电驱总成业务占比持续提升,26H1交付约50万台套。国内市占率方面,电控/OBC/电机定子/驱动总成分别为8.4%/4.4%/9.0%/7.5%,排名分别为第2/第9/第2/第3。新能源物流车电机市占率21%,排名第1。在海外市场,公司营收7.47亿元,同比+11%,匈牙利、泰国工厂实现批量交付,推进欧洲供应链本土化。同时,公司依托车规级电力电子技术,横向拓展数据中心服务器电源业务,显示出多元化发展的战略布局。
报告重点分析了哪些方向?
报告重点分析了公司在电驱总成、底盘业务及海外市场的战略布局。电驱总成业务占比持续提升,26H1交付约50万台套。底盘业务进入兑现期,首款800V主动悬架液压泵已量产交付,主动稳定杆获得主机厂定点,逐步拓展至线控转向、线控制动等领域。海外市场方面,公司营收7.47亿元,同比+11%,匈牙利、泰国工厂实现批量交付,推进欧洲供应链本土化,逐步提高核心零部件本地采购比例,完善海外售后网络。此外,公司还依托车规级电力电子技术,横向拓展数据中心服务器电源业务。
报告对市场现状的判断是什么?
报告对市场现状的判断显示,公司在新能源汽车领域具有较强竞争力,特别是在新能源物流车电机市占率方面达到21%,排名第1。然而,公司2026年半年度业绩略低于市场预期,主要受客户及产品结构调整、原材料价格上涨及减值损失增加影响。26H1信用及资产减值损失合计3.26亿元,同比增加2.39亿元;补缴税款1.11亿元。这些数据反映出公司在经营过程中面临一定的挑战。
研报提到了哪些风险提示?
研报提到了的主要风险提示包括海外市场需求不及预期和竞争加剧。虽然公司在海外市场取得了进展,如匈牙利、泰国工厂实现批量交付,推进欧洲供应链本土化,但海外市场需求的不确定性仍然是一个潜在风险。此外,随着新能源汽车行业的快速发展,竞争也日益激烈,公司需要持续提升技术实力和产品竞争力以应对市场变化。这些风险因素可能对公司未来的业绩表现产生影响。