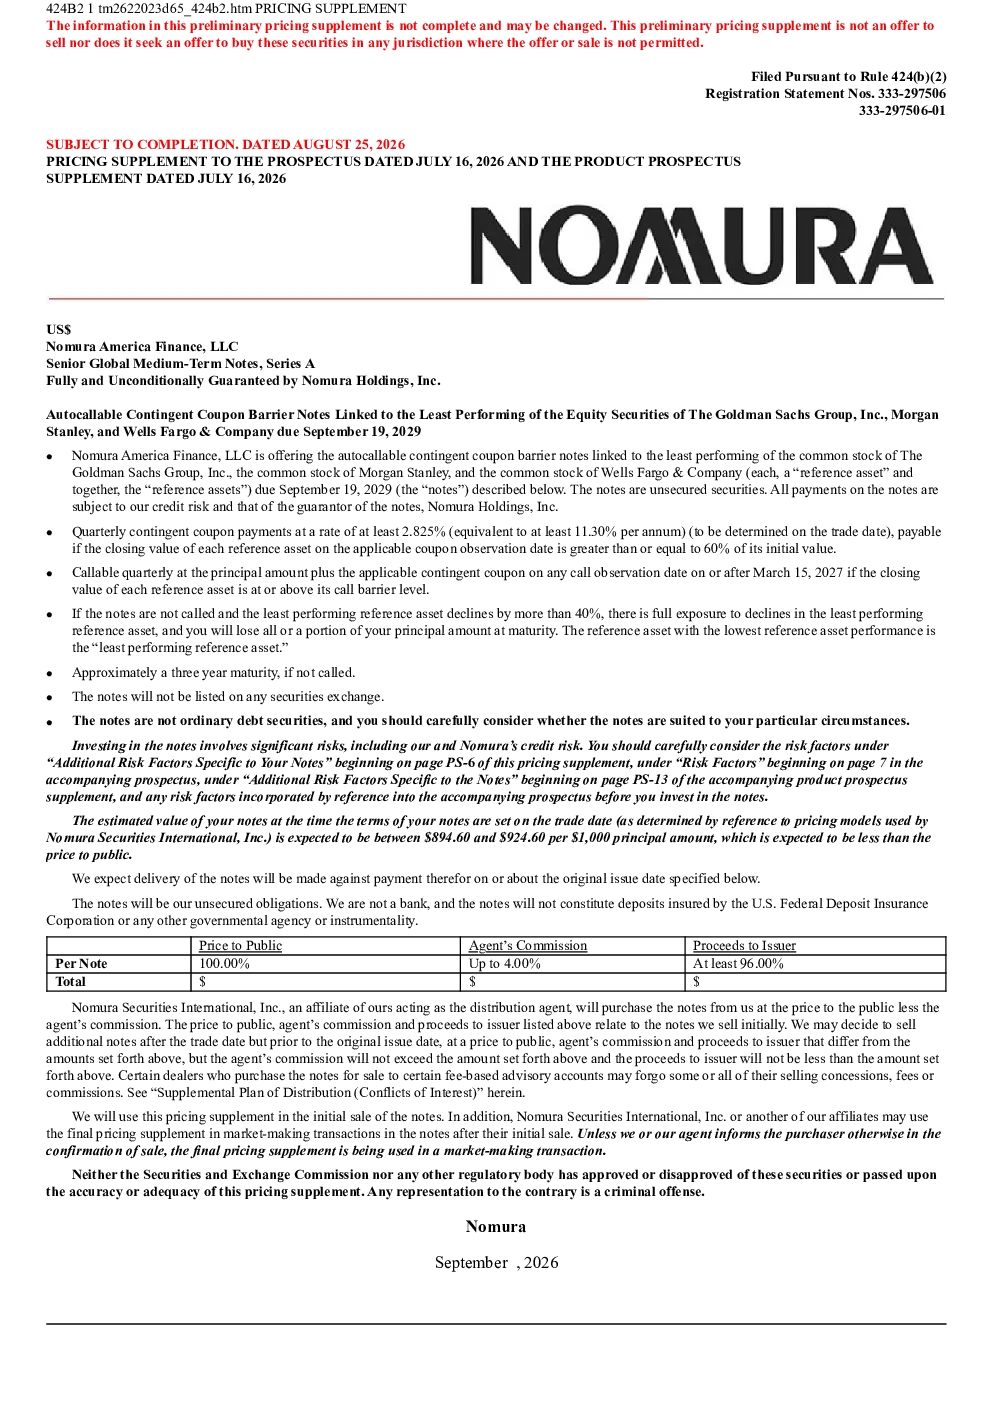
Nomura America Finance, LLC 正在发行与高盛集团、摩根士丹利和富国银行股票表现最差的股票挂钩的自动赎回或有息障碍票据,到期日为2029年9月19日。票据不保证本金返还,如果到期日未赎回且任何参考资产的最终价值低于其障碍价值,则您将损失部分或全部本金。票据的或有息支付取决于参考资产在息票观察日的收盘价是否高于或等于其初始价值的60%,否则将不会支付。票据可以在2027年3月15日或之后、且每个参考资产收盘价等于或高于其赎回障碍水平的任何赎回观察日被赎回。如果票据未赎回且表现最差的参考资产下跌幅度超过40%,则您将完全暴露于该参考资产价值下跌的风险,并可能损失全部或部分本金。票据的估计价值在交易日期设定条款时(根据Nomura Securities International, Inc.的定价模型确定)预计在1,000美元本金为894.60至924.60美元之间,预计低于公开发行价格。预计将在原始发行日期或附近支付票据。票据将是我们无担保的债务。我们不是银行,票据不会构成美国联邦存款保险公司或任何其他政府机构或工具投保的存款。Nomura Securities International, Inc.将按公开发行价格减去代理佣金的价格从我们手中购买票据。我们可能会在交易日期后但在原始发行日期之前决定以不同的价格出售更多票据,但代理佣金不会超过上述金额,发行人获得的收益不会低于上述金额。我们将在初始销售中使用此定价补充。此外,Nomura Securities International, Inc.或我们另一个附属公司可能会在初始销售后使用最终定价补充在票据中进行做市交易。除非我们或我们的代理人通知购买者在销售确认书中另有说明,否则最终定价补充将用于做市交易。美国证券交易委员会或任何其他监管机构均未批准或否定这些证券,也未对定价补充的准确性或充分性进行评估。任何与此相反的说法都是刑事犯罪。
您应该仔细阅读此定价补充,并与其他信息一起阅读,包括与这些票据相关的 prospectus(日期为2026年7月16日)和 product prospectus supplement(日期为2026年7月16日),这些文件与我们的 Senior Global Medium-Term Notes, SeriesA 有关,这些票据是其中的一部分。在定价补充的“风险因素”部分、产品 prospectus supplement 的“与票据相关的额外风险因素”部分以及此定价补充的“与您的票据相关的额外风险因素”部分(从第PS-6页开始)中,您应该仔细考虑其中提到的事项。在投资这些票据之前,我们强烈建议您咨询您的投资、法律、税务、会计和其他顾问。
在“与您的票据相关的额外风险因素”部分,我们讨论了与票据的结构或特征相关的风险,包括票据不保证任何本金返还,您可能会损失全部或部分本金;票据在息票观察日以外的任何时间都不与参考资产的价值挂钩;您可能不会收到任何或有息支付;您的回报仅限于本金加上或有息支付(如果有);票据可能在到期日之前被赎回;由于票据与多个参考资产的表现挂钩,您将完全暴露于参考资产价值波动的风险;由于票据与表现最差的参考资产挂钩,您面临比仅与一个参考资产挂钩的票据更大的损失风险;通常,较高的或有息利率或较低的障碍价值与具有更大预期波动的参考资产相关,因此可能表明损失风险更大;与参考资产相关的投资具有有限的反稀释保护;投资集中于一个行业;税收处理不确定。
我们还讨论了与参考资产相关的风险,包括您将完全暴露于参考资产价值下跌的风险;您将有限地参与参考资产的升值;历史表现不应被视为未来表现的指标;我们的或有对冲和交易活动可能对票据的市场价值产生不利影响;我们或我们的附属公司可能会发行或承销与其他证券或金融或衍生工具相关的收益,这些收益与参考资产的表现变化相关;我们或我们的附属公司也可能与参考证券发行人或与参考证券相关的交易进行业务往来,这可能在我们(或我们的附属公司)与您之间产生利益冲突;您与计算代理人和我们其他附属公司之间可能存在潜在的利益冲突;可能没有活跃的交易市场;二级市场的销售可能导致重大损失。
最后,我们讨论了一般风险因素,包括您将受到Nomura的信用风险,您的票据的价值可能会因市场对Nomura的信用状况的负面变化而受到不利影响;在交易日期设定条款时,您的票据的估计价值(根据我们的附属公司的定价模型确定)将低于您的票据的原始发行价格;如果我们立即在原始发行日期后回购您的票据,您收到的价格可能高于估计价值;由于Nomura是一家控股公司,您获得Nomura对票据的担保付款的权利低于Nomura其他子公司的负债;您必须依靠您自己对与参考资产相关的投资的优点的评估;您的回报可能低于其他可比期限的债务证券的回报;参考资产的历史表现不应被视为其未来表现的指标;我们的或有对冲和交易活动可能对票据的市场价值产生不利影响;我们或我们的附属公司可能会发行或承销与其他证券或金融或衍生工具相关的收益,这些收益与参考资产的表现变化相关;我们或我们的附属公司也可能与参考证券发行人或与参考证券相关的交易进行业务往来,这可能在我们(或我们的附属公司)与您之间产生利益冲突;您与计算代理人和我们其他附属公司之间可能存在潜在的利益冲突;可能没有活跃的交易市场;二级市场的销售可能导致重大损失。
关于美国联邦所得税后果的补充讨论:没有直接的法律依据来确定票据的正确税务处理,因此票据的税务处理在收入包含的时间和性质方面均存在不确定性。根据我们的特殊美国税务顾问Mayer Brown LLP的意见,在收到我们提供的一定事实陈述的情况下,根据某些事实陈述,在符合一定限制的前提下,可以将票据视为与参考资产相关的或有收益预付衍生品合同。由于没有关于美国联邦所得税目的的证券的法定规定、法规、已发布的裁决或司法判决来解决与票据条款实质相同的证券的分类问题,因此其他分类和处理都是可能的,与票据相关的收入的性质和时间可能与此处描述的处理方式不同。
美国持有人:请参阅伴随的 prospectus 中“美国联邦所得税考虑因素—美国持有人税务处理—某些票据被视为看跌期权和存款或衍生品合同—某些票据被视为预付衍生品合同”部分的讨论,以了解与美国持有人(如伴随的 prospectus 中定义)相关的美国联邦所得税考虑因素。根据上述方法,我们打算根据此方法处理在到期或提前出售、交换或赎回时的任何收益或损失,将其视为资本收益或损失,金额等于您在该时间收到的金额(不包括任何或有息支付)与您的票据税基之间的差额。任何此类收益或损失将被视为长期资本收益或损失,如果您在此时持有票据超过一年。您的票据的税基通常将等于您的票据成本。此外,或有息支付的税务处理尚不明确。尽管或有息支付的税务处理尚不明确,但我们打算将任何或有息支付(包括在到期日)视为普通收入,您应根据您正常的会计方法在或有息支付产生或收到时将其纳入收入。
非美国持有人:请参阅伴随的 prospectus 中“美国联邦所得税考虑因素—非美国持有人税务处理”部分的讨论,以了解与非美国持有人(如伴随的 prospectus 中定义)相关的美国联邦所得税考虑因素。由于或有息支付的美国联邦所得税处理(包括预扣)尚不确定,如果我们有预扣义务,我们打算以30%的税率(或根据适用的所得税条约以较低的税率)预扣全部或有息支付金额。即使我们没有预扣义务,支付链中的另一个预扣代理人也可能以相同的程度执行预扣。任何美国联邦预扣税一般只征收一次。我们将不会就任何此类预扣支付支付任何额外金额。
“股息等价物”支付被视为来自美国的股息,此类支付通常会对非美国持有人征收30%的美国预扣税。根据美国财政部部 regulations,与“指定ELI”相关的支付(包括视为支付)可能被视为股息等价物,如果此类指定的ELI参考对“标的证券”的兴趣,而“标的证券”通常是指根据美国联邦所得税目的应视为公司的实体的任何利益,如果与该利益的支付可能导致美国来源股息。然而,美国国税局指南规定,预扣指定ELI的预扣税不适用于不是 delta-one 仪器且在2027年1月1日之前发行的指定ELI。根据发行人的确定,这些票据不是“delta-one”仪器,因此非美国持有人不应受票据的股息等价物支付的预扣税影响。但是,有可能票据可能因影响参考资产或票据的某些事件的发生而被视为视为重新发行,并且在此之后,票据可能被视为受股息等价物预扣税约束。进入或已经进入与其他与参考资产或票据相关的交易的其他交易的非美国持有人应咨询他们的税务顾问,以了解股息等价物预扣税在票据和其他交易环境下的适用情况。如果任何支付被视为受预扣税约束的股息等价物,我们(或适用的支付代理)将有权在不要求支付与所扣金额相关的任何额外金额的情况下预扣税款。
拟购买的票据持有人应咨询他们的税务顾问,以了解购买、拥有和处置票据对他们的联邦、州、地方和其他税收后果。
补充分配计划(利益冲突):我们将同意向 Nomura Securities International, Inc.(“分配代理”),分配代理将同意从我们手中购买定价补充封面上的票据总额。分配代理将同意以至少96.00%的本金价格从我们手中购买票据。分配代理的佣金最高为4.00%。分配代理将向公众提供与此定价补充相关的票据,价格为定价补充封面上的公开发行价格,并向某些经销商提供该价格减去不超过票据本金4.00%的让步。如果所有票据都没有以原始发行价格出售,分配代理可以改变要约价格和其他销售条款。某些经销商购买的票据用于向某些基于费用的顾问账户出售,可能会放弃部分或全部销售让步、费用或佣金。
在分配代理将票据以低于代理佣金全部金额的让步价格转售给经纪人或经销商的情况下,该经纪人或经销商可能被视为1933年证券法中定义的票据的“承销商”。如果分配代理无法以公开要约价格出售所有票据,分配代理提议不时以协商交易或其他方式提供票据出售,出售价格由出售时确定。
在未来,分配代理可能会回购和转售票据进行做市交易。有关分配计划、分配协议和可能的做市活动更多信息,请参阅伴随的 prospectus 中的“分配计划(利益冲突)”。
分配代理是我们的附属公司,因此,根据FINRA规则5121,它在本次发行中具有“利益冲突”的含义。分配代理未经账户持有人事先的具体书面批准,不得向其行使自由裁量权的任何账户出售票据。
分配代理和/或其附属公司可能会不时为我们提供投资银行和顾问服务,为此他们已收取并预期将收取习惯性费用和佣金。分配代理及其附属公司可能会不时与我们进行交易,并为我们提供服务,这是正常业务的一部分。