猜你想问
甘源食品2026年中报核心数据有哪些?
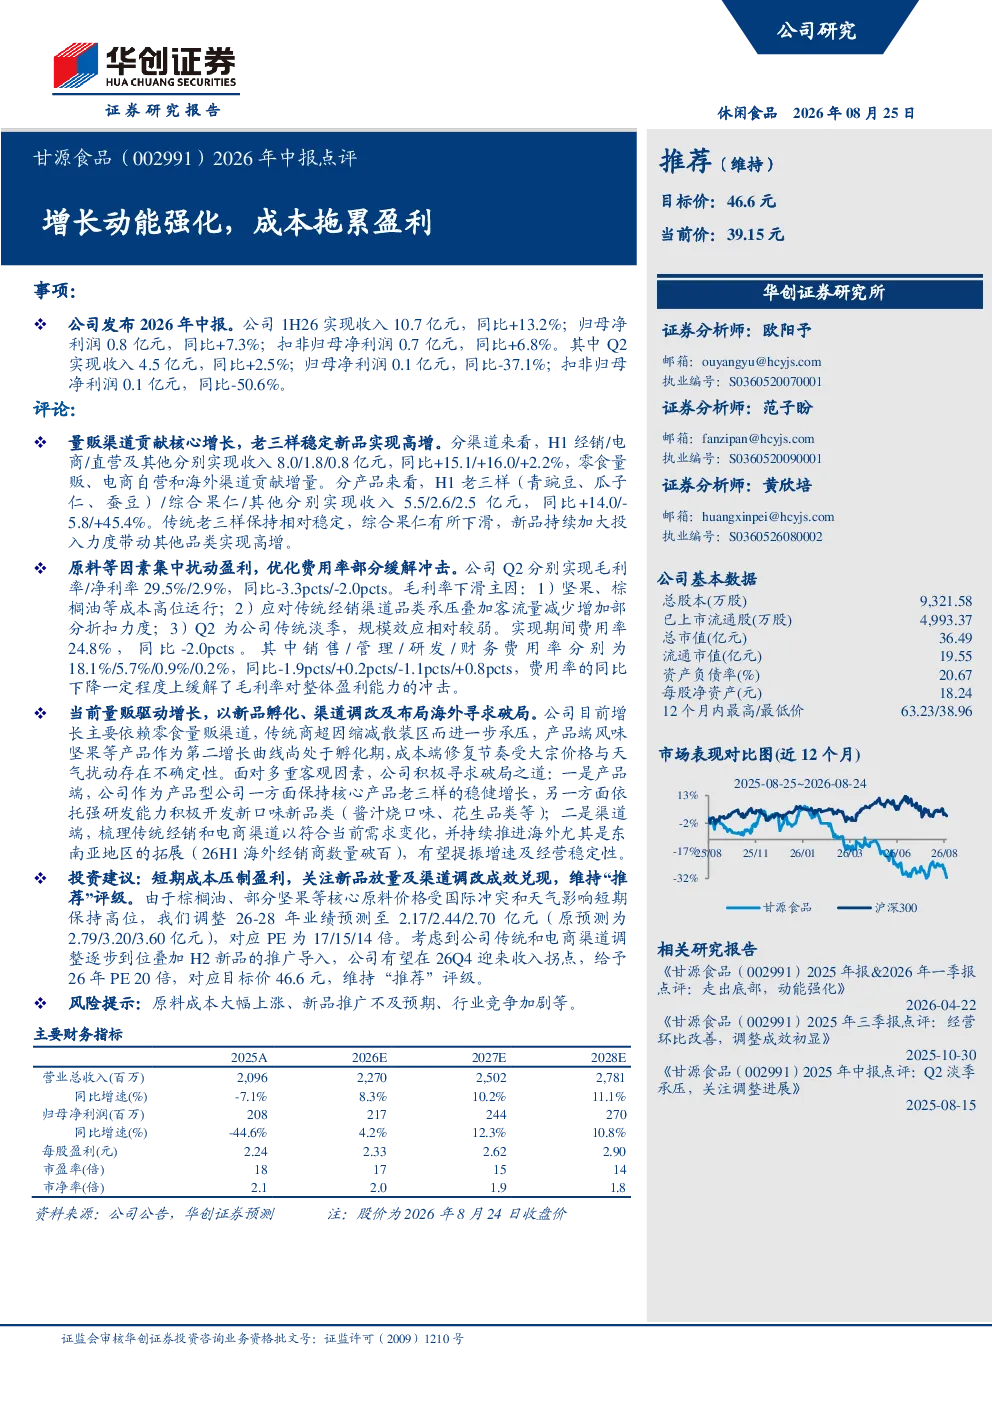
甘源食品2026年中报显示,公司上半年实现收入10.7亿元,同比增长13.2%,归母净利润0.8亿元,同比增长7.3%。其中第二季度收入4.5亿元,同比增长2.5%,但归母净利润同比下降37.1%。主要增长动力来自零食量贩、电商自营和海外渠道,分别实现收入8.0/1.8/0.8亿元,同比增长15.1/+16.0/+2.2%。产品方面,传统老三样收入5.5亿元,同比增长14.0%,综合果仁收入2.6亿元,同比下降5.8%,而其他品类收入2.5亿元,同比增长45.4%
甘源食品所处赛道发展趋势如何?
甘源食品所处赛道为休闲零食行业,当前市场呈现消费升级和渠道多元化趋势。零食量贩渠道增长迅速,电商渠道持续扩张,海外市场尤其是东南亚地区潜力巨大。行业竞争激烈,品牌集中度提升,消费者对健康化、个性化产品需求增加。企业需持续创新产品、优化渠道布局以应对市场变化
研报对甘源食品的重点分析方向是什么?
研报重点分析了甘源食品的渠道结构优化和新品孵化情况。公司增长主要依赖零食量贩渠道,传统商超渠道面临压力。产品端,老三样保持稳定,综合果仁下滑,新品带动其他品类高增。公司积极开发新口味新品类,并推进传统经销和电商渠道梳理,同时加速海外拓展,尤其是东南亚市场
当前甘源食品的市场现状如何?
甘源食品当前市场现状表现为收入稳步增长但盈利能力承压。公司上半年收入和利润均实现同比增长,但Q2净利润大幅下滑,主要受成本端拖累。毛利率下滑主因包括坚果、棕榈油等原材料成本高位运行,传统经销渠道折扣力度增加,以及Q2淡季规模效应减弱。期间费用率有所下降,部分缓解了盈利压力
研报提示的主要风险有哪些?
研报提示的主要风险包括:原料成本大幅上涨风险,坚果、棕榈油等大宗原材料价格波动可能持续影响成本端;新品推广不及预期风险,产品端新品孵化尚处早期,市场接受度存在不确定性;行业竞争加剧风险,休闲零食行业竞争激烈,头部企业市场份额持续提升可能压缩成长空间
你可能感兴趣
2026年中报点评:直营及新品类驱动增长,费投加大拖累Q2盈利
食品饮料西南证券2026-08-30
2026年中报点评Q2收入稳健增长,销售费用率抬升拖累盈利
国泰海通证券2026-09-01
价量齐升推动营收增长,多因素拖累盈利能力表现——索通发展(603612.SH)2026年中报点评
西部证券2026-09-04
公司事件点评报告:成本端拖累盈利,强化新品研发效率
食品饮料华鑫证券2025-08-28
长江电新 宁德时代2026年中报业绩分析 盈利延续稳健增长 大额回购强化信心
未知机构2026-07-25
晋控煤业(601001)2026年中报点评:价格提升不及预期,成本提高拖累业绩
国泰海通证券2026-09-02
2026年中报点评:成本上涨拖累毛利率表现,利润阶段性承压
食品饮料财信证券2026-08-28
猪价深跌拖累中期业绩,成本优势护航周期回暖——2026年中报业绩点评
中泰证券2026-08-24
温氏股份2026年中报点评:猪价低迷拖累业绩,养殖成本改善蓄势
国金证券2026-08-26
华住集团-S(01179.HK)2026年中报点评 轻资产扩张动能强劲,盈利质量与股东回报双升
华创证券2026-08-21