猜你想问
这份报告的核心内容是什么?
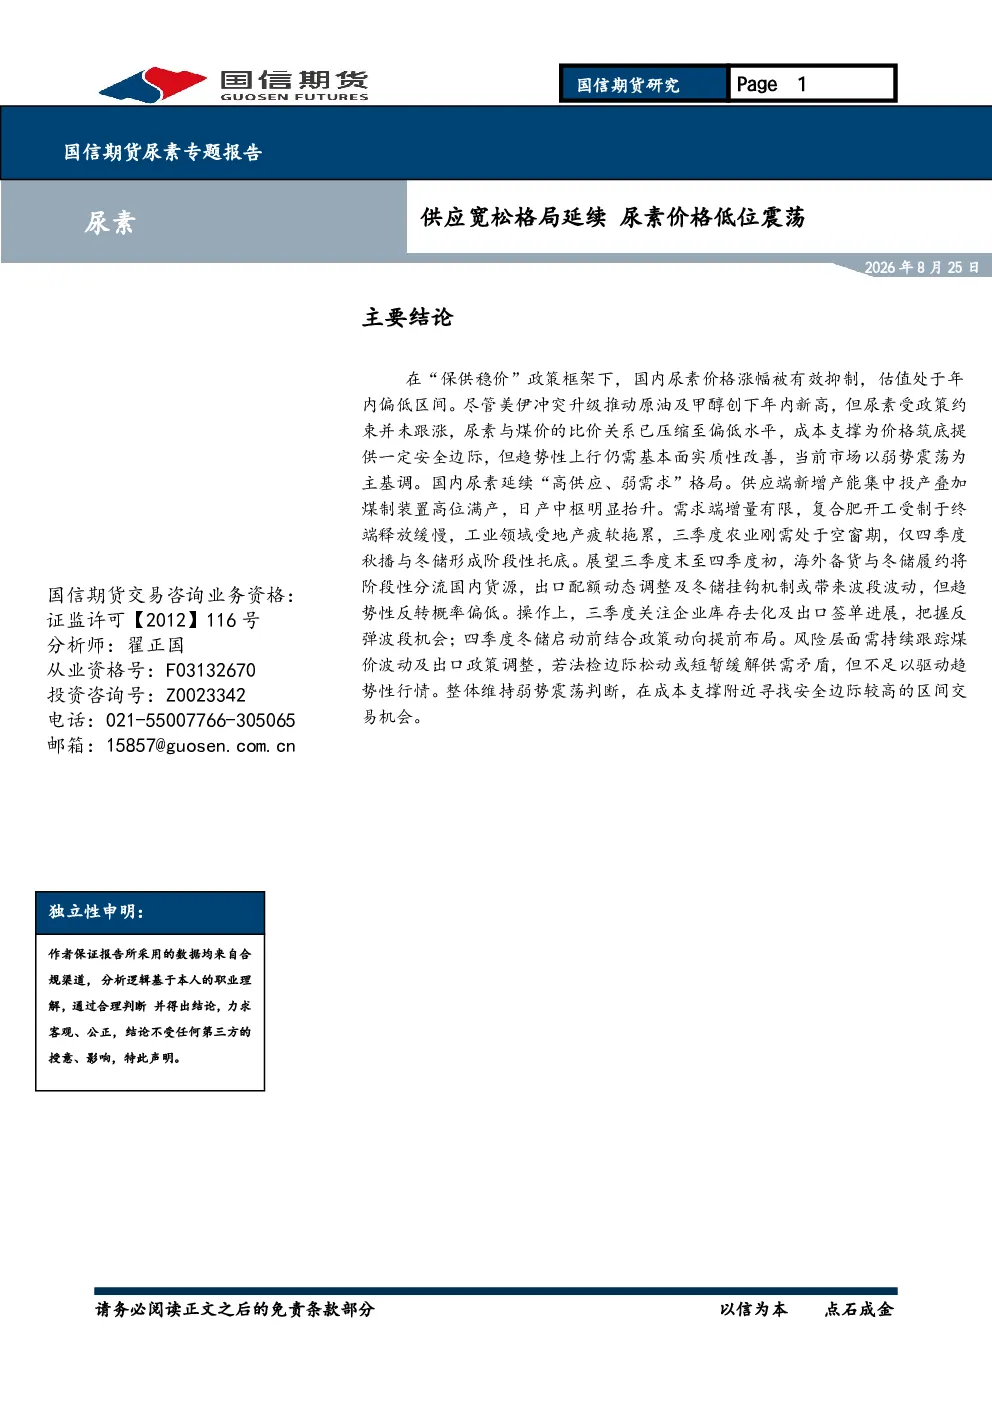
报告分析了2026年以来尿素期货价格的剧烈震荡,指出其受政策调控、地缘情绪与需求节奏影响。年内最高点为2038元/吨,最低点为1693元/吨。报告还详细考察了供应端,2026年前七个月尿素产量同比增长9.08%,达到4591.9万吨,全年新增产能超600万吨,总供应能力预计达8600万吨/年。需求端方面,农业需求占比约70%,工业需求占比约30%,但复合肥、三聚氰胺开工率分别同比下降5.52%和1.46%。库存与进出口数据显示,截至8月20日,尿素企业库存同比上升48.02%,港口库存同比上升40.38%。2026年上半年尿素出口90.71万吨,政策调控是核心变量。
尿素行业未来发展趋势如何?
尿素行业未来延续“高供应、弱需求”格局,供应宽松压制价格。农业需求增长主要驱动力为高标准农田建设,工业需求受复合肥、三聚氰胺开工率下降影响。政策方面,“保供稳价”政策框架下价格涨幅被抑制,估值处于偏低区间。出口政策是2026年下半年核心变量,但配额释放平缓,难以根本扭转供应宽松格局。整体来看,尿素市场以弱势震荡为主,操作上注重节奏与政策跟踪,在成本支撑附近寻找区间交易机会。
报告重点分析了哪些方向?
报告重点分析了尿素价格走势、供应端产能与产量变化、需求端农业与工业需求结构、库存与进出口情况。供应端数据显示2026年前七个月尿素产量同比大幅增长,新增产能超600万吨,总供应能力预计达8600万吨/年。需求端则指出农业需求占比约70%,受高标准农田建设政策影响,工业需求占比约30%但开工率下降。库存方面,尿素企业库存和港口库存均同比显著上升。进出口数据显示2026年上半年尿素出口90.71万吨,政策调控是核心变量。
当前尿素市场现状如何判断?
当前尿素市场呈现“高供应、弱需求”格局,供应宽松压制价格。2026年以来尿素期货价格剧烈震荡,年内高点为2038元/吨,低点为1693元/吨。供应端产能持续扩张,2026年前七个月产量同比增长9.08%,总供应能力预计达8600万吨/年。需求端农业需求占比约70%,工业需求占比约30%但开工率下降。库存方面,尿素企业库存和港口库存均同比显著上升。政策方面,“保供稳价”政策抑制价格涨幅,估值处于偏低区间。整体来看,市场以弱势震荡为主,操作上注重节奏与政策跟踪。
研报提示了哪些风险?
研报提示需持续跟踪煤价波动及出口政策调整。法检边际松动可能短暂缓解供需矛盾,但不足以驱动趋势性行情。供应端产能持续扩张,2026年前七个月尿素产量同比增长9.08%,总供应能力预计达8600万吨/年。需求端工业需求受开工率下降影响,农业需求虽受政策支持但增速有限。库存方面,尿素企业库存和港口库存均同比显著上升,加剧供应宽松格局。出口政策是2026年下半年核心变量,但配额释放平缓,难以根本扭转市场现状。政策调控仍是影响价格的关键变量。