猜你想问
多晶硅本周价格走势如何?
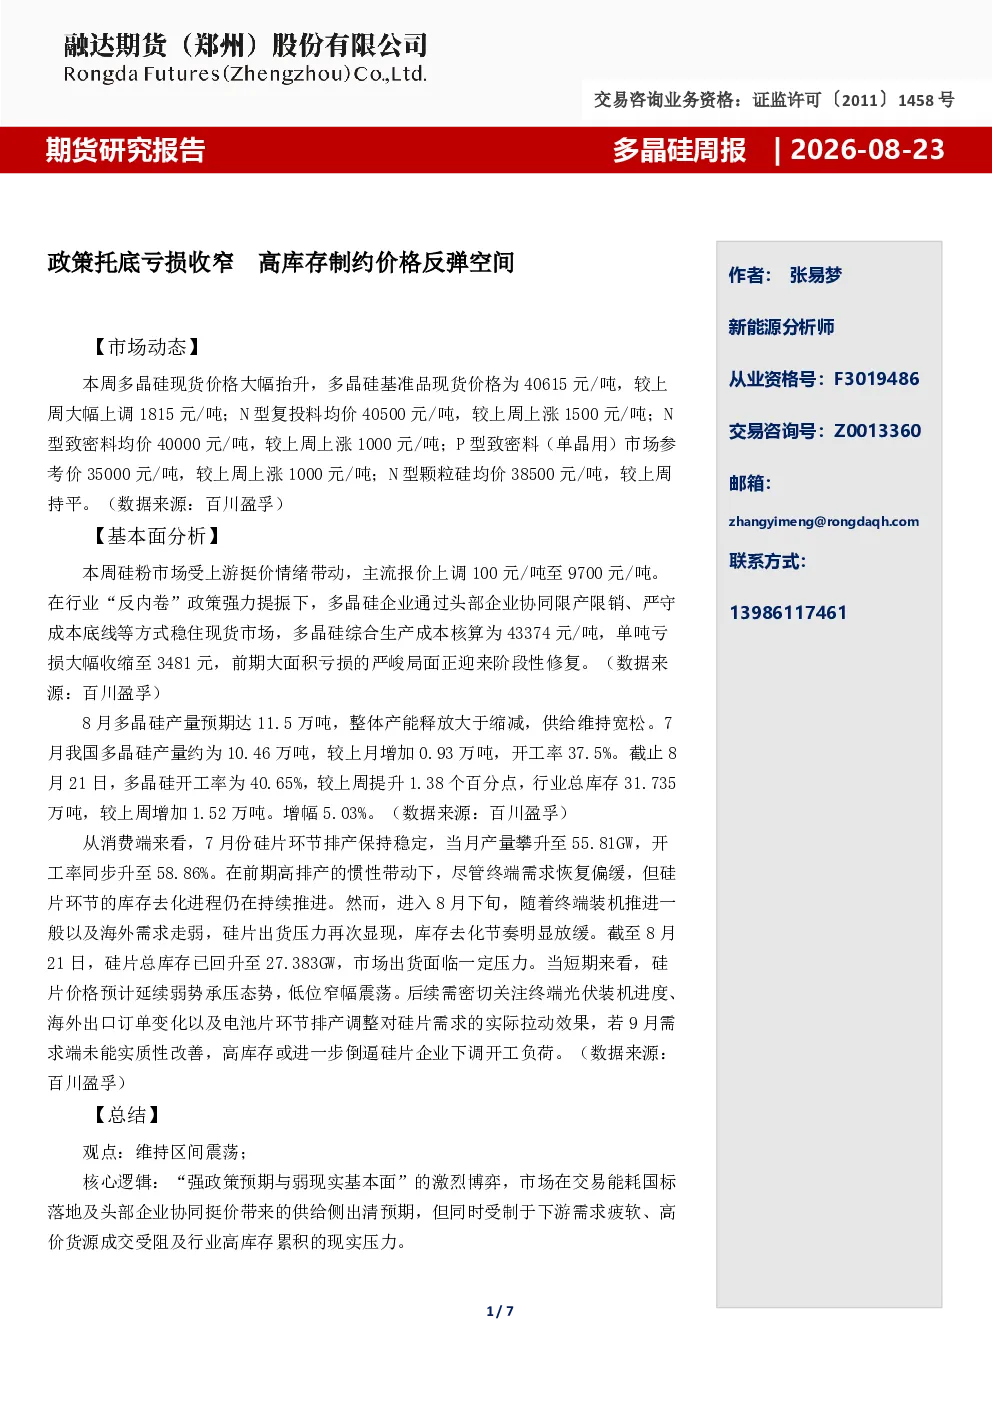
本周多晶硅现货价格大幅抬升,基准品现货价格达40615元/吨,较上周上涨1815元/吨。N型复投料、N型致密料、P型致密料及N型颗粒硅价格均有上涨,其中N型颗粒硅持平。价格抬升主要受政策预期支撑,但下游需求疲软和高库存压力仍制约价格反弹空间。
多晶硅行业当前成本与盈利情况怎样?
硅粉价格上涨100元/吨至9700元/吨,多晶硅综合生产成本为43374元/吨。单吨亏损收窄至3481元,行业亏损局面阶段性修复。成本端支撑盈利,但供给维持宽松,库存高企压制价格,盈利修复仍需政策与需求双重支撑。
多晶硅行业供需格局及库存现状如何?
8月多晶硅产量预期达11.5万吨,供给维持宽松;截至8月21日,开工率40.65%,总库存31.735万吨,较上周增加1.52万吨。消费端7月硅片产量55.81GW,8月下旬终端装机及海外需求走弱,库存去化放缓,截至8月21日硅片总库存回升至27.383GW,供需错配未缓解。
多晶硅行业未来发展趋势与价格走势预测?
“强政策预期与弱现实基本面”博弈,市场交易供给侧出清预期,但受制于下游需求疲软、高价货源成交受阻及高库存压力。价格走势处于重构过渡期,短期依赖实单跟进与政策落地节奏。头部企业协同稳价,但供需错配未缓解,市场价格短期弱势承压。
多晶硅行业投资风险提示有哪些?
当前多晶硅行业面临政策预期与现实基本面博弈,高库存压制价格反弹空间,下游需求疲软限制价格上行。若9月需求端未实质性改善,高库存或倒逼硅片企业下调开工负荷,行业盈利修复进程或受影响。投资需关注政策落地节奏与供需关系变化。
你可能感兴趣
基本金属铝产业链周报:氧化铝:产能释放压制价格,短期围绕成本线偏弱运行;电解铝:宏观压制边际缓解,海外复产预期制约反弹空间;铸造铝合金:废铝托底价格,倒挂格局下AL-AD价差存修复动力
招商期货2026-07-05
新特能源(1799 HK)亏损明显收窄;政策约束和行业自律下,多晶硅价格修复可期
交银国际2026-08-24
碳酸锂周度报告:现货活跃托底下方支撑,仓单新高制约反弹空间
东证期货2025-01-05
尿素周报:政策托底与高库存博弈,关注需求边际变化
国联期货2026-08-29
农林牧渔行业周报:猪价进一步下行空间有限,二育及仔猪价格高企对猪价形成托底
农林牧渔开源证券2025-02-09
公司9月销售降幅收窄,中央多重刺激政策托底,建议“区间操作”
房地产群益证券2022-10-11
工业硅周报:库存抑制上方空间,关注逢高做空机会,多晶硅:政策预期主导,盘面高位运行
国联期货2025-09-15
氯碱:成本托底难敌高库存,反弹空配
中辉期货2026-08-23
工业硅丰水期震荡筑底 多晶硅高库存压制反弹
电子设备东证衍生品研究院2026-06-26
尿素月报:政策托底,价格或存反弹机会
弘业期货2026-08-06