猜你想问
这份研报的核心内容是什么?
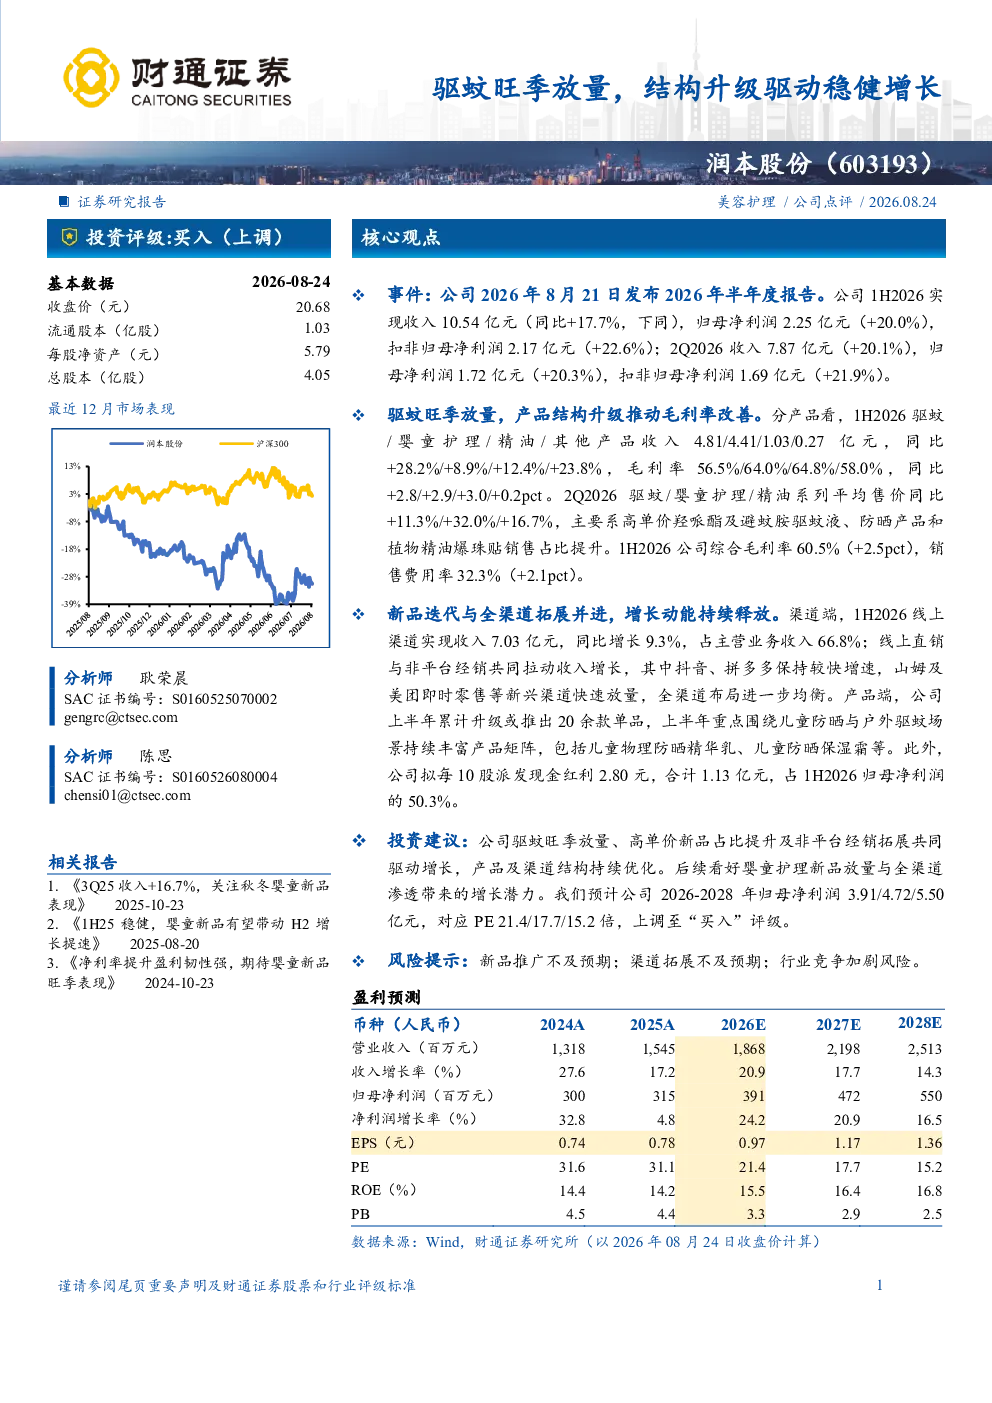
这份研报分析了润本股份2026年上半年的业绩表现,指出公司收入和净利润均实现同比增长,主要得益于驱蚊旺季放量以及产品结构升级推动毛利率改善。报告显示,1H2026公司实现收入10.54亿元,同比增长17.7%;归母净利润2.25亿元,同比增长20.0%。分产品来看,驱蚊产品收入占比提升显著,高单价产品销售占比增加,带动整体毛利率提升。同时,公司积极拓展线上渠道和推出新品,如儿童防晒和户外驱蚊产品,为后续增长奠定基础。
当前驱蚊产品赛道的发展趋势如何?
当前驱蚊产品赛道呈现稳健发展趋势,尤其在儿童防护细分领域需求持续增长。随着消费者对健康安全意识的提升,儿童驱蚊产品的市场空间不断拓展。同时,产品创新成为关键驱动力,如物理防晒、植物精油等新型驱蚊产品的研发,以及高单价产品的市场渗透率提升,均反映行业向高端化、专业化方向发展。此外,全渠道布局成为企业竞争的重要策略,线上线下渠道协同发力,新兴渠道如山姆会员店、美团即时零售等快速放量,进一步加速市场渗透。
研报重点分析了哪些方面?
研报重点分析了润本股份的产品结构升级和渠道拓展策略。在产品端,公司通过推出和升级20余款单品,围绕儿童防晒与户外驱蚊场景丰富产品矩阵,特别是儿童物理防晒精华乳、儿童防晒保湿霜等新品的推出,有效提升了产品竞争力。在渠道端,公司持续优化线上渠道占比,抖音、拼多多等平台保持较快增速,同时积极拓展山姆及美团等新兴渠道,实现全渠道布局。这些举措共同推动了公司业绩的稳健增长。
从市场现状来看,润本股份处于什么位置?
从市场现状来看,润本股份在驱蚊及婴幼儿护理产品领域具备较强的市场竞争力。公司通过产品结构升级,成功提升了高单价产品的销售占比,带动毛利率改善,显示出其产品创新能力。同时,全渠道拓展策略有效提升了市场覆盖率,线上渠道收入占比已达到66.8%,且在新兴渠道的布局上表现突出。综合来看,润本股份在细分赛道中已形成一定的竞争优势,未来发展潜力较大。
研报提示了哪些主要风险?
研报提示了润本股份面临的主要风险,包括新品推广不及预期、渠道拓展不及预期以及行业竞争加剧风险。新品推广方面,若公司新推出的儿童防晒、户外驱蚊等新品市场接受度不高,可能影响业绩增长。渠道拓展方面,若新兴渠道如山姆、美团等拓展速度放缓,可能影响公司市场渗透率。行业竞争方面,随着更多企业进入驱蚊及婴幼儿护理领域,市场竞争可能加剧,对公司盈利能力构成挑战。