猜你想问
宋城演艺2026年半年度报告核心内容是什么?
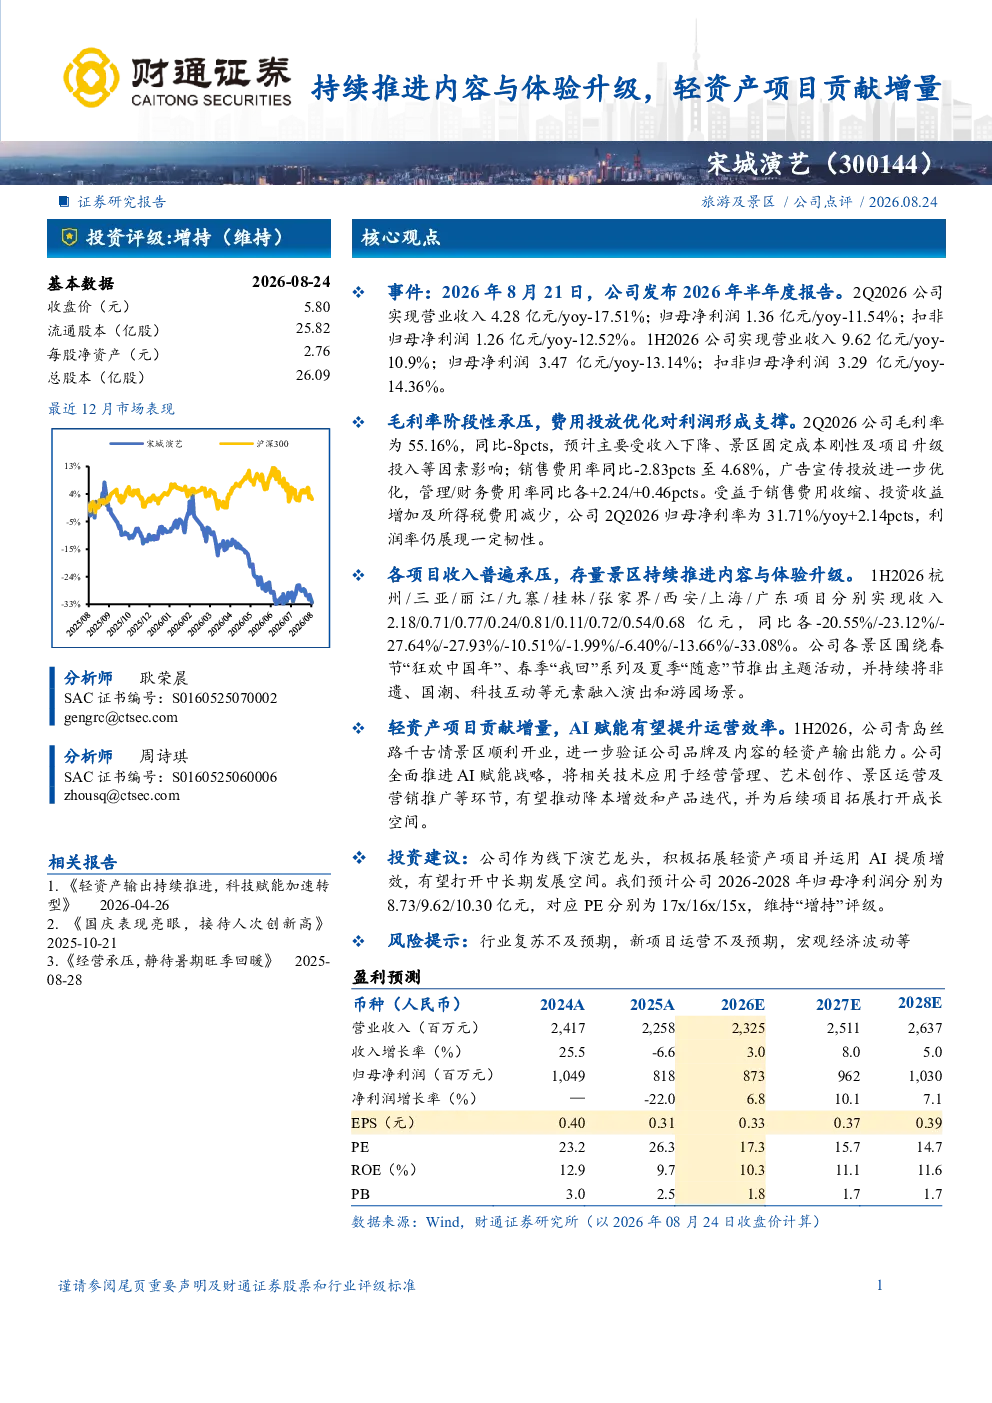
宋城演艺2026年半年度报告显示公司经营承压,但费用优化对利润形成支撑。毛利率阶段性承压主要受收入下降、固定成本及项目升级投入影响;销售费用率优化,管理/财务费用率略有上升。归母净利率展现韧性,主要得益于销售费用收缩、投资收益增加及所得税费用减少。各项目收入普遍承压,杭州/三亚等项目收入同比分别下降20.55%/-23.12%等。
文旅赛道行业发展趋势如何?
文旅赛道行业正经历转型升级,存量景区通过内容与体验升级保持竞争力,如宋城演艺围绕春节、春季、夏季推出融入非遗、国潮、科技互动的主题活动。轻资产模式成为重要发展方向,青岛丝路千古情景区开业验证了品牌及内容的轻资产输出能力。AI技术赋能经营管理、艺术创作、景区运营及营销推广,推动降本增效和产品迭代,行业复苏与技术创新是未来关键。
宋城演艺报告重点分析了哪些方向?
宋城演艺报告重点分析了经营承压下的费用优化效果、毛利率阶段性承压原因、销售费用率优化情况、归母净利率韧性来源。同时关注存量景区内容体验升级、轻资产项目贡献增量(青岛丝路千古情景区开业)、AI赋能战略推进情况,并预测了2026-2028年归母净利润及PE估值。
当前文旅市场现状如何?
当前文旅市场呈现分化态势,一方面受宏观经济影响,部分项目收入承压,如宋城演艺各项目收入普遍下降;另一方面,行业积极寻求转型升级,通过内容创新、技术赋能和轻资产模式探索新增长点。宋城演艺等龙头企业持续推进体验升级和AI应用,展现行业韧性,但需关注行业复苏不及预期等挑战。
研报提示了哪些风险?
研报提示的主要风险包括行业复苏不及预期,文旅消费需求可能受经济波动影响;新项目运营不及预期,轻资产项目如青岛丝路千古情景区需持续验证其盈利能力;宏观经济波动可能影响企业投资和经营决策。此外,竞争加剧、政策变化等也是行业需关注的风险因素。
你可能感兴趣
2024年报及2025一季报点评:新项目贡献利润增量,推进青岛轻资产项目
休闲服务东吴证券2025-04-28
公司分红率近80%,存量持续夯实+轻资产项目贡献增量
山西证券2026-05-11
2026年半年报点评存量项目短期承压,轻资产高增与内容升级蓄力成长
国联民生证券2026-08-25
印尼焦炭项目持续推进,万盛贡献业绩增量
钢铁国金证券2022-03-22
Q2业绩高增长,项目推进持续贡献增量
有色金属华安证券2021-08-01
传媒行业2019年中期策略:持续关注景气细分,技术推动内容体验升级
文化传媒山西证券2019-06-21
2023年报点评报告:客流复苏强劲,景区项目升级扩容贡献增量
休闲服务华龙证券2024-04-24
2023年三季报点评:储能项目推进顺利,贡献业绩增量
电子设备华创证券2023-10-31
内蒙烯烃项目贡献增量,在建和储备项目积极推进
山西证券2025-08-27
投资业务贡献增量,轻资产业务韧性较强
金融山西证券2024-04-30