猜你想问
这份研报的核心内容是什么?
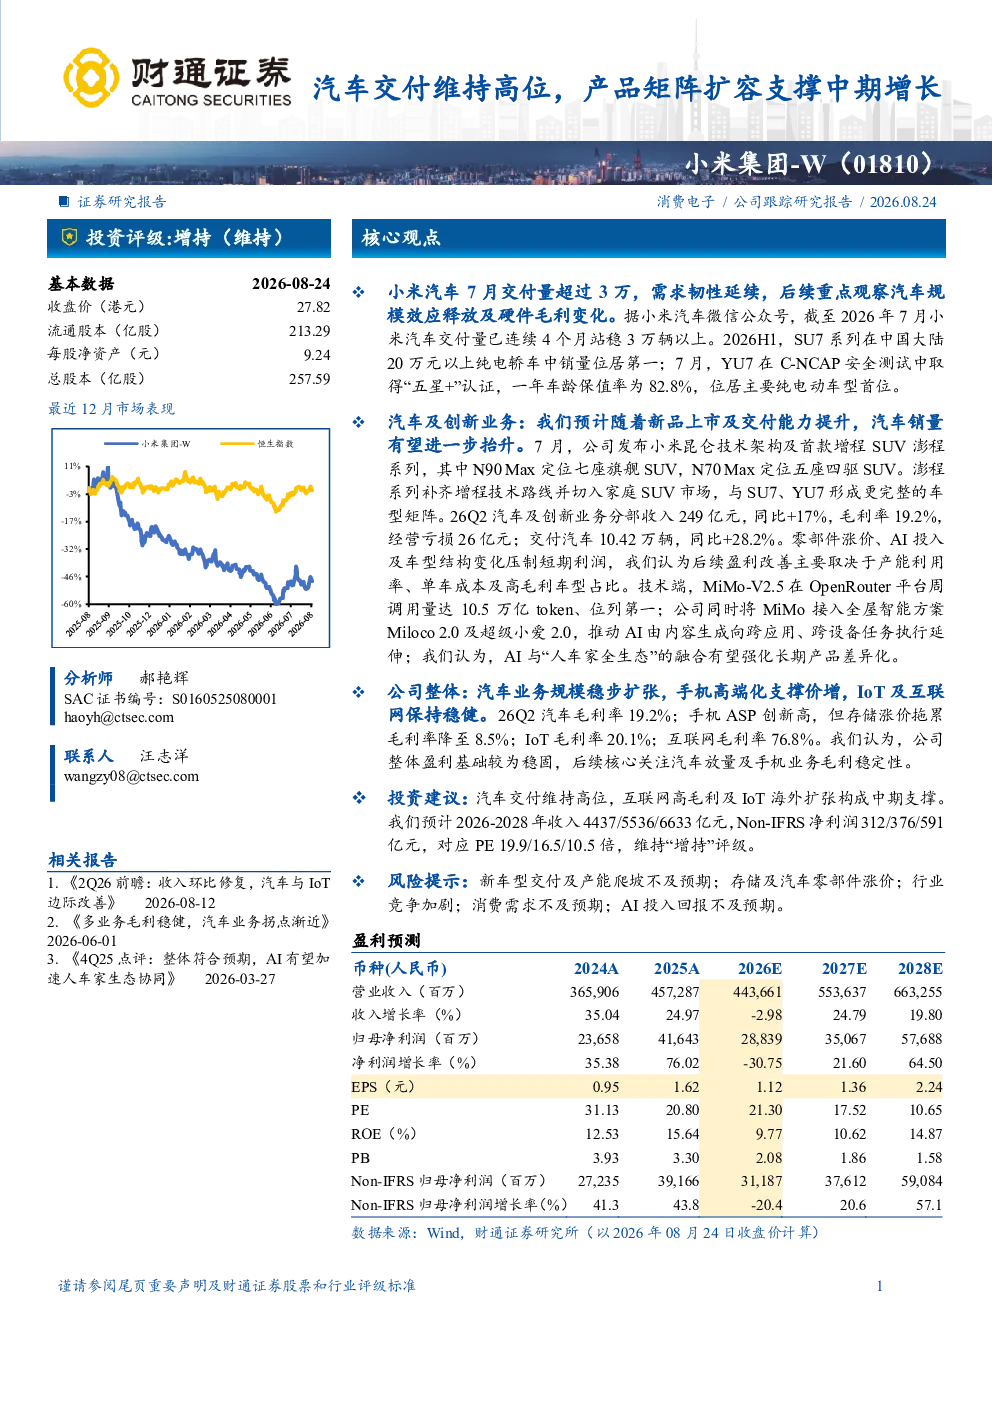
研报指出小米汽车7月交付量超3万,连续4个月站稳该水平,SU7系列在中国大陆20万元以上纯电轿车销量第一,YU7获C-NCAP“五星+”认证,一年车龄保值率82.8%位居首位。预计新品上市及交付能力提升将推动汽车销量进一步增长,澎程系列补齐增程技术路线并切入家庭SUV市场,形成更完整车型矩阵。26Q2汽车及创新业务分部收入249亿元(同比+17%),毛利率19.2%,经营亏损26亿元;交付汽车10.42万辆(同比+28.2%)。技术端,MiMo-V2.5在OpenRouter平台周调用量达10.5万亿token位列第一,接入全屋智能方案Miloco 2.0及超级小爱2.0,推动AI由内容生成向跨应用、跨设备任务执行延伸,AI与“人车家全生态”融合强化长期产品差异化。公司整体盈利基础稳固,后续核心关注汽车放量及手机业务毛利稳定性。
汽车行业发展趋势如何?
汽车行业正经历电动化、智能化、网联化转型,小米汽车通过SU7、YU7等车型布局高端纯电轿车市场,并推出澎程系列补齐增程技术路线,切入家庭SUV市场,构建更完整的车型矩阵。技术端,AI与汽车生态融合成为趋势,MiMo-V2.5等大模型技术推动AI应用从内容生成向跨应用、跨设备任务执行延伸,强化产品差异化。行业竞争激烈,但小米汽车通过技术积累和生态整合,有望在市场中占据一席之地。
研报重点分析了哪些方向?
研报重点分析了小米汽车业务的发展情况,包括交付量、车型布局、技术进展及财务表现。报告指出小米汽车7月交付量超3万,连续4个月站稳该水平,SU7系列销量领先,YU7获“五星+”认证,保值率居首。新品上市及交付能力提升将推动销量增长,澎程系列补齐增程技术路线。同时,报告关注了汽车业务的盈利能力,指出26Q2毛利率19.2%,但短期利润受零部件涨价、AI投入及车型结构变化压制,后续盈利改善取决于产能利用率、单车成本及高毛利车型占比。此外,报告还分析了公司整体业务表现,包括手机高端化、IoT及互联网业务,指出整体盈利基础稳固,后续核心关注汽车放量及手机业务毛利稳定性。
当前汽车市场现状如何?
当前汽车市场处于电动化、智能化快速发展阶段,市场竞争激烈。小米汽车通过持续推出新车型、提升交付能力,在市场中占据一席之地。报告显示,小米汽车7月交付量超3万,连续4个月站稳该水平,SU7系列在中国大陆20万元以上纯电轿车销量第一,YU7获C-NCAP“五星+”认证,保值率表现优异。同时,行业普遍面临零部件涨价、技术投入加大等挑战,短期利润承压。但长期来看,电动化和智能化趋势明确,技术创新和生态整合能力成为关键竞争因素。
研报提示了哪些风险?
研报提示了以下风险:新车型交付及产能爬坡不及预期可能导致销量增长不及预期;存储及汽车零部件涨价可能影响成本控制;行业竞争加剧可能压缩利润空间;消费需求不及预期可能影响整体销量;AI投入回报不及预期可能影响长期发展。这些风险需要关注,但报告也指出小米汽车通过技术积累和生态整合,具备一定的抗风险能力。