猜你想问
这份报告主要分析了什么内容?
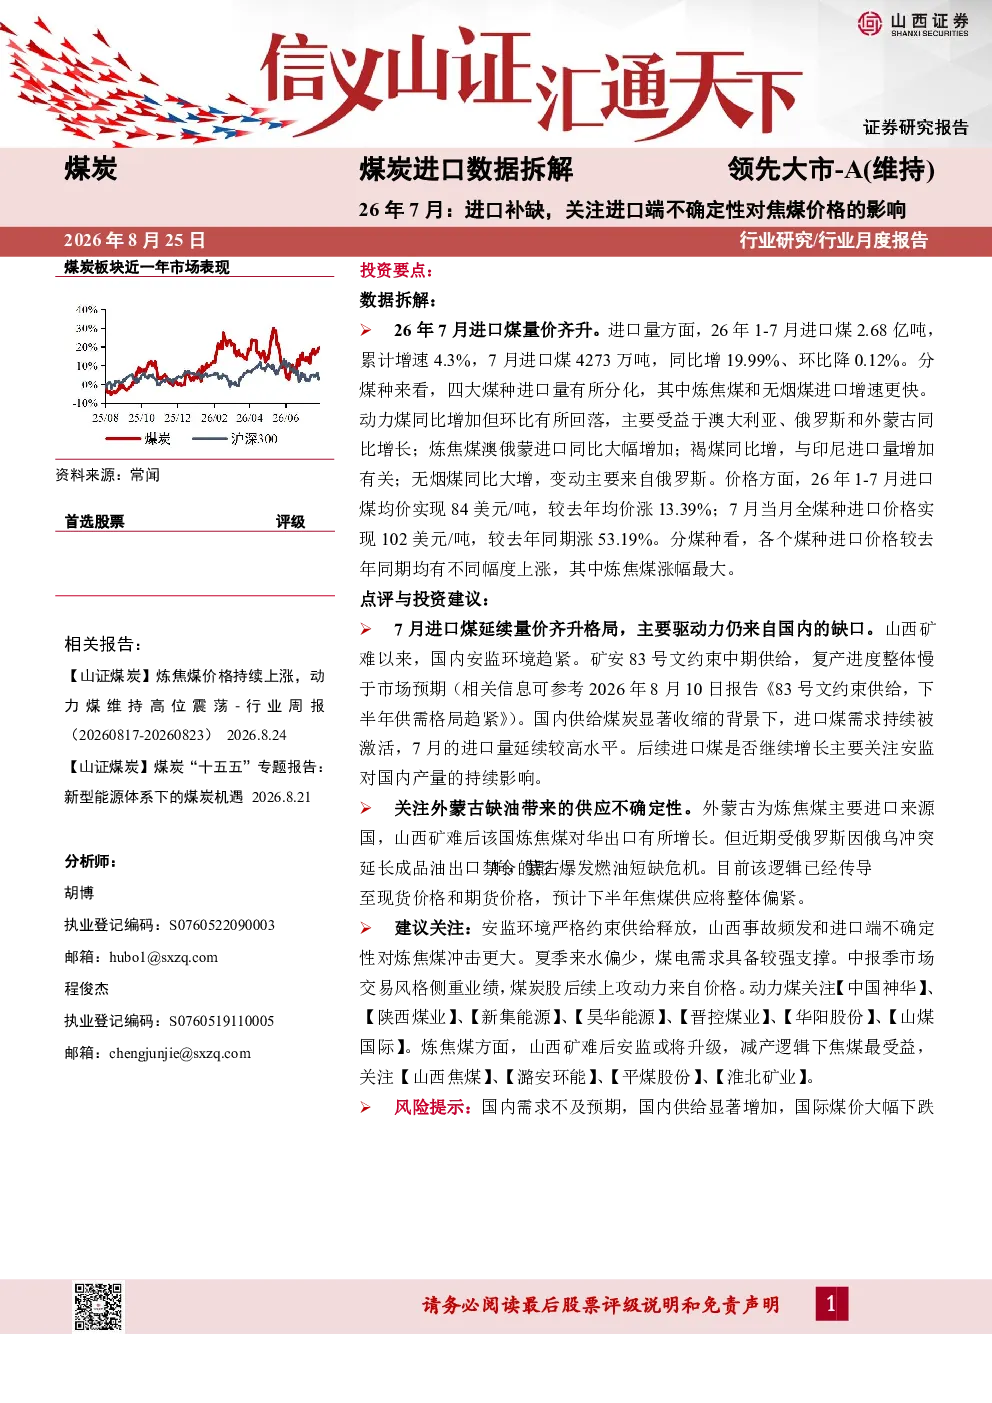
本报告主要分析了中国2026年7月的煤炭进口数据,指出当月进口量价齐升,主要受国内供给收缩驱动。1-7月累计进口2.68亿吨,同比增长4.3%,7月当月进口4273万吨,同比增长19.99%。报告重点分析了炼焦煤和无烟煤进口增速更快,动力煤同比增加但环比回落,以及澳大利亚、俄罗斯、蒙古及印尼的供应影响。价格方面,1-7月进口煤均价84美元/吨,同比涨13.39%;7月当月全煤种进口价格102美元/吨,同比涨53.19%,炼焦煤涨幅最大。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势受国内安监趋紧和进口需求变化影响。国内安监趋紧(山西矿难后矿安83号文约束供给)导致国内煤炭供给收缩,进口需求被激活。7月进口量延续高位,后续增长关键在于安监对国内产量的持续影响。外蒙古因燃油短缺危机,炼焦煤供应或整体偏紧。夏季煤电需求支撑动力煤,但整体行业需关注国内外供需平衡变化。
报告中重点分析了哪些方向?
报告重点分析了国内煤炭供给收缩对进口需求的影响,以及不同煤种进口量价变化。具体包括:1)国内安监趋紧导致供给收缩,进口需求被激活;2)炼焦煤和无烟煤进口增速更快,动力煤同比增加但环比回落;3)澳大利亚、俄罗斯、蒙古及印尼的供应影响;4)进口煤价格大幅上涨,炼焦煤涨幅最大;5)外蒙古燃油短缺危机可能影响炼焦煤供应。
当前煤炭市场现状如何判断?
当前煤炭市场现状表现为进口量价齐升,主要受国内供给收缩驱动。国内安监趋紧导致煤炭供给收缩,进口需求被激活,7月进口量延续高位。价格方面,进口煤价格大幅上涨,1-7月均价84美元/吨,同比涨13.39%;7月当月全煤种进口价格102美元/吨,同比涨53.19%,炼焦煤涨幅最大。外蒙古燃油短缺危机可能进一步影响炼焦煤供应。
报告中提示了哪些风险?
报告中提示了以下风险:1)国内需求不及预期可能导致煤炭价格承压;2)国内供给显著增加可能逆转进口需求;3)国际煤价大幅下跌可能影响进口煤盈利能力。此外,外蒙古燃油短缺危机可能持续影响炼焦煤供应,需关注其对市场的影响程度。国内安监政策变化也可能对煤炭供给产生持续影响。