猜你想问
海大集团2026年上半年的主要业绩表现如何?
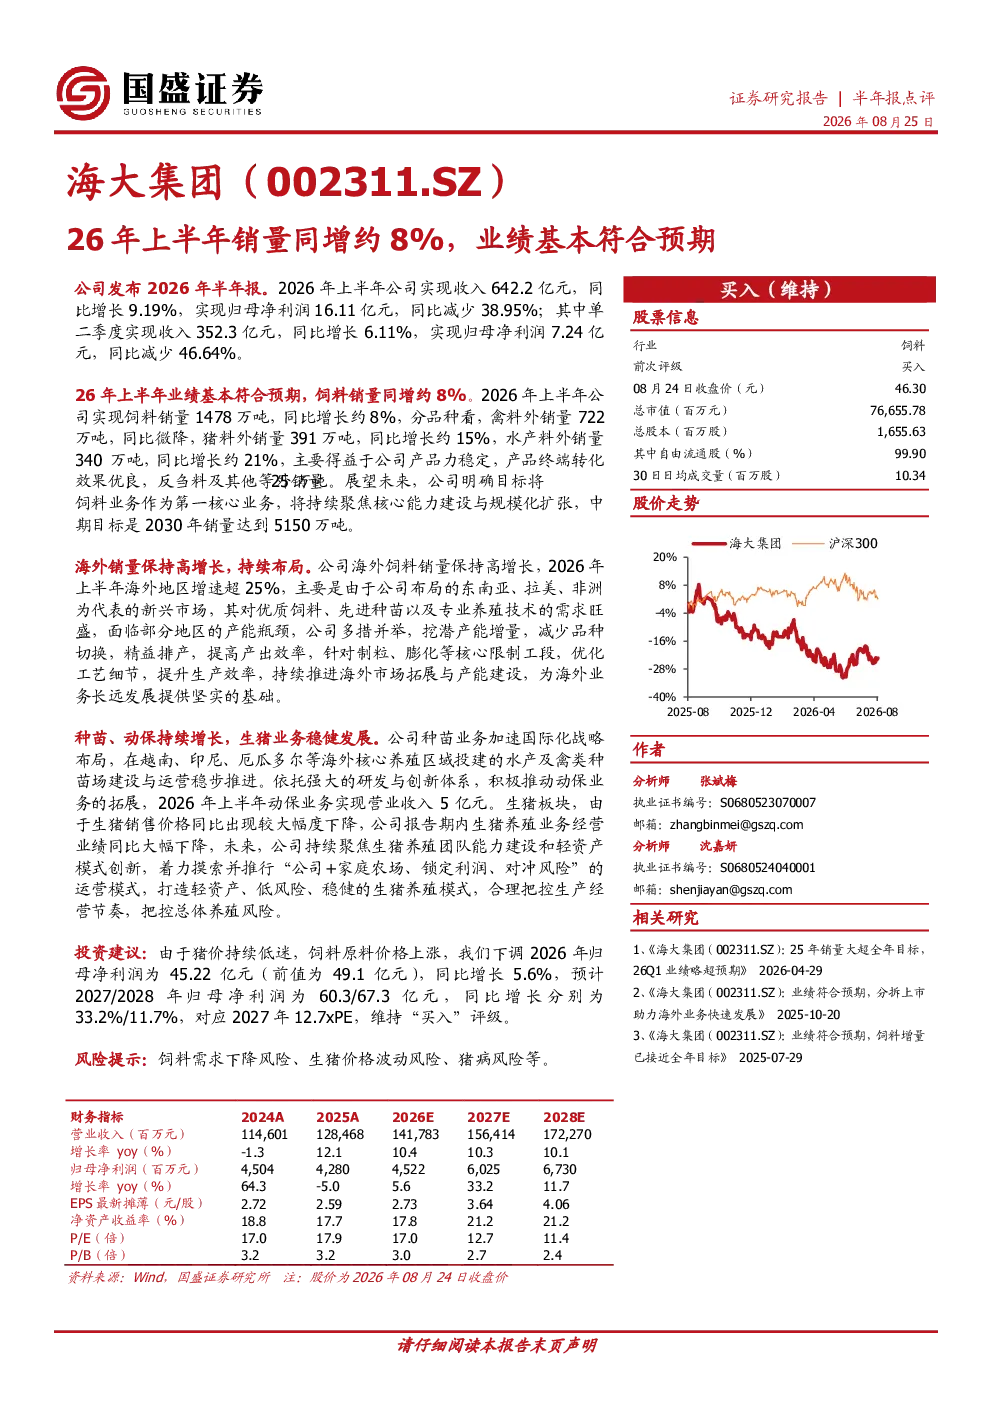
2026年上半年,海大集团实现收入642.2亿元,同比增长9.19%,归母净利润16.11亿元,同比减少38.95%。饲料销量1478万吨,同比增长约8%,其中禽料外销量微降,猪料外销量增长约15%,水产料外销量增长约21%。公司明确将饲料业务作为第一核心业务,中期目标是2030年销量达到5150万吨。海外销量保持高增长,2026年上半年增速超25%,主要得益于东南亚、拉美、非洲等新兴市场需求旺盛。种苗业务加速国际化战略布局,在越南、印尼、厄瓜多尔等海外核心养殖区域投建的水产及禽类种苗场建设与运营稳步推进。动保业务实现营业收入5亿元。生猪板块受生猪价格同比大幅下降影响,经营业绩同比大幅下降。
农林牧渔行业2026年的发展趋势是什么?
2026年上半年,农林牧渔行业中的饲料销量保持增长,其中水产料增长最为显著,主要得益于东南亚、拉美、非洲等新兴市场需求旺盛。公司通过挖潜产能增量、减少品种切换、优化工艺细节等措施提升生产效率,持续推进海外市场拓展与产能建设。种苗业务加速国际化战略布局,在海外核心养殖区域投建的水产及禽类种苗场建设与运营稳步推进。但生猪板块受生猪价格同比大幅下降影响,经营业绩同比大幅下降,行业面临价格波动风险。
这份研报重点分析了海大集团的哪些方面?
这份研报重点分析了海大集团的2026年上半年业绩表现,包括收入、净利润、饲料销量等关键数据。报告详细介绍了公司在饲料、海外市场、种苗、动保等业务板块的发展情况,特别是饲料销量1478万吨,同比增长约8%,其中禽料外销量微降,猪料外销量增长约15%,水产料外销量增长约21%。此外,报告还分析了生猪板块受生猪价格下降影响的情况,以及公司未来在团队能力建设和轻资产模式创新方面的战略布局。
当前农林牧渔市场的现状如何?
当前农林牧渔市场呈现多元化发展趋势,饲料销量保持增长,其中水产料增长最为显著,主要得益于东南亚、拉美、非洲等新兴市场需求旺盛。公司通过挖潜产能增量、减少品种切换、优化工艺细节等措施提升生产效率,持续推进海外市场拓展与产能建设。但生猪板块受生猪价格同比大幅下降影响,经营业绩同比大幅下降,行业面临价格波动风险。种苗业务加速国际化战略布局,在海外核心养殖区域投建的水产及禽类种苗场建设与运营稳步推进。
研报中提示的主要风险有哪些?
研报提示的主要风险包括饲料需求下降风险、生猪价格波动风险、猪病风险等。具体而言,生猪板块受生猪价格同比大幅下降影响,经营业绩同比大幅下降,未来仍面临价格波动风险。此外,饲料原料价格上涨也对公司业绩造成压力。公司在海外市场拓展和种苗业务国际化过程中,也可能面临新兴市场的不确定性和猪病风险等挑战。