猜你想问
这份研报的核心内容是什么?
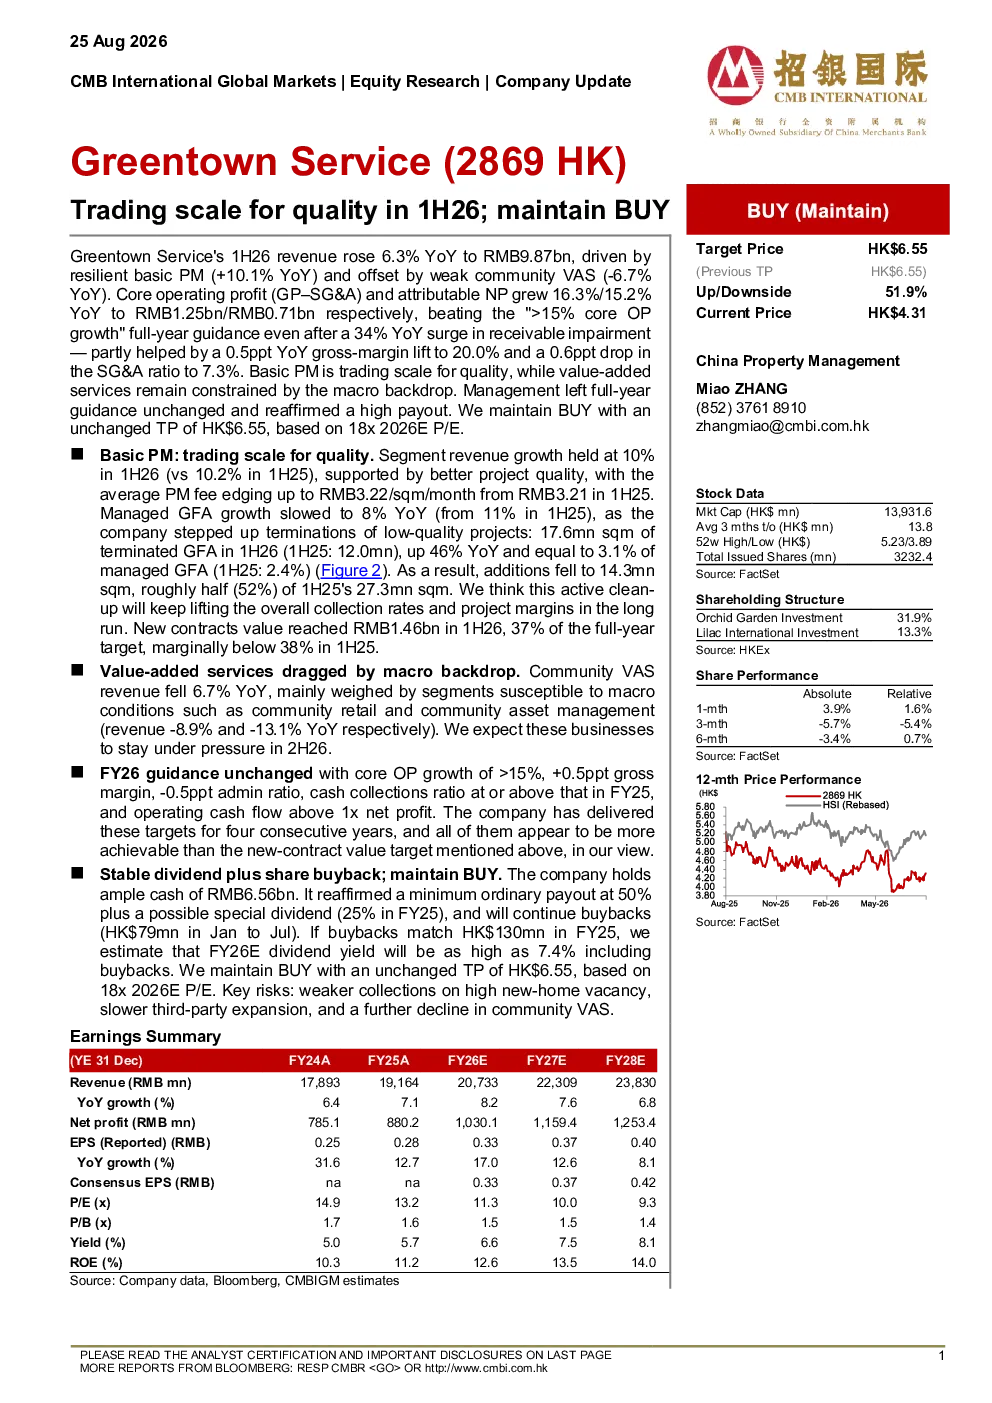
研报指出,2026年H1绿城服务营收同比增长6.3%至98.7亿元,主要来自基础物业管理收入增长10.1%。核心经营利润和归母净利润分别增长16.3%和15.2%,超出预期,主要得益于毛利率提升至20.0%和SG&A率下降至7.3%。基础物业管理收入增长10%,平均物业费微升至3.22元/平方米/月。新增管理面积因低质项目清退降至143万平方米,但长期有利于提升收租率和项目利润。新签合同额达14.6亿元,占全年目标的37%
物业服务行业的发展趋势如何?
物业服务行业正经历从规模扩张向质量提升的转变。企业通过优化业务结构,聚焦优质项目,提升服务质量和收租率。基础物业管理收入占比稳定增长,平均物业费小幅提升,反映行业盈利能力增强。同时,企业也在加强增值服务拓展,尽管短期内受宏观环境影响,但长期仍是重要增长点。行业竞争加剧促使企业提升运营效率,控制成本,并通过并购整合扩大市场份额。
研报主要分析了绿城服务的哪些方面?
研报重点分析了绿城服务的营收增长、盈利能力、业务结构、增值服务及全年指引。报告显示,基础物业管理收入增长驱动营收增长,毛利率和SG&A率改善提升盈利能力。业务结构优化有助于长期发展,但增值服务受宏观环境影响表现不佳。公司维持全年指引,承诺股息和回购,维持“买入”评级,目标价6.55港元。
当前物业服务市场的现状是怎样的?
当前物业服务市场呈现规模与质量并重的特点。企业普遍重视服务质量提升,通过精细化管理和科技赋能提高运营效率。基础物业收入仍是主要来源,但增值服务占比逐渐提升。市场竞争激烈,头部企业通过品牌优势和规模效应巩固地位,中小型企业则寻求差异化发展。宏观经济波动对行业有一定影响,尤其是增值服务领域,但行业整体保持稳健发展态势。
研报提到了哪些风险提示?
研报提示的主要风险包括:高新房空置率上升导致收租率下降,可能影响企业收入和利润;第三方扩张放缓可能限制行业增长空间;社区增值服务受宏观环境影响持续下滑,对企业多元化收入构成压力。此外,政策变化、行业竞争加剧及运营成本上升也是潜在风险因素,需关注企业应对措施