猜你想问
这份研报的核心内容是什么?
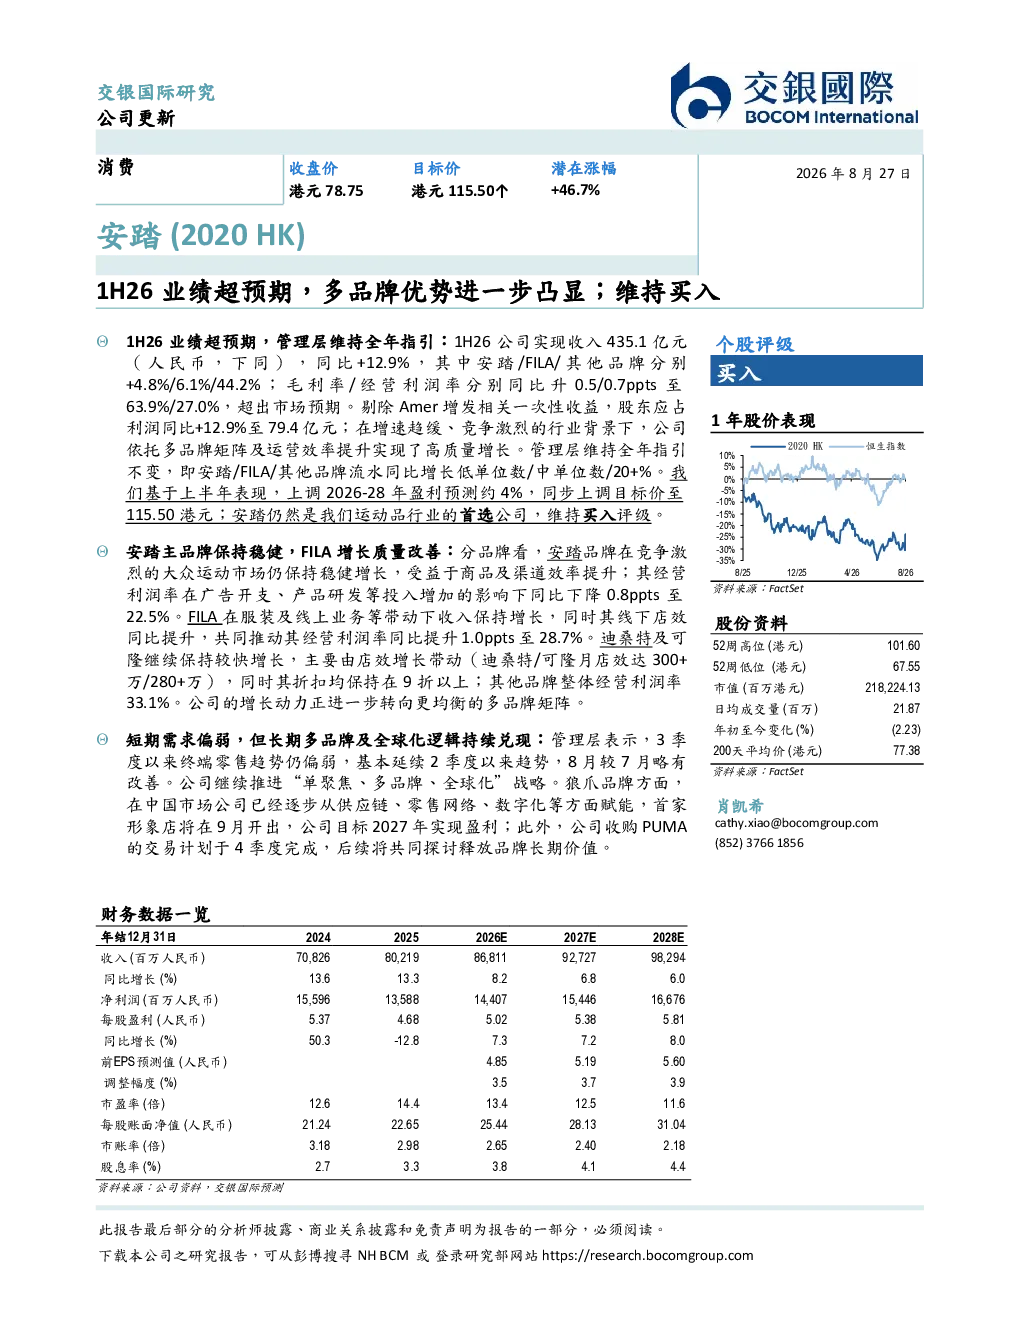
这份研报指出安踏体育在2026年上半年业绩超出市场预期,实现收入435.1亿元,同比增长12.9%。安踏、FILA及其他品牌分别增长4.8%、6.1%和44.2%。毛利率和经营利润率同比提升0.5和0.7个百分点至63.9%和27.0%。剔除Amer增发相关一次性收益,股东应占利润同比增长12.9%至79.4亿元。管理层维持全年指引,预计安踏、FILA及其他品牌流水同比增长低单位数、中单位数和20%以上,经营利润率将分别达到约20%、约25%和25%以上。
当前运动服饰赛道的发展趋势如何?
当前运动服饰赛道呈现多品牌均衡发展的趋势。安踏主品牌在大众运动市场保持稳健,FILA通过服装和线上业务实现增长,迪桑特和可隆等品牌保持较快增长。公司增长动力从单一品牌转向多品牌矩阵,狼爪品牌在中国市场逐步从供应链、零售网络、数字化等方面赋能,首家形象店将于9月开出,目标2027年实现盈利。公司收购PUMA的交易计划于4季度完成,进一步丰富多品牌布局,释放长期价值。
研报重点分析了哪些方面?
研报重点分析了安踏体育多品牌战略的执行效果和长期潜力。报告指出,安踏品牌受益于商品及渠道效率提升保持稳健增长,但经营利润率有所下降;FILA在服装及线上业务带动下收入增长,经营利润率提升;迪桑特和可隆等品牌通过店效增长带动较快增长。公司战略核心是“单聚焦、多品牌、全球化”,通过收购PUMA等举措实现全球化布局,并持续推动狼爪等新品牌发展。
当前市场对安踏体育的判断是怎样的?
当前市场对安踏体育的判断是业绩超预期,多品牌战略成效显著。公司上半年收入和利润均实现同比增长,毛利率和经营利润率提升,显示出良好的经营韧性。市场关注公司多品牌矩阵的均衡发展,特别是狼爪和PUMA的整合潜力。管理层表示短期终端零售趋势仍偏弱,但长期看好公司多品牌战略的持续增长。
研报提示了哪些风险?
研报提示的风险主要集中在短期市场需求和品牌整合方面。管理层表示3季度以来终端零售趋势仍偏弱,8月较7月略有改善,但整体需求偏弱。此外,公司收购PUMA的交易计划于4季度完成,后续如何协同释放品牌价值存在不确定性。多品牌战略的执行效果和市场竞争加剧也可能影响公司长期增长前景。