猜你想问
这份研报的核心内容是什么?
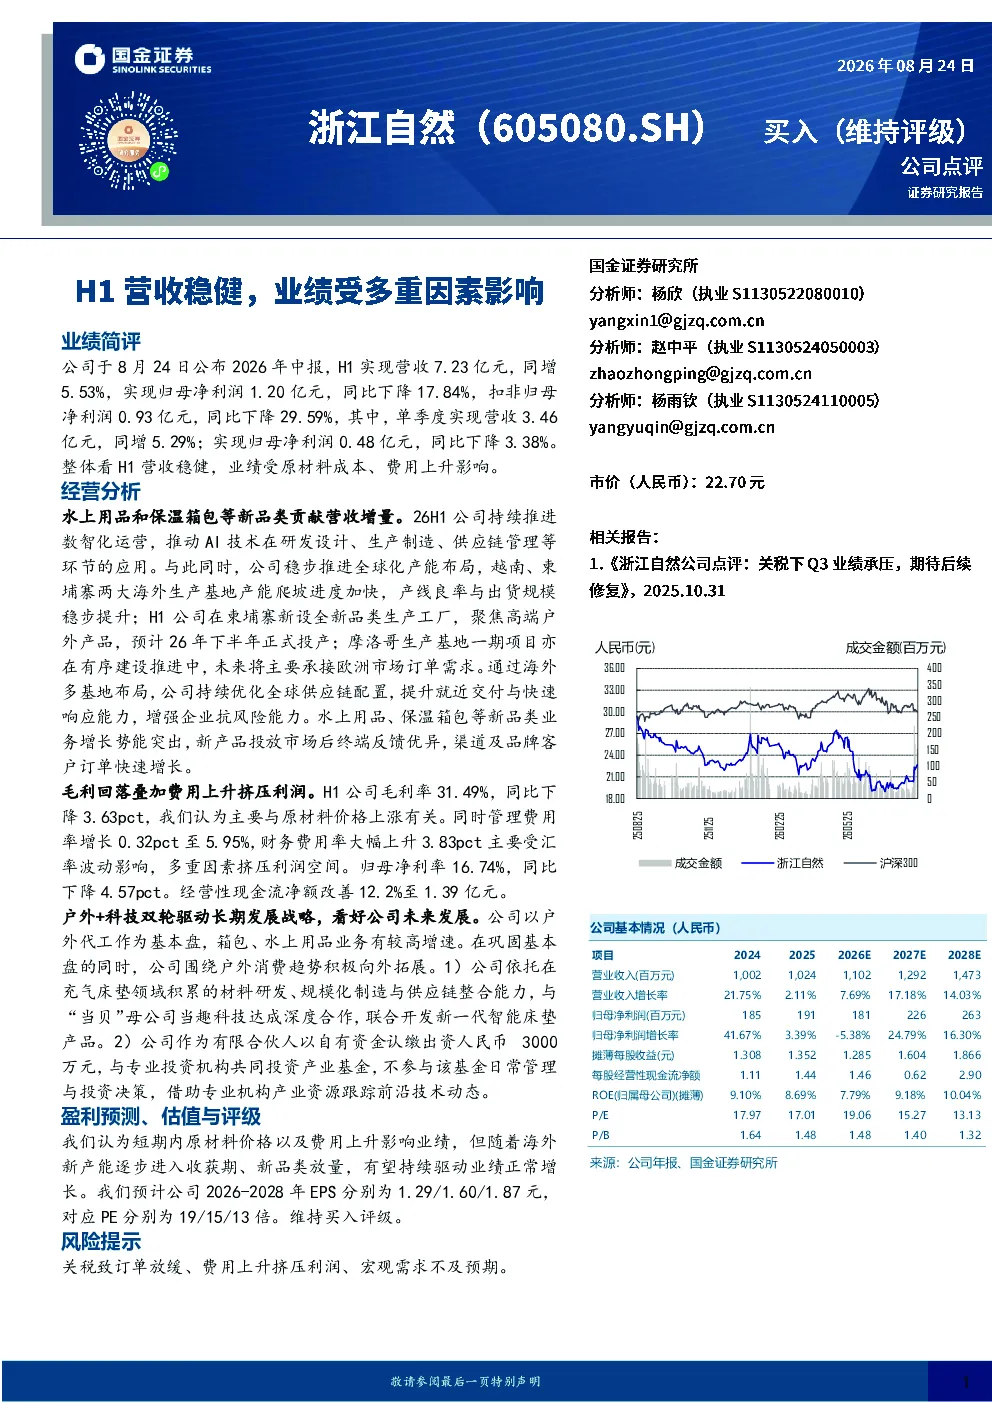
该研报分析浙江自然2026年中报数据,H1营收7.23亿元同比增长5.53%,但归母净利润同比下降17.84%。报告指出业绩受原材料成本和费用上升影响,新品类如水上用品和保温箱包贡献增长,同时公司推进数智化运营和全球化布局,但毛利率回落至31.49%
纺织服装行业发展趋势如何?
报告显示,纺织服装行业正经历结构性变化,新品类如水上用品和保温箱包成为增长动力。数智化运营和全球化产能布局成为行业趋势,企业通过AI技术优化供应链,在越南、柬埔寨等地建设生产基地以提升抗风险能力
报告重点分析了哪些方面?
报告重点分析了公司新品类营收贡献、数智化运营成效、全球化布局进展、毛利及费用变化。特别关注了水上用品和保温箱包的市场反馈,以及越南、柬埔寨等海外生产基地的产能爬坡情况
当前市场对浙江自然有何判断?
市场关注浙江自然营收稳健但利润下滑的矛盾,新品类增长与成本上升的平衡,以及全球化布局的长期效益。报告指出经营性现金流改善12.2%至1.39亿元,但净利率下降至16.74%
研报提示了哪些风险?
报告提示关税可能致订单放缓、费用上升挤压利润、宏观需求不及预期等风险。这些因素可能影响公司未来业绩表现,需持续关注原材料价格波动和汇率变化对财务状况的影响
你可能感兴趣
21年全年营收实现较高增长,一季度业务受多重因素影响承压
交通运输国信证券2022-04-29
2025年业绩公告点评:营收稳健增长,净利受多因素影响短期承压
东吴证券2026-03-31
营收及销量大幅增长,业绩受负面因素影响有所下滑
基础化工国联证券2018-04-09
公司信息更新报告:营收保持稳健增长,多重因素致利润承压
开源证券2022-04-14
受疫情影响H1营收小幅增长,净利+24%
信息技术国金证券2020-08-18
营收业绩稳健增长,Q3盈利略受费用及减值影响
建筑建材华创证券2021-11-01
三安光电2022半年报点评:H1业绩受短期性因素影响,长期成长逻辑不变
国泰君安证券2022-08-31
H1业绩受短期因素影响,银行IT领军仍具长期成长性
信息技术国盛证券2020-08-27
H1受多个负面因素影响,业绩有望从低点逐步恢复
广证恒生2019-08-29
022年业绩受多重因素影响,期待疫后复苏
国信证券2023-04-06