猜你想问
原材料价格上涨对东方钽业2026年上半年业绩有何影响?
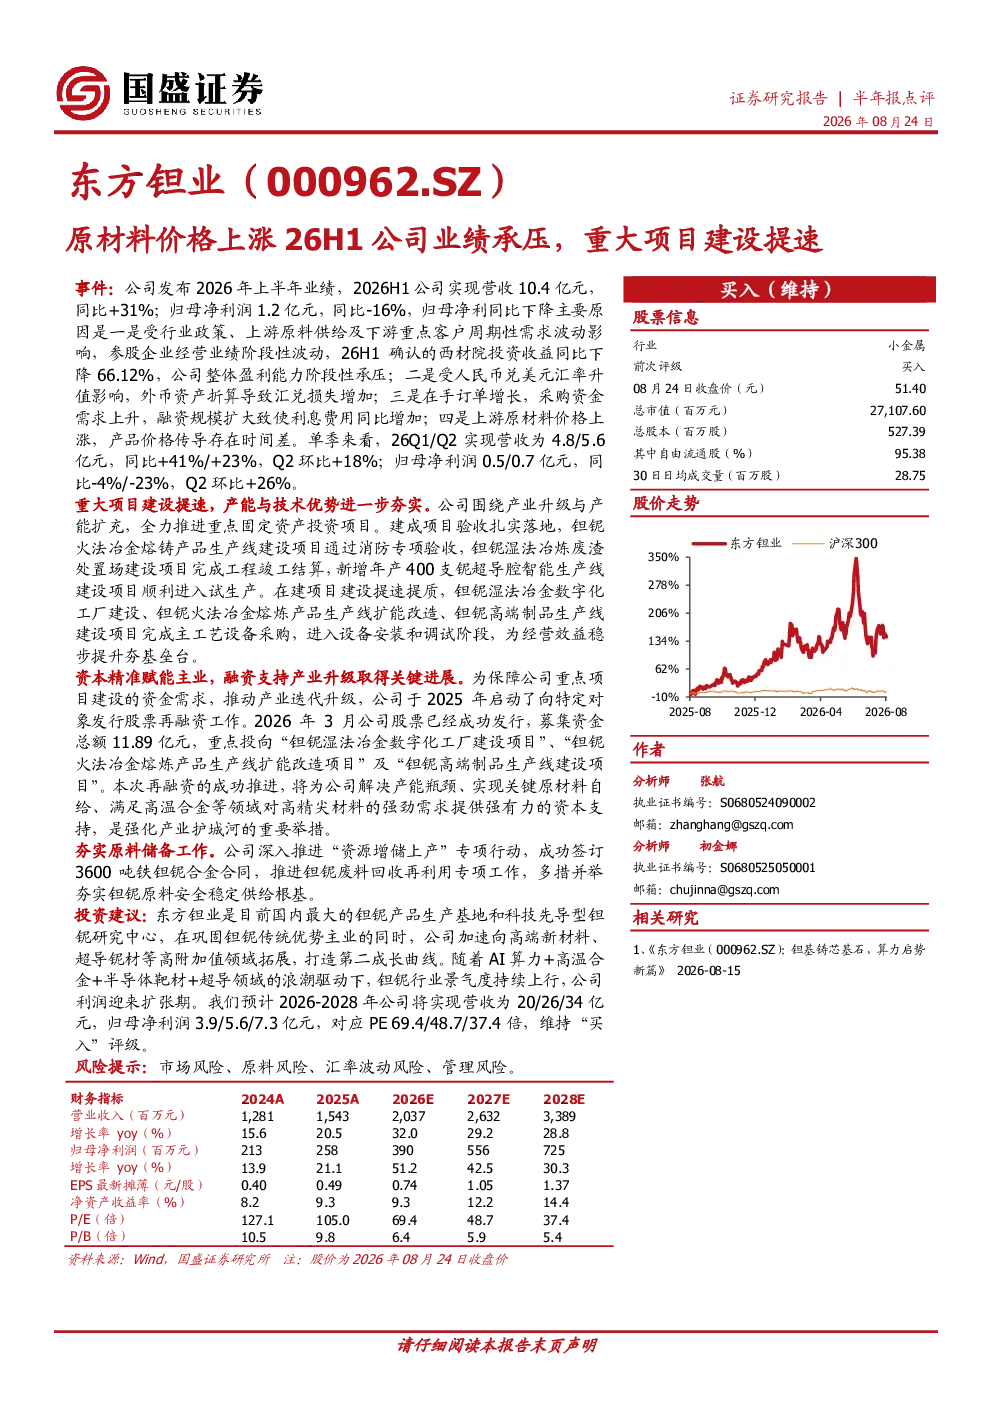
公司2026年上半年业绩受原材料价格上涨、参股企业波动、汇率升值及利息费用增加等因素影响,归母净利润同比下降16%。但公司积极推进重大项目建设,钽铌火法冶金熔铸产品生产线等项目已验收落地,湿法冶金数字化工厂等项目进入设备安装阶段。公司成功发行11.89亿元再融资,募集资金将投向产业升级项目,强化资本支持。此外,公司通过签订合金合同、推进废料回收等措施夯实原料储备。预计公司未来三年营收将达20/26/34亿元,归母净利润3.9/5.6/7.3亿元。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势呈现多元化发展态势,技术创新与产业升级成为核心驱动力。随着新能源、新材料等领域的快速发展,对高性能有色金属的需求持续增长。同时,环保政策趋严推动行业绿色转型,数字化、智能化技术应用加速。企业通过技术创新提升产品附加值,通过产业链整合优化资源配置,通过全球化布局分散风险。未来几年,行业将向高端化、绿色化、智能化方向发展,头部企业凭借技术优势、资本实力和品牌影响力将占据更大市场份额。
本报告重点分析了哪些方面?
本报告重点分析了东方钽业2026年上半年业绩受原材料价格上涨、参股企业波动、汇率升值及利息费用增加等因素影响,归母净利润同比下降16%的情况,以及公司积极推进重大项目建设,钽铌火法冶金熔铸产品生产线等项目已验收落地,湿法冶金数字化工厂等项目进入设备安装阶段的发展动态。此外,报告还分析了公司通过成功发行11.89亿元再融资,募集资金将投向产业升级项目,强化资本支持的战略举措,以及通过签订合金合同、推进废料回收等措施夯实原料储备的经营策略。同时,报告预测了公司未来三年营收将达20/26/34亿元,归母净利润3.9/5.6/7.3亿元的业绩预期。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需结构性变化特征。一方面,全球经济增长放缓导致下游需求增速放缓,但新能源、半导体等高端领域需求保持韧性。另一方面,原材料价格上涨压力持续存在,矿山开采成本上升、能源价格波动等因素推高成本端。同时,环保政策趋严加速行业洗牌,部分落后产能被淘汰,行业集中度提升。此外,地缘政治风险加剧市场波动,汇率波动对跨国企业盈利产生影响。整体来看,有色金属市场处于转型升级阶段,行业竞争加剧,企业需通过技术创新和成本控制提升竞争力。
本报告提示了哪些风险?
本报告提示的主要风险包括市场风险、原料风险、汇率波动风险及管理风险。市场风险方面,全球经济不确定性增加可能导致下游需求波动;原料风险方面,原材料价格波动可能影响公司盈利能力;汇率波动风险方面,人民币汇率波动可能影响公司跨境业务盈利;管理风险方面,公司需有效应对行业变化,提升运营效率。此外,参股企业经营波动也可能对公司业绩产生一定影响。公司需密切关注市场动态,加强风险管理,确保稳健经营。