猜你想问
这份研报主要讲了什么内容?
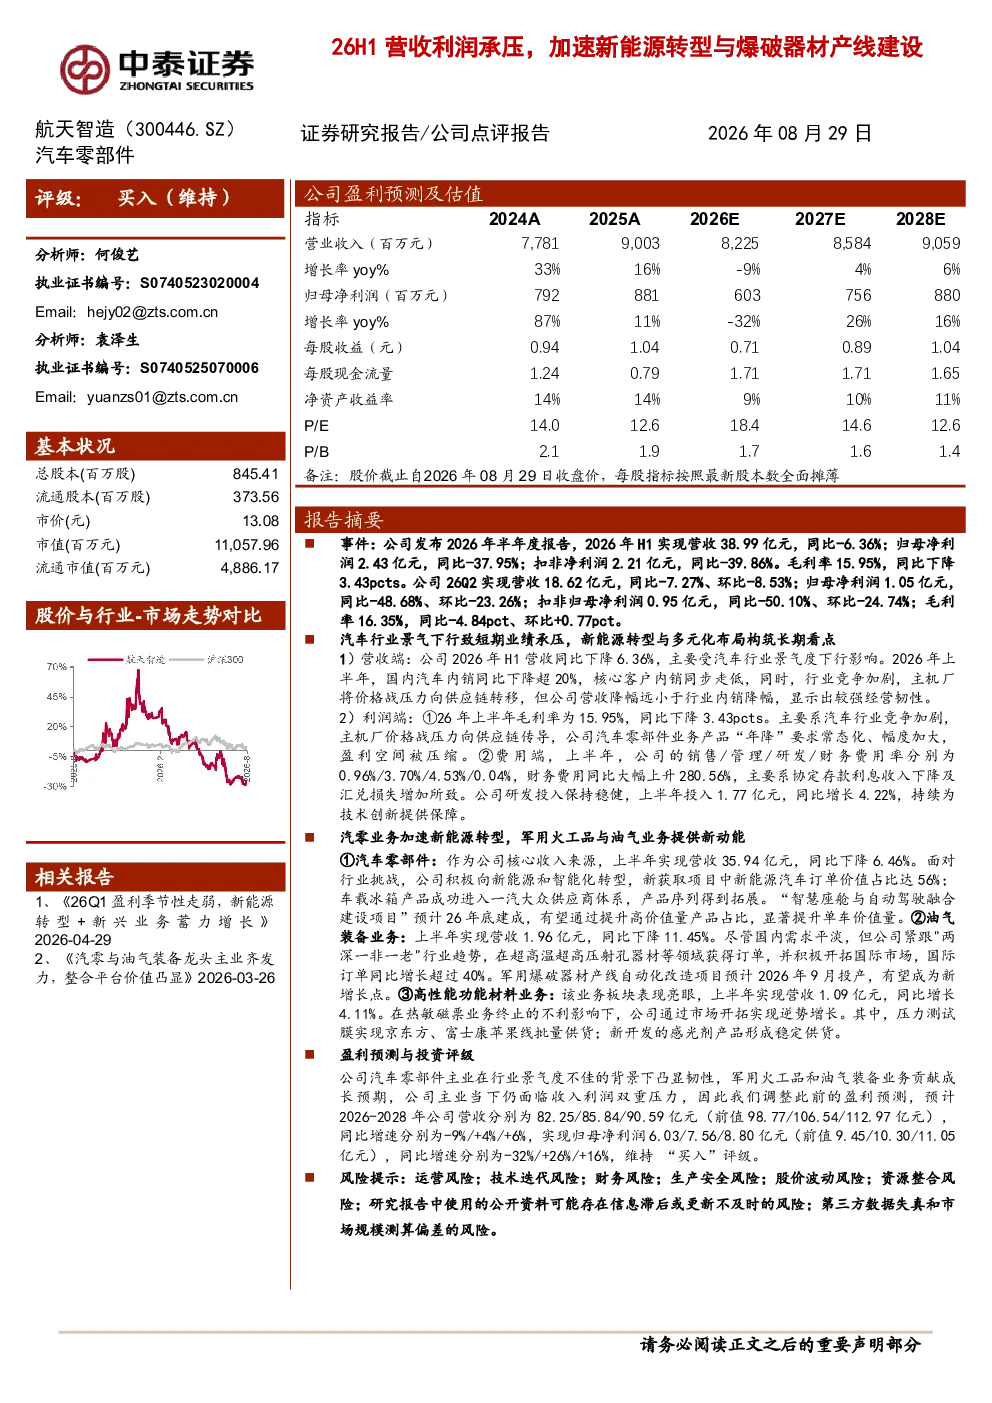
这份研报主要分析了航天智造2026年上半年的业绩表现和业务发展。报告显示,公司2026年H1营收38.99亿元,同比-6.36%;归母净利润2.43亿元,同比-37.95%。毛利率15.95%,同比下降3.43pct。报告还详细分析了公司在汽车零部件、油气装备和高性能功能材料等业务板块的表现,以及未来的发展方向和潜在风险。
汽车行业发展趋势如何?
汽车行业正经历从传统燃油车向新能源汽车的转型,市场竞争加剧,主机厂价格战压力传导导致行业整体利润率下降。但行业也在向智能化、网联化方向发展,为具备创新能力的零部件供应商带来新的增长机会。航天智造积极向新能源和智能化转型,新获取项目中新能源汽车订单占比达56%,显示其在行业变革中的适应能力。
研报重点分析了哪些方向?
研报重点分析了航天智造的短期业绩承压原因和长期发展看点。短期来看,汽车行业景气度下行导致业绩承压,但公司营收降幅小于行业内销降幅,显示较强经营韧性。长期来看,公司在汽车零部件板块积极向新能源和智能化转型,油气装备业务紧跟行业趋势,高性能功能材料业务逆势增长,这些业务板块的稳健发展将为公司带来新的增长动力。
当前市场现状如何?
当前市场环境下,汽车行业竞争激烈,传统车企和造车新势力价格战加剧,导致行业整体利润率下降。同时,新能源汽车市场竞争也日益激烈,供应商需要不断提升技术水平和产品竞争力。航天智造在汽车零部件板块积极向新能源和智能化转型,油气装备业务紧跟行业趋势,这些举措有助于公司在激烈的市场竞争中保持优势。
研报提到了哪些风险?
研报提示了公司面临的多重风险,包括运营风险、技术迭代风险、财务风险、生产安全风险、股价波动风险和资源整合风险等。运营风险主要来自市场竞争加剧和行业景气度波动;技术迭代风险则与汽车行业技术更新迅速有关;财务风险主要来自财务费用同比大幅上升;生产安全风险则与爆破器材产线建设相关;股价波动风险则与市场情绪和行业政策变化有关。