猜你想问
豪迈科技2026年中报核心内容是什么?
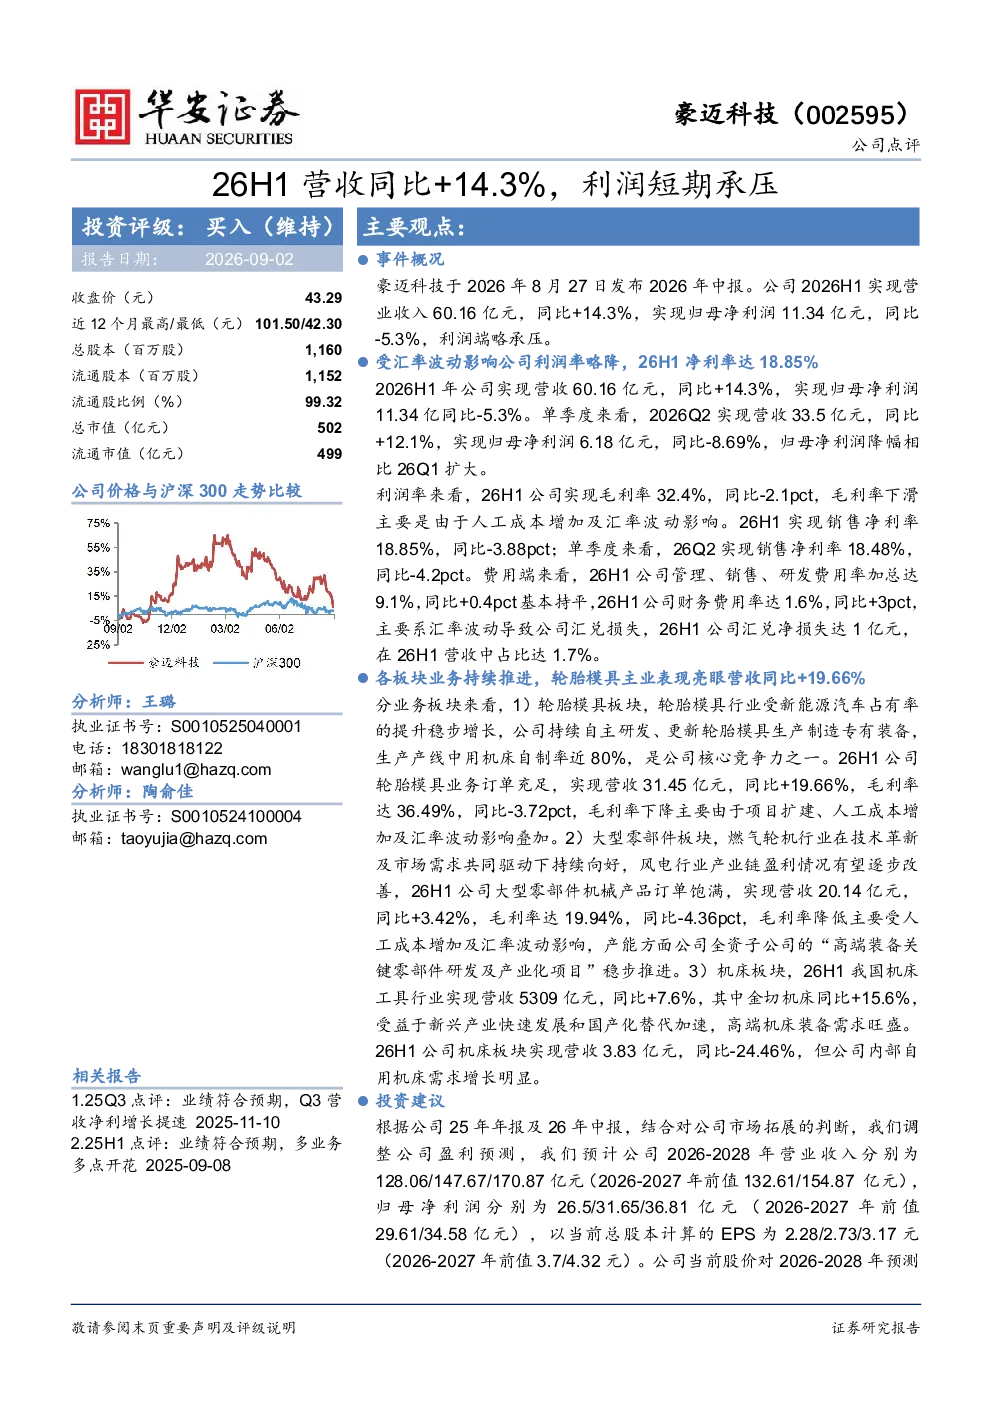
豪迈科技2026年中报显示,公司实现营收60.16亿元,同比增长14.3%。然而,归母净利润为11.34亿元,同比减少5.3%,反映出利润端短期承压。利润率下降主要受汇率波动影响,净利率为18.85%,毛利率为32.4%,同比分别下降2.1个百分点。轮胎模具业务营收增长19.66%,毛利率36.49%;大型零部件业务营收增长3.42%,毛利率19.94%;机床业务营收下降24.46%,但内部自用需求增长。
豪迈科技所属赛道发展趋势如何?
豪迈科技聚焦轮胎模具、大型零部件及数控机床三大业务板块,形成清晰的梯次布局。轮胎模具和大型零部件业务保持高增长,分别达到19.66%和3.42%,毛利率较高。机床业务虽营收下滑,但内部自用需求增长,显示技术积累和产业链协同效应。公司持续拓展下游客户,凭借技术和管理优势,有望在各自细分市场持续扩张。未来,随着制造业智能化升级,数控机床业务有望迎来新的增长点。
豪迈科技研报重点分析了哪些方向?
研报重点分析了豪迈科技三大业务板块的营收、毛利率及增长趋势。轮胎模具业务表现亮眼,营收和毛利率均领先;大型零部件业务保持稳健增长;机床业务虽面临挑战,但内部需求支撑。此外,报告还关注了汇率波动对利润率的影响,以及各业务板块的协同效应。公司“买入”评级基于其技术优势、下游拓展及长期增长潜力。
豪迈科技当前市场现状如何?
豪迈科技2026H1营收60.16亿元,同比增长14.3%,显示公司业务保持扩张态势。但净利润同比下滑5.3%,主要受汇率波动拖累,净利率和毛利率均有所下降。各业务板块表现分化,轮胎模具和大型零部件业务增长强劲,机床业务面临内部结构调整。公司整体市场地位稳固,但短期利润压力需关注。
豪迈科技研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动、成本波动、汇率波动及市场竞争加剧。汇率波动直接影响利润率,2026H1汇兑净损失达1亿元。原材料成本上涨可能压缩利润空间。市场竞争加剧,尤其是机床领域,可能影响市场份额和盈利能力。此外,宏观经济下行风险可能影响下游需求,需持续关注。