猜你想问
这份研报的核心内容是什么?
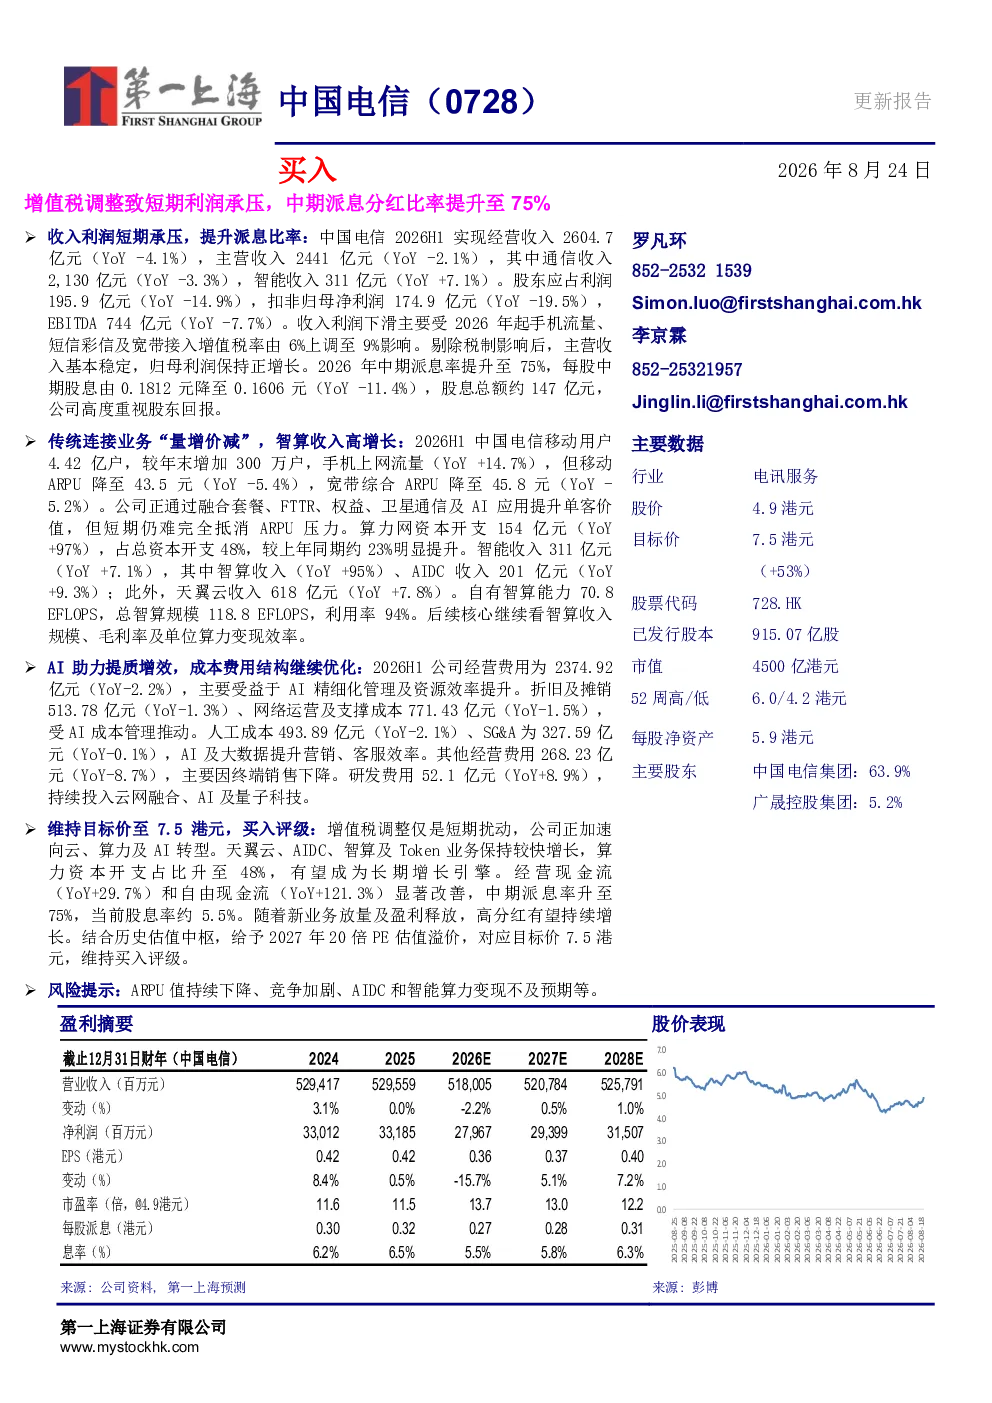
本报告分析中国电信短期受增值税调整影响收入利润承压,但剔除税制影响后主营收入基本稳定,归母利润保持正增长。公司中期派息率提升至75%,每股中期股息降至0.1606港元,显示对股东回报的重视。传统连接业务面临挑战,但通过融合套餐、FTTR等方式提升单客价值。智算收入高增长,2026H1智算收入同比增长95%,AIDC收入同比增长9.3%,天翼云收入同比增长7.8%。AI助力成本费用结构优化,研发费用持续投入云网融合、AI及量子科技。
中国电信所在的智算赛道发展趋势如何?
中国电信正加速向云、算力及AI转型,智算业务成为重要增长引擎。天翼云、AIDC、智算及Token业务保持较快增长,算力资本开支占比升至48%。AI技术推动精细化管理及资源效率提升,折旧及摊销、网络运营及支撑成本、人工成本、SG&A等均实现下降。公司持续投入云网融合、AI及量子科技研发,未来智算市场潜力巨大,有望成为长期增长动力。
研报重点分析了哪些方面?
研报重点分析了中国电信短期业绩承压与中期提升的态势,传统业务面临的挑战及应对策略,以及智算转型的进展与成效。报告详细解读了公司通过融合套餐、FTTR提升单客价值的举措,智算收入的高增长情况,以及AI技术在成本优化和效率提升中的作用。此外,报告还关注了公司中期派息率提升、研发投入、资本开支结构优化等财务策略,全面评估了公司转型进展与未来潜力。
当前中国电信的市场现状如何?
当前中国电信面临增值税调整带来的短期业绩压力,但剔除税制影响后,主营收入保持稳定,归母利润实现正增长。传统连接业务面临“量增价减”挑战,移动和宽带ARPU有所下降,但公司通过创新业务模式提升单客价值。智算业务高增长,2026H1智算收入同比增长95%,成为市场亮点。AI技术应用推动成本费用下降,研发投入持续增加,公司正加速向云、算力及AI转型,市场竞争力逐步增强。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是传统业务ARPU值可能持续下降,对公司整体收入增长造成压力;二是市场竞争加剧可能导致价格战,影响盈利能力;三是AIDC和智能算力业务变现可能不及预期,影响转型成效。此外,宏观经济波动、技术迭代风险等也可能对公司业绩产生影响。投资者需关注这些风险因素,综合评估公司转型前景与潜在挑战。