猜你想问
这份研报的核心内容是什么?
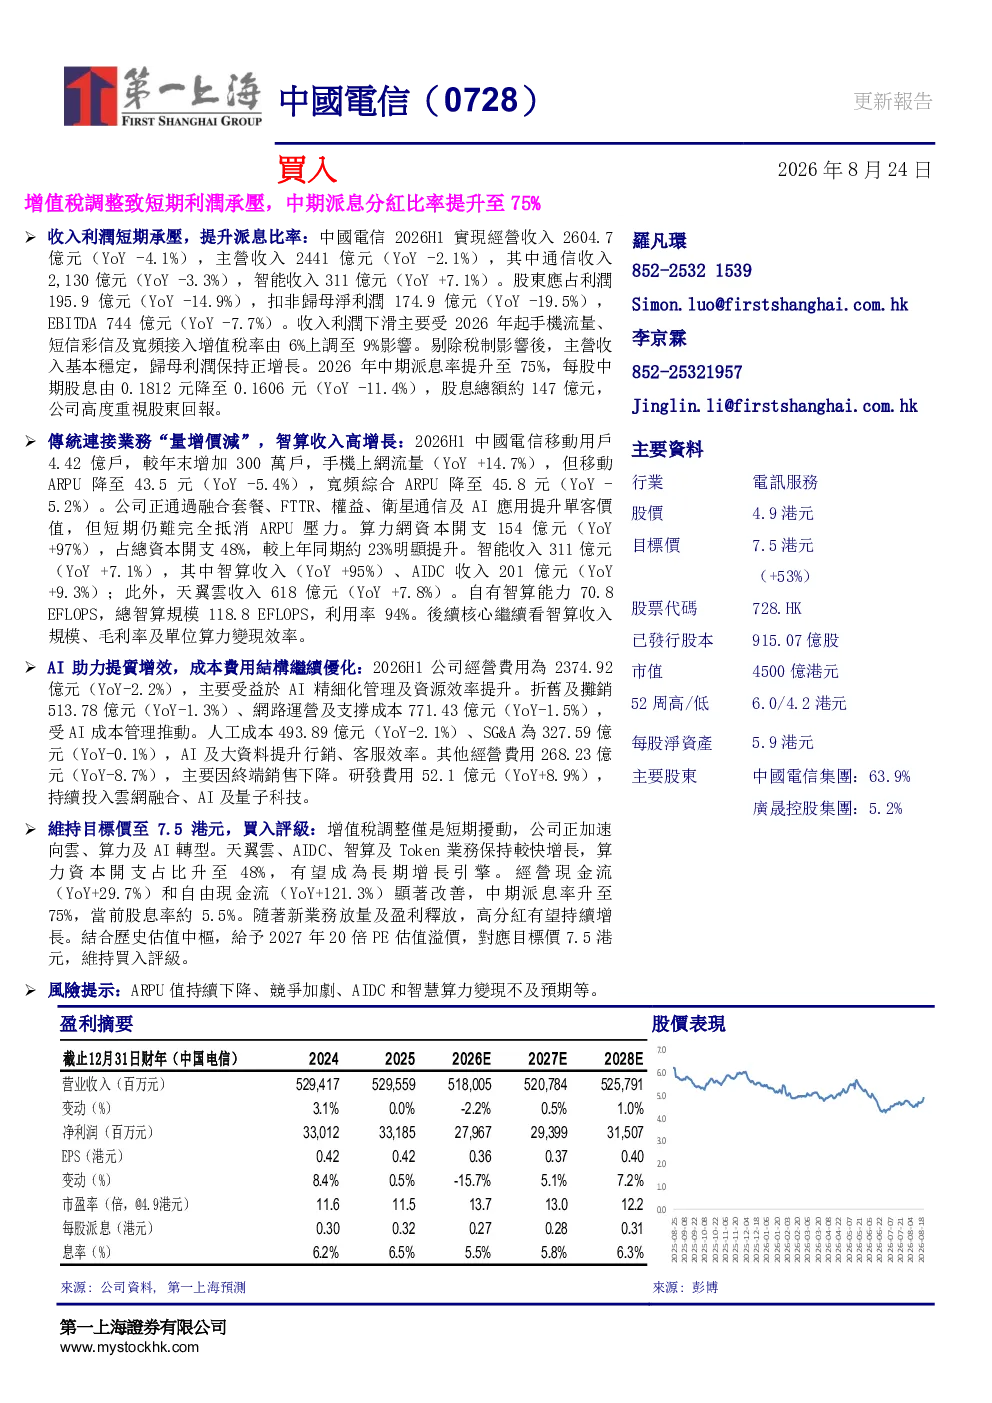
这份研报分析了中国电信2026年中期业绩,指出短期利润受增值税上调影响承压,但剔除后主营收入稳定,归母利润保持正增长。中期派息率提升至75%,但每股股息有所下降。报告强调公司正加速向云、算力及AI转型,智算收入高增长,算力资本开支占比升至48%,成为长期增长引擎。经营现金流和自由现金流显著改善,当前股息率约5.5%
中国电信所在的行业发展趋势如何?
中国电信所在的通信行业正经历数字化转型,传统连接业务面临量增价减挑战,而云、算力、AI等智能业务成为新的增长点。报告显示,中国电信正积极布局算力网络,加大资本开支,智算、AIDC、天翼云等业务收入高速增长,体现了行业向数字化、智能化方向的转型趋势。AI技术也被用于提升运营效率,优化成本费用结构。
研报重点分析了哪些方向?
研报重点分析了中国电信的业绩表现、业务转型及未来增长潜力。在业绩方面,报告关注了短期利润压力与长期增长动力的平衡,以及派息政策的调整。在业务转型方面,报告聚焦于智算、AIDC、天翼云等智能业务的高增长,以及算力网络建设的资本开支。此外,报告还分析了AI技术应用对成本优化的作用,以及公司研发投入的方向。
当前中国电信的市场现状如何?
当前中国电信的市场现状表现为传统业务面临增长瓶颈,但智能业务高速发展。移动用户规模庞大,但ARPU值有所下降,公司正通过融合套餐等方式提升单客价值。智能业务方面,智算收入同比增长95%,AIDC和天翼云收入也实现稳健增长。公司在资本开支上向算力网络倾斜,占比接近一半,显示出对未来增长引擎的明确布局。经营现金流和自由现金流大幅改善,为股东回报提供了保障。
研报提示了哪些风险?
研报提示的主要风险包括ARPU值持续下降可能影响传统业务收入,市场竞争加剧可能压缩利润空间,以及AIDC和智慧算力业务变现不及预期。此外,报告也指出转型过程中的资本开支压力,以及技术快速迭代带来的研发投入风险。这些风险因素可能对公司未来的业绩表现和增长潜力产生影响,需要持续关注。