猜你想问
7月煤炭主产地减产的原因是什么?
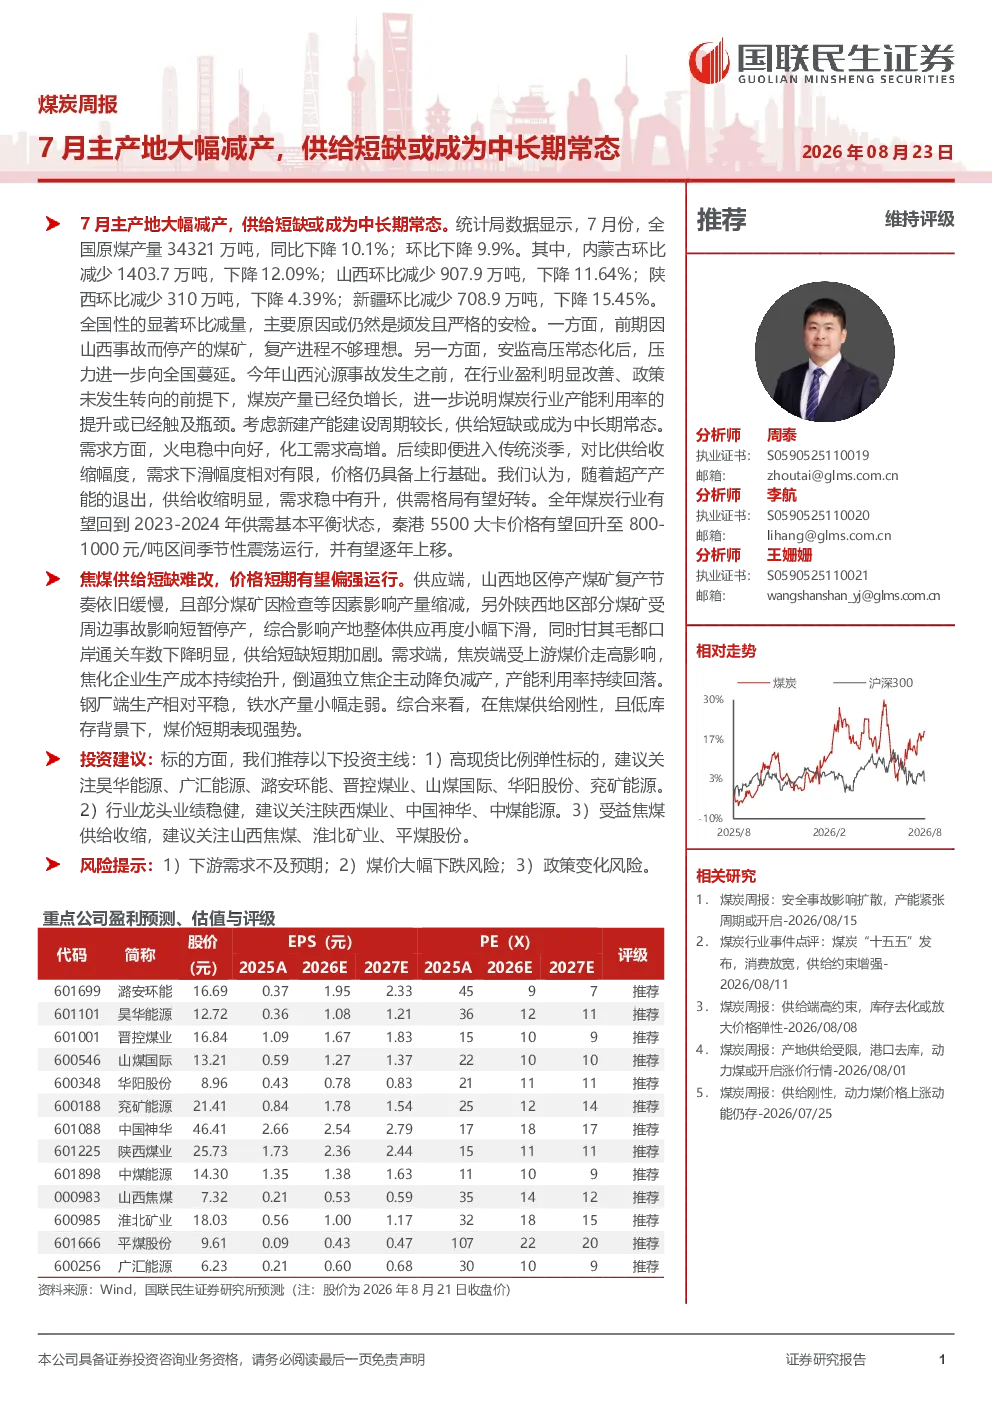
7月份煤炭主产地大幅减产主要由于频发且严格的安检措施。内蒙古、山西、陕西、新疆等主产区均出现显著环比减量,部分煤矿因前期事故停产,复产进程缓慢。安监高压常态化导致压力向全国蔓延,同时新建产能建设周期较长,供给短缺或成为中长期常态。
煤炭行业未来发展趋势如何?
煤炭行业未来供给短缺或成为中长期常态,主要受安监高压和新建产能建设周期影响。需求方面,火电稳中向好,化工需求高增,即使进入传统淡季,需求下滑幅度也相对有限。全年煤炭行业有望回到2023-2024年供需基本平衡状态,价格有望逐年上移。
报告重点分析了哪些煤炭品种?
报告重点分析了动力煤和焦煤。动力煤方面,主产地价格上涨,港口价格平稳;焦煤方面,供给短缺难改,价格短期有望快速上涨,主要受上游煤价走高和低库存影响。
当前煤炭市场现状如何?
当前煤炭市场现状为供给短缺,价格上行。动力煤港口价格平稳,产地价格上涨;焦煤价格环比上涨,焦炭供需结构有所改善。大秦线、唐呼线运量提升,环渤海港库存上升,电厂日耗下降,化工需求微降。
研报提示了哪些风险?
研报提示了以下风险:1)下游需求不及预期可能导致价格承压;2)煤价大幅下跌可能影响行业盈利;3)政策变化可能对煤炭生产和安全监管产生影响。需关注安检政策收紧和环保政策调整等潜在影响。
你可能感兴趣
煤炭周报:7月主产地产量全面收缩,煤价后市弹性充足
化石能源民生证券2025-08-23
煤炭周报:供给收缩仍为主基调,7月中旬后煤价或迎加速上涨
化石能源民生证券2024-05-18
煤炭周报:港口供给短缺持续,基本面支撑煤价上行
化石能源民生证券2023-09-09
煤炭周报:供给短缺问题再度凸显,板块估值有望提升
化石能源民生证券2023-02-26
煤炭周报:供给持续短缺,到港成本支撑港口煤价加速上行
化石能源国联民生证券2026-08-30
合成橡胶周报:受战事影响原料供应短缺或持续,成本带动合成橡胶价格高涨,短期或难改善,但急涨时谨慎追涨,价格波动风险升高;关注持续关注战事对于合成橡胶原料端短期及中长期影响。
中泰期货2026-03-22
煤炭月度供需数据点评:7月:供给收缩,反内卷或带来“温和风暴”
化石能源山西证券2025-08-18
退出30万吨/年以下产能或加速区域市场供需重塑,助力提升主产地坑口价
化石能源安信证券2019-08-29
策略周报:大幅震荡成为市场常态
财富证券2015-06-08
基础化工行业周报:继续看好供给短缺或受约束的行业——维生素、制冷剂、磷矿石、民爆
基础化工华创证券2024-09-01