猜你想问
中谷物流研报核心内容是什么?
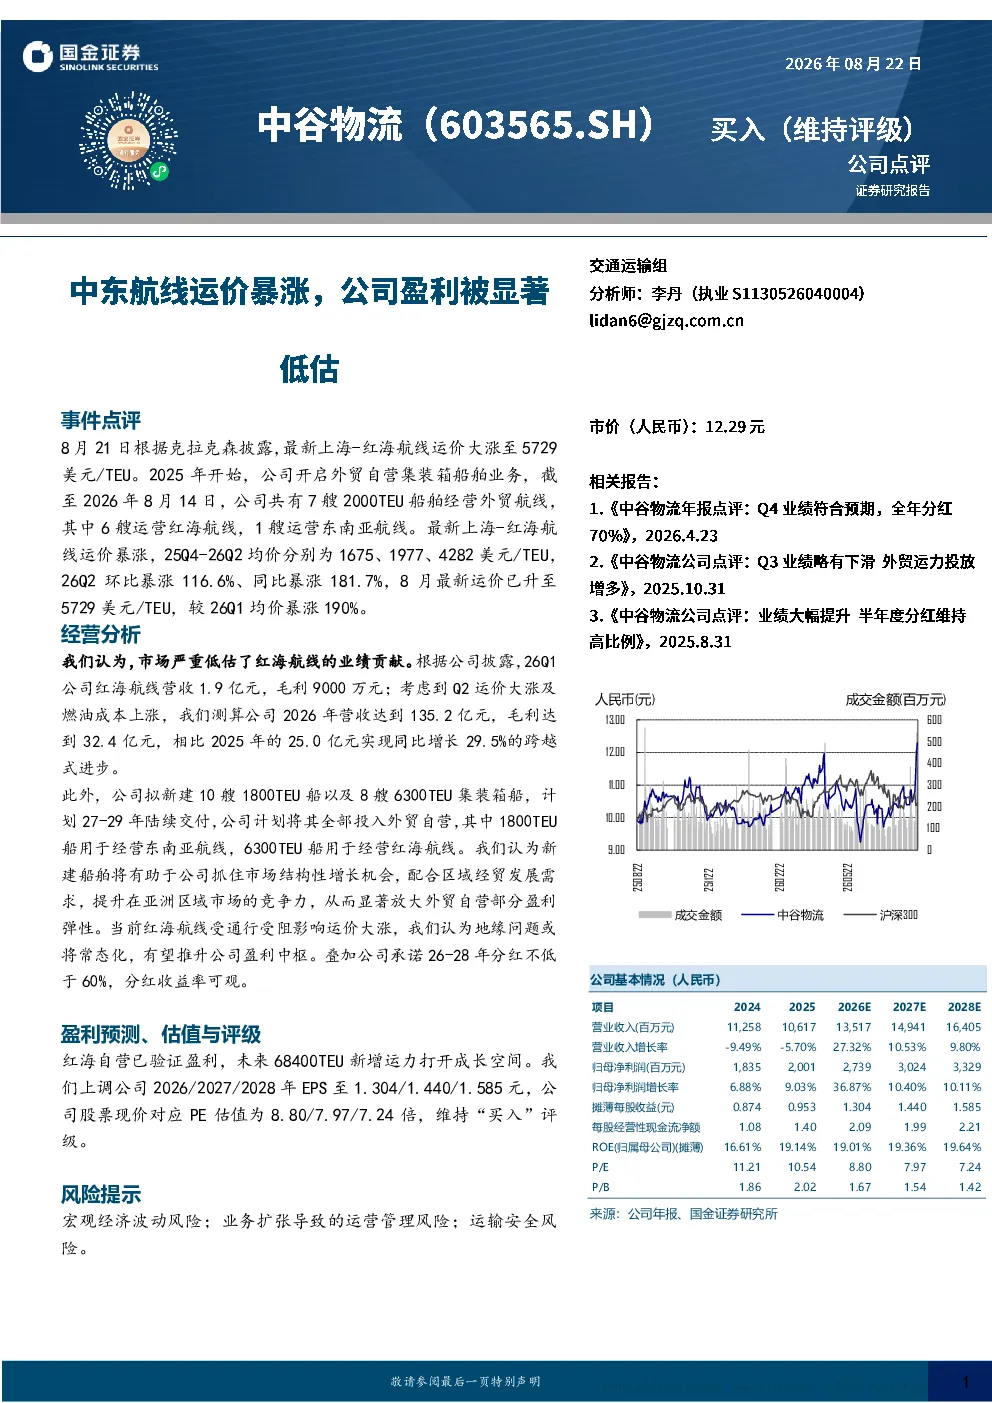
该研报主要分析了中谷物流经营外贸自营集装箱船舶业务,特别是红海航线的业绩贡献。报告指出,红海航线运价自2026年起大幅上涨,26Q1营收1.9亿元,毛利9000万元,市场对其价值认识不足。公司计划新建更多船舶以提升竞争力,预计2026年营收达135.2亿元,毛利32.4亿元,同比增长29.5%
红海航线行业发展趋势如何?
红海航线运价近期暴涨,25Q4至26Q2均价从1675美元/TEU升至5729美元/TEU,环比和同比均大幅增长。中谷物流在该航线已有7艘2000TEU船舶,其中6艘运营红海航线,未来计划新建更多船舶,显示该航线具有长期盈利潜力。地缘问题可能常态化,进一步推升该区域运价水平
研报重点分析了哪些方向?
研报重点分析了中谷物流自营船舶业务的盈利能力,特别是红海航线的业绩贡献。报告指出,市场低估了红海航线的价值,公司26Q1该航线毛利达9000万元,预计2026年营收毛利将大幅增长。此外,报告还分析了公司新建船舶计划对区域竞争力的提升作用,以及分红政策对投资者的吸引力
当前市场对中谷物流的评价如何?
市场对中谷物流自营船舶业务的关注逐渐增加,特别是红海航线的高运价表现。报告上调了公司2026至2028年的EPS预测至1.304/1.440/1.585元,对应PE估值分别为8.80/7.97/7.24倍,维持“买入”评级。但需注意,市场对其运营管理风险和运输安全风险仍需持续关注
研报提示了哪些风险?
研报提示了宏观经济波动风险、业务扩张导致的运营管理风险以及运输安全风险。宏观经济波动可能影响航运需求,业务扩张需要更强的运营管理能力,而运输安全风险则涉及船舶运营和地缘政治因素。这些风险需投资者密切关注,以全面评估公司发展前景
你可能感兴趣
中谷物流2021年年报点评:步伐稳健,从沿海走向近洋
太平洋证券2022-03-31
中谷物流跟踪点评 红海运价景气持续
未知机构2026-08-24
中谷物流(603565.SH)2026年中报点评:业绩稳健增长,经营质量持续改善
西部证券2026-08-27
中谷物流2026年半年度报告点评:盈利稳健增长,中东航线助力
国金证券2026-08-26
交通运输行业事件点评:中谷物流分红计划超预期,公司具备高股息属性
交通运输上海证券2024-04-06
中谷物流半年报点评,业绩和分红超预期,期待Q4项目启用
交通运输太平洋证券2022-08-18
Sun 中信证券交运物流 中谷物流跟踪点评
未知机构2026-08-24
中谷物流跟踪点评红海运价景气持续 同比高增传导
未知机构2026-08-25
中谷物流机构调研纪要
交通运输发现报告2025-09-23