猜你想问
这份铜周报的核心内容是什么?
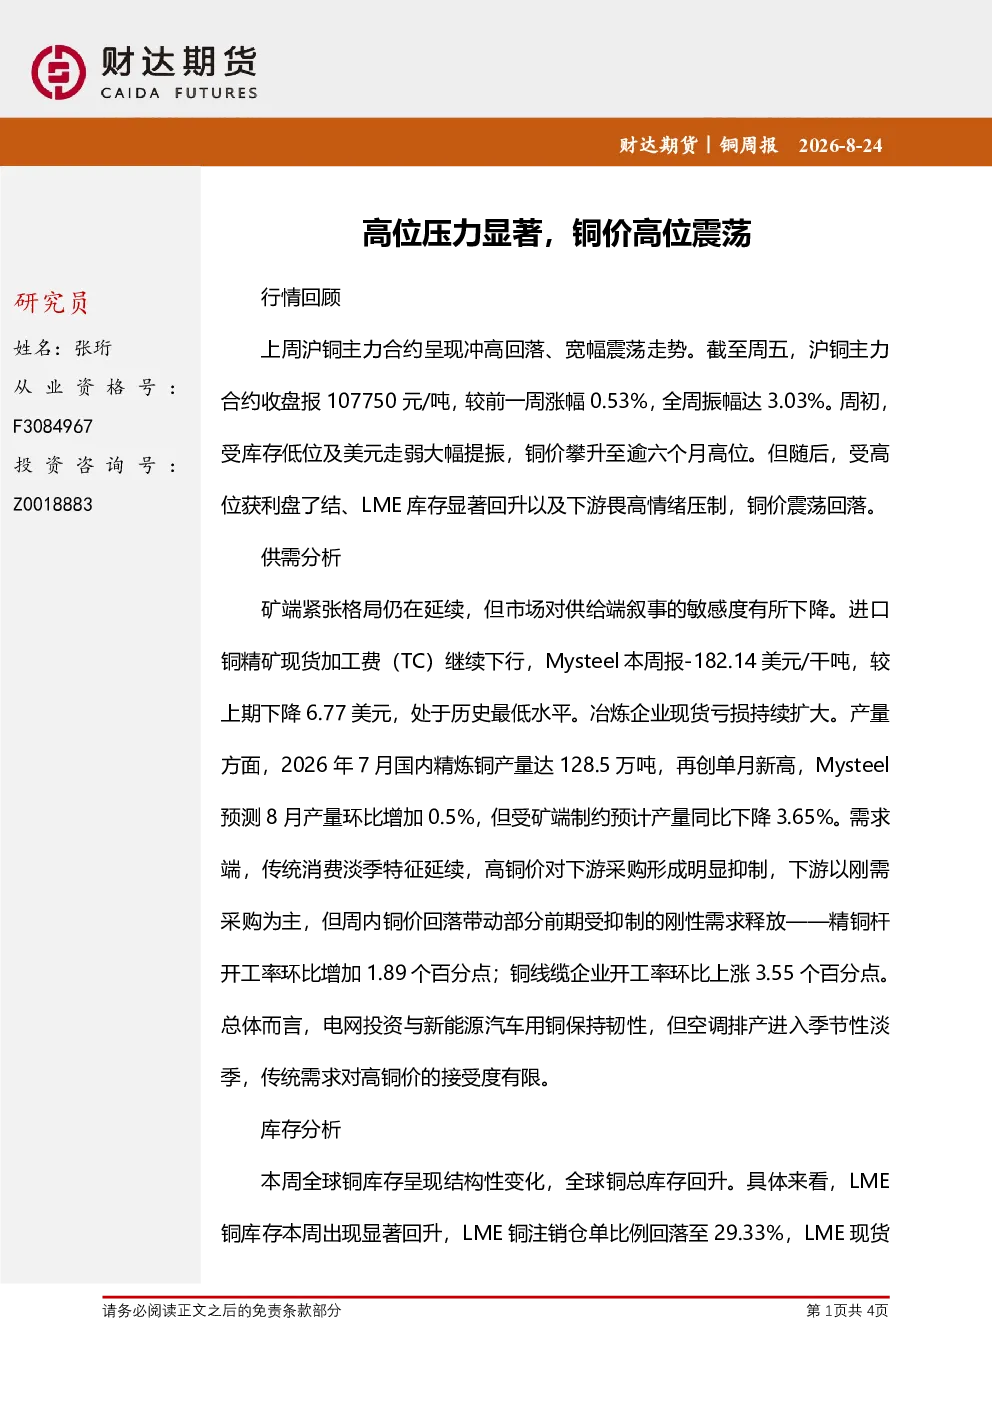
这份铜周报的核心内容是分析沪铜主力合约上周呈现的冲高回落、宽幅震荡走势。报告回顾了铜价在周初因库存低位及美元走弱升至逾六个月高位,随后因获利盘了结、LME库存回升及下游畏高情绪回落的情况。同时,报告深入探讨了矿端TC降至历史最低、冶炼企业持续亏损的紧张格局,以及需求端传统消费淡季、高铜价抑制采购但部分刚性需求释放的矛盾状态。此外,报告还分析了全球及国内库存均增加的结构性分化问题,并从美联储政策、地缘政治及机构观点等宏观层面进行了综合解读。最后总结指出铜价运行于高位区间,矿端支撑与需求抑制共同限制上行空间,短期可能延续高位震荡。
铜行业未来发展趋势如何?
铜行业未来发展趋势呈现供需紧平衡格局。矿端方面,紧张格局延续,TC降至历史最低-182.14美元/干吨,冶炼企业持续亏损,但2026年7月精炼铜产量达单月新高128.5万吨,8月产量环比增0.5%同比降3.65%,显示海外矿山扰动构成底部支撑。需求端,传统消费淡季高铜价抑制采购,但铜价回落带动部分刚性需求释放,精铜杆开工率增1.89pct,铜线缆开工率增3.55pct。电网投资与新能源汽车用铜保持韧性,空调排产进入淡季。库存方面,全球库存回升,LME库存显著增加,国内上期所及社会库存均增加,COMEX库存延续累积态势。机构观点方面,瑞银维持看涨观点,预计2027年铜市缺口扩大至37.9万吨,供需紧平衡预期未被打破。
这份报告重点分析了哪些方向?
这份报告重点分析了铜价高位震荡下的多维度因素。首先,从行情回顾角度,详细梳理了沪铜主力合约上周的冲高回落走势,揭示了库存低位、美元走弱对价格提振作用,以及获利盘了结、LME库存回升和下游畏高情绪对价格压制的影响。其次,从供需分析角度,深入剖析了矿端TC降至历史最低、冶炼企业持续亏损的紧张格局,以及需求端传统消费淡季与刚性需求释放的矛盾状态。再次,从库存分析角度,重点解读了全球库存回升、LME库存显著增加、国内库存均增加的结构性分化问题。最后,从宏观分析角度,评估了美联储政策分歧、美伊僵局及美国精炼铜关税决策对铜价的潜在影响,并引用瑞银看涨观点及2027年铜市缺口预测,构建了完整的分析框架。
当前铜市场现状如何判断?
当前铜市场现状呈现高位震荡、供需紧平衡特征。价格层面,沪铜主力合约上周收盘报107750元/吨,涨幅0.53%,振幅3.03%,运行于年内高位区间。基本面层面,矿端TC负值、冶炼亏损及海外矿山扰动构成底部支撑,但传统需求淡季、高铜价抑制下游采购、库存结构性分化限制上行空间。供需层面,2026年7月精炼铜产量达单月新高128.5万吨,但8月产量环比增0.5%同比降3.65%,显示短期供应压力可控。库存层面,全球库存回升,LME库存显著增加,国内库存均增加,COMEX库存延续累积态势。宏观层面,美联储政策分歧、美伊僵局及美国精炼铜关税决策三重不确定性影响市场情绪。综合来看,铜价短期延续高位震荡,等待宏观指引。
这份研报提示了哪些风险?
这份研报提示了铜价高位震荡下的多重风险。首先,宏观政策风险,美联储政策分歧可能导致美元指数波动,进而影响铜价底部支撑力度。其次,地缘政治风险,美伊对峙等事件可能带来短期情绪溢价,但长期政策走向如美国232条款关税政策未明确,存在不确定性。再次,供需风险,传统消费淡季高铜价抑制采购,但若需求复苏不及预期,可能导致价格承压。此外,库存风险,全球及国内库存均增加的结构性分化问题,可能加剧价格波动。最后,机构观点风险,瑞银预计2027年铜市缺口扩大至37.9万吨,但若供需关系变化,预期可能调整。这些因素共同构成了铜价短期高位震荡的风险背景。