猜你想问
AI PCB设备行业核心驱动因素是什么?
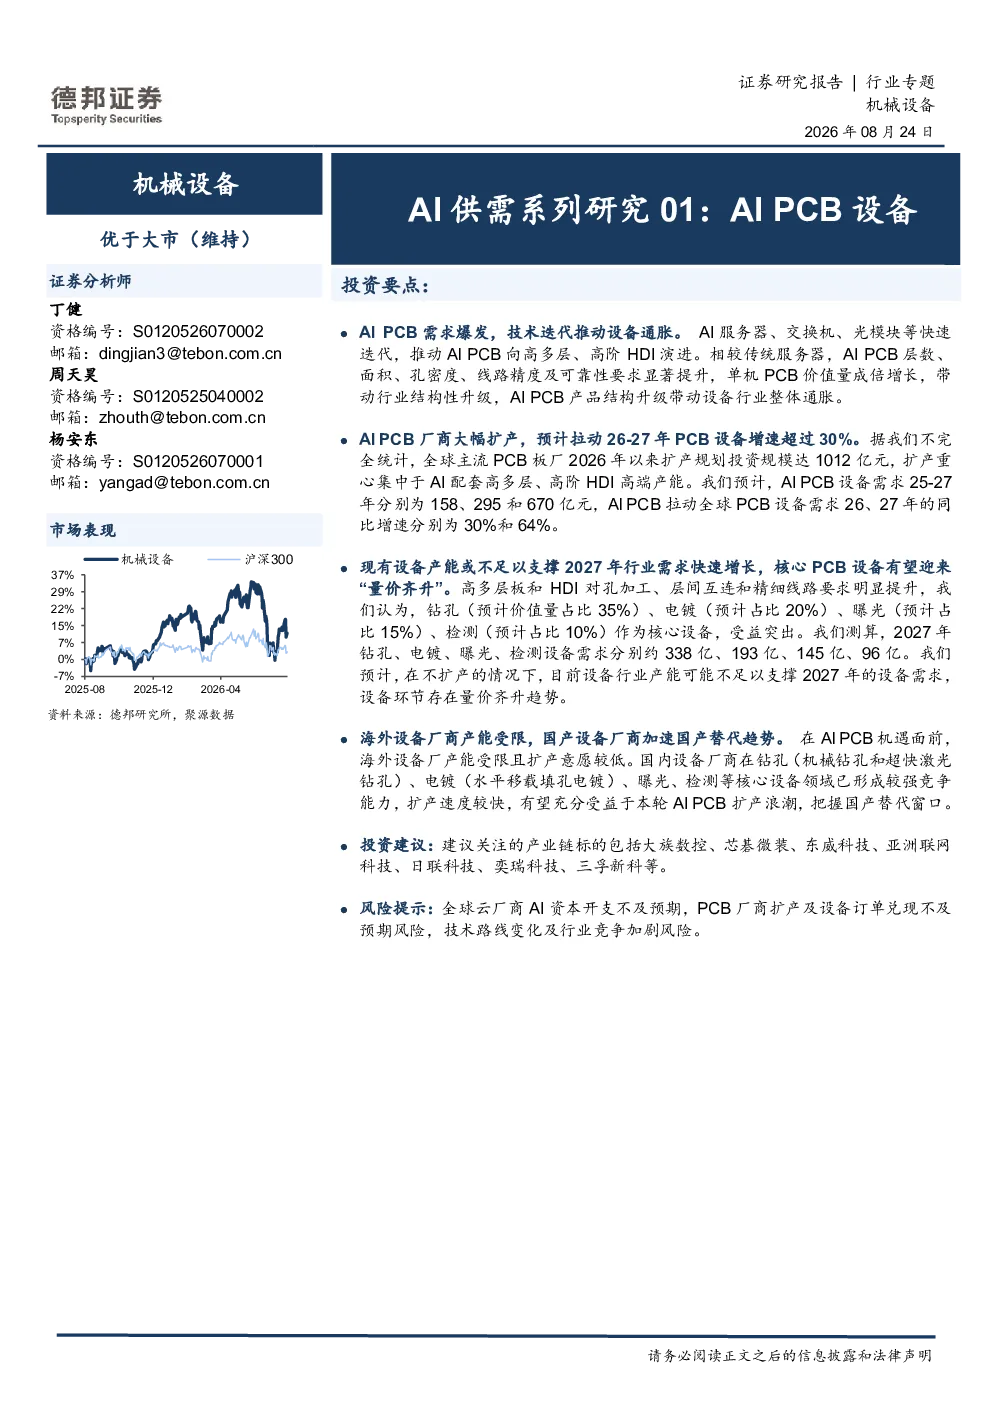
AI PCB设备行业的主要驱动因素是AI服务器、交换机、光模块等算力硬件的快速迭代。这些硬件推动AI PCB向高多层、高阶HDI演进,相较传统服务器,AI PCB在层数、面积、孔密度、线路精度及可靠性方面要求显著提升,单机PCB价值量成倍增长,带动行业结构性升级。
AI PCB设备市场未来发展趋势如何?
AI PCB设备市场未来发展趋势是需求爆发式增长和结构性通胀。预计2025-2027年AI PCB设备需求分别为158、295和670亿元,AI PCB将拉动全球PCB设备需求2026、2027年的同比增速分别为30%和64%。高多层板和HDI对孔加工、电镀、曝光、检测等核心设备要求提升,这些设备受益突出,有望迎来“量价齐升”。
报告重点分析了哪些设备环节?
报告重点分析了钻孔、电镀、曝光、检测等核心设备环节。高多层板和HDI对孔加工、层间互连和精细线路要求明显提升,这些环节价值量占比分别达到35%、20%、15%和10%。测算显示,2027年钻孔、电镀、曝光、检测设备需求分别约338亿、193亿、145亿、96亿,设备环节存在量价齐升趋势。
当前AI PCB设备市场供需状况如何?
当前AI PCB设备市场供需状况是现有产能可能不足以支撑2027年快速增长的需求。全球主流PCB板厂2026年以来扩产规划投资规模达1012亿元,但高多层、高阶HDI高端产能扩产速度仍可能跟不上需求增长,导致设备环节存在量价齐升趋势。海外设备厂商产能受限且扩产意愿较低,国内设备厂商在钻孔、电镀、曝光、检测等核心设备领域竞争力较强,有望受益于AI PCB扩产浪潮。
研报提示的主要风险有哪些?
研报提示的主要风险包括:全球云厂商AI资本开支不及预期,可能导致PCB厂商扩产及设备订单兑现不及预期;技术路线变化可能影响设备需求格局;行业竞争加剧可能压缩设备厂商利润空间。这些风险需关注,但报告未涉及投资建议。
你可能感兴趣
中金机械AI寻机系列AIPCB迎创新扩产周期设备及耗材卖铲人受益
未知机构2025-08-05
德邦策略 AI供需研究系列 AI-PCB设备及钻针
未知机构2026-09-01
国投机械 AIPCB设备及耗材系列54芯碁
未知机构2026-08-27
国投机械AIPCB设备及耗材系列47调研反馈
未知机构2026-08-03
电池行业AIPCB新材料系列报告(一):HVLP铜箔,AI浪潮奔涌推动升级,重塑供应格局
有色金属西部证券2025-09-08
国投机械 AIPCB设备及耗材系列48埃科
未知机构2026-08-19
德邦高端装备AI供需研究:AI PCB设备及钻针供需分析
未知机构2026-09-01
北交所个股研究系列报告:光伏AI检测设备制造商研究
机械设备亿渡数据2023-08-22
AI供需研究系列02:AI PCB钻针
机械设备德邦证券2026-08-26
AI系列报告(01):AGI驱动算力芯片增长,国产芯片加速替代
电子设备东方财富2025-02-16