猜你想问
这份研报主要分析了什么内容?
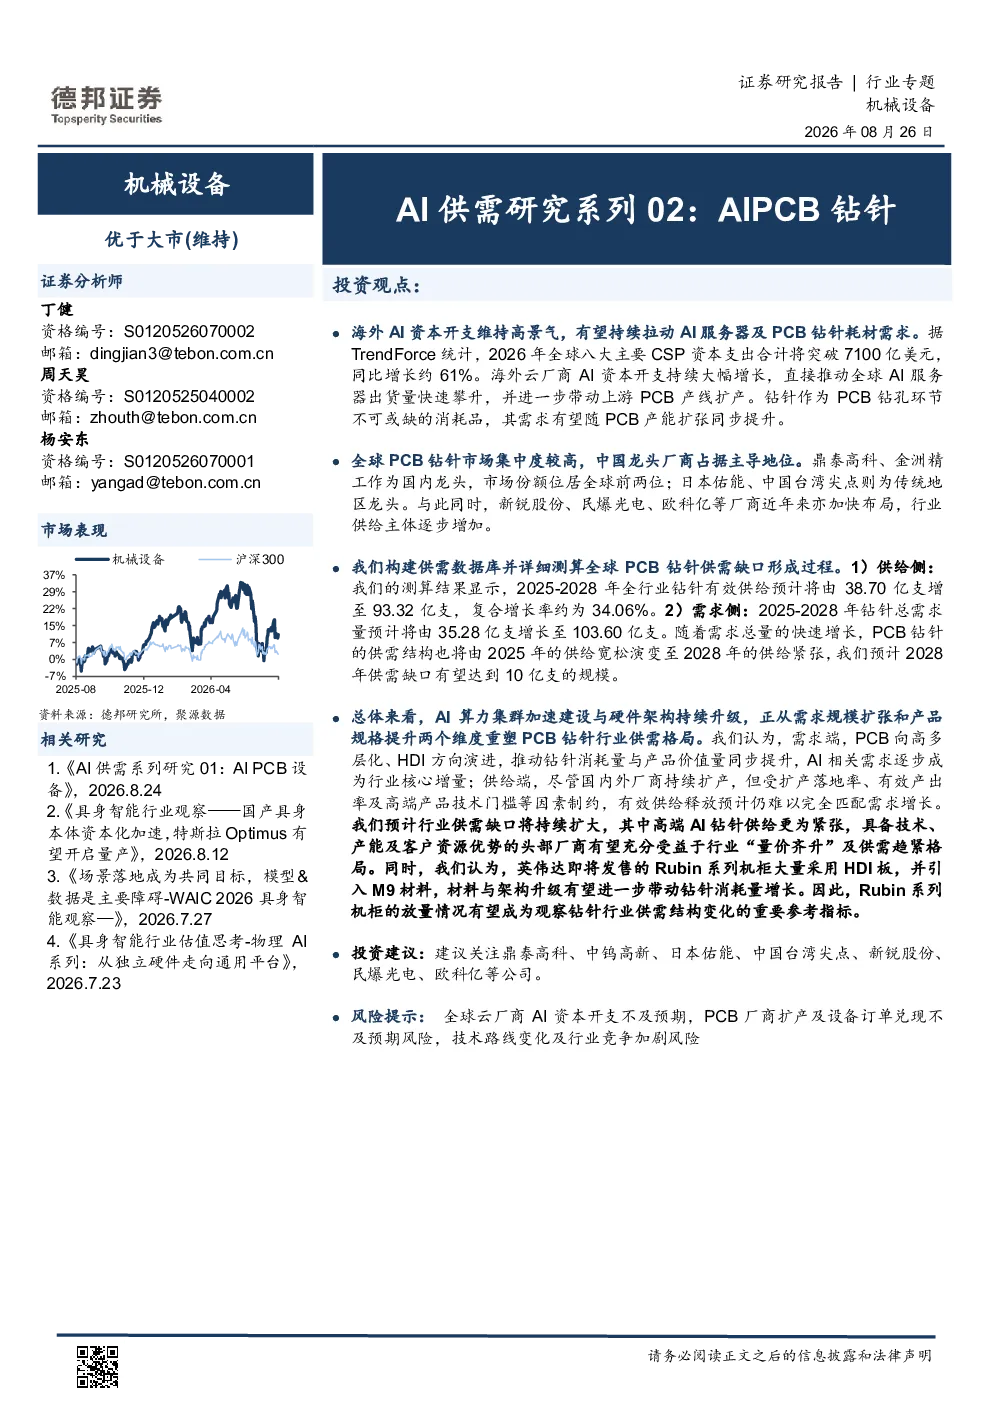
这份研报深入探讨了AI PCB钻针行业的供需格局与发展趋势。报告从需求端分析了海外AI资本开支高景气如何推动AI服务器出货量增长,进而带动PCB产能扩张,最终拉动PCB钻针需求。同时,AI服务器技术升级如PCB层数提升、基材升级等也进一步推升了单台服务器的钻针消耗量和价值量。供给端则分析了全球PCB钻针市场集中度高,中国龙头厂商占据主导地位但扩产受限的情况。报告预测了2025-2028年间全行业钻针有效供给和总需求量的增长,指出供需缺口将从2025年的宽松状态演变至2028年的紧张状态。此外,报告还探讨了AI算力集群加速建设和硬件架构升级推动行业“量价齐升”,高端AI钻针供给更紧张的趋势,以及英伟达Rubin系列机柜的放量情况作为观察行业供需结构变化的重要指标。
AI PCB钻针赛道未来发展趋势如何?
AI PCB钻针赛道未来发展趋势呈现明显的“量价齐升”态势。随着AI算力集群的加速建设和硬件架构的不断升级,对PCB层数、基材性能以及高长径比钻针的需求持续提升,这将显著增加单台服务器的钻针消耗量和价值量。从供给端看,全球PCB钻针市场集中度高,中国龙头厂商虽占据主导地位,但扩产受限于生产设备和关键原材料如钨钢棒材的供应。预计2025-2028年间,全行业钻针有效供给将大幅增长,从38.70亿支增至93.32亿支(CAGR 34.06%),而总需求量将从35.28亿支增至103.60亿支,供需缺口将从2025年的宽松状态逐步收窄至2028年的紧张状态,预计缺口达10亿支。高端AI钻针的供给紧张程度将更高,头部厂商凭借技术、产能和客户资源优势将更具竞争力。
研报重点分析了哪些方向?
研报重点分析了AI PCB钻针行业的供需格局演变和关键驱动因素。在需求端,报告聚焦海外AI资本开支高景气对AI服务器出货量的拉动作用,以及AI服务器技术升级(PCB层数提升至24-40层、基材升级、高长径比钻针需求增加)对单台服务器钻针消耗量和价值量的提升效应。供给端则重点分析了全球PCB钻针市场的高集中度特征,中国龙头厂商如鼎泰高科、金洲精工等在扩产过程中面临的设备和原材料限制。报告还深入预测了2025-2028年间行业供需量的变化趋势,指出供给增速将低于需求增速,导致供需缺口持续扩大。此外,报告强调了高端AI钻针供给的紧张性,以及英伟达Rubin系列机柜放量作为行业供需结构变化的重要观察指标。
当前AI PCB钻针市场现状如何?
当前AI PCB钻针市场呈现供需格局逐步收紧的趋势。从供给端看,全球市场集中度高,中国龙头厂商占据主导地位,但扩产计划受限于生产设备和关键原材料(如钨钢棒材)的供应能力。2025年全球前五名公司市占率合计约75.7%,头部企业如鼎泰高科、金洲精工等通过技改、并购等方式扩产,但进展受制于产能瓶颈。需求端,随着海外AI资本开支高景气(预计2026年全球八大主要CSP资本支出将超7100亿美元),AI服务器出货量持续增长,推动PCB产能扩张,进而拉动PCB钻针需求。AI服务器技术升级导致单台服务器钻针消耗量和价值量提升,实现“量价齐升”。综合来看,2025-2028年间,全行业钻针有效供给预计从38.70亿支增至93.32亿支(CAGR 34.06%),总需求量预计从35.28亿支增至103.60亿支,供需缺口将从2025年的宽松状态演变至2028年的紧张状态,预计缺口达10亿支。
研报提示了哪些风险?
研报提示了AI PCB钻针行业面临的多重风险。首先,全球云厂商AI资本开支可能不及预期,这将直接影响AI服务器出货量,进而影响PCB钻针的需求增长。其次,PCB厂商扩产计划及设备订单兑现可能存在不确定性,若扩产进度滞后或设备交付延迟,将加剧供给端的压力。此外,技术路线的变化也可能对行业格局产生冲击,例如若AI服务器架构出现重大调整,可能导致现有钻针产品需求下降。最后,行业竞争加剧也是潜在风险,随着市场需求的快速增长,更多参与者可能进入赛道,导致价格竞争加剧,影响头部厂商的盈利能力。这些风险因素需持续关注,以评估行业发展的不确定性。