概览
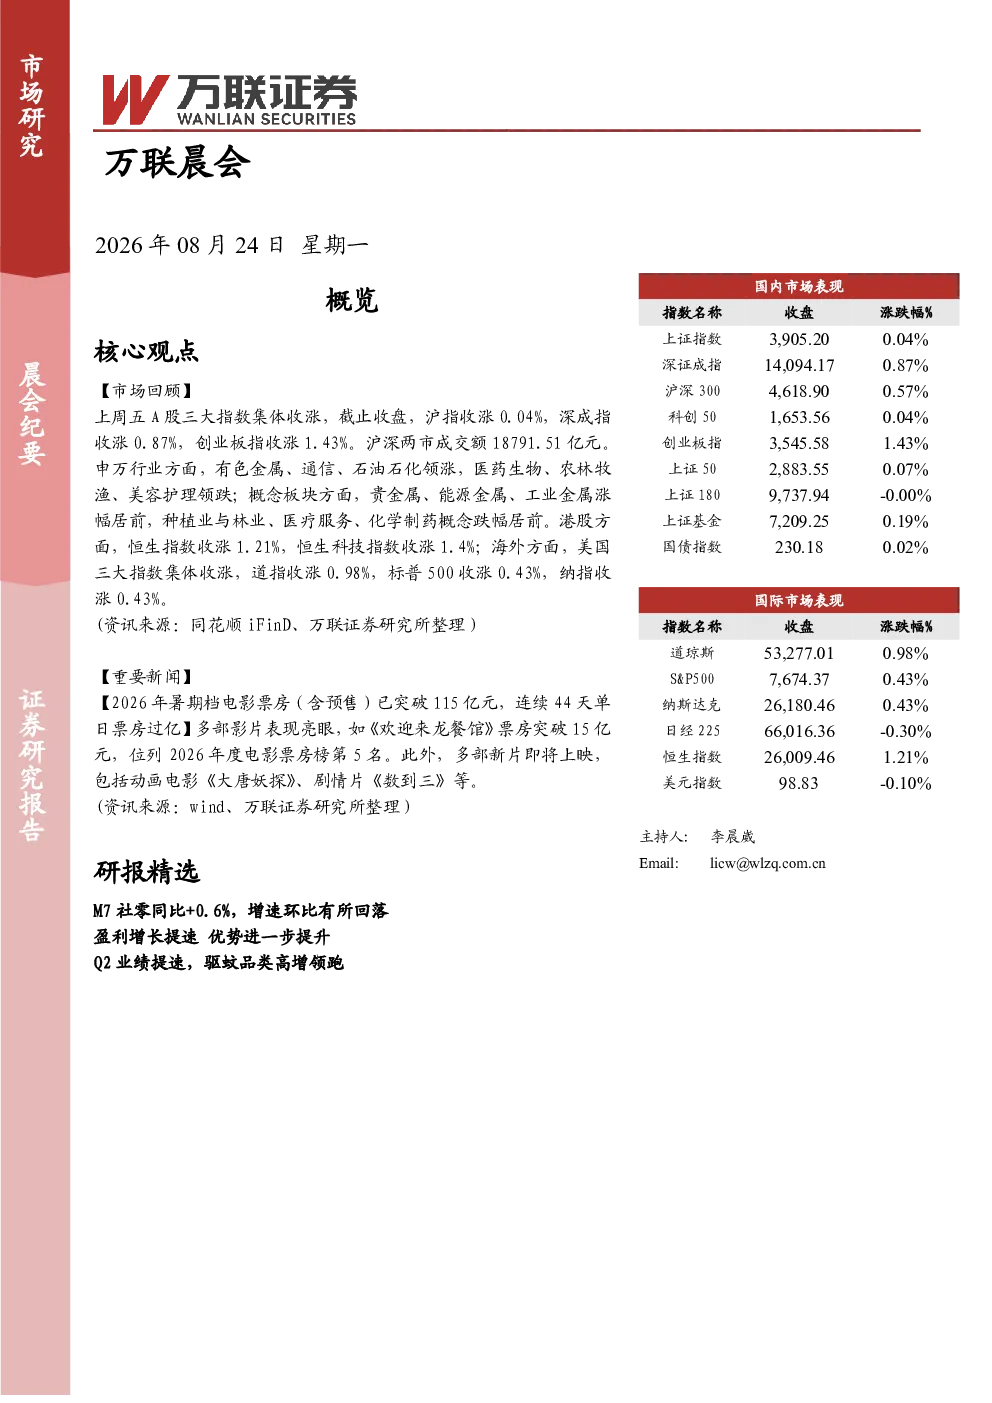
- 核心观点:上周A股三大指数集体收涨,沪深两市成交额18791.51亿元。申万行业方面,有色金属、通信、石油石化领涨,医药生物、农林牧渔、美容护理领跌。概念板块方面,贵金属、能源金属、工业金属涨幅居前,种植业与林业、医疗服务、化学制药概念跌幅居前。港股方面,恒生指数收涨1.21%,恒生科技指数收涨1.4%。海外方面,美国三大指数集体收涨。
- 市场回顾:上周五A股三大指数集体收涨,沪指收涨0.04%,深成指收涨0.87%,创业板指收涨1.43%。沪深两市成交额18791.51亿元。申万行业方面,有色金属、通信、石油石化领涨,医药生物、农林牧渔、美容护理领跌;概念板块方面,贵金属、能源金属、工业金属涨幅居前,种植业与林业、医疗服务、化学制药概念跌幅居前。港股方面,恒生指数收涨1.21%,恒生科技指数收涨1.4%;海外方面,美国三大指数集体收涨,道指收涨0.98%,标普500收涨0.43%,纳指收涨0.43%。
- 重要新闻:2026年暑期档电影票房(含预售)已突破115亿元,连续44天单日票房过亿。多部影片表现亮眼,如《欢迎来龙餐馆》票房突破15亿元,位列2026年度电影票房榜第5名。此外,多部新片即将上映,包括动画电影《大唐妖探》、剧情片《数到三》等。
研报精选
M7社零同比+0.6%,增速环比有所回落
- 投资要点:
- 2026M7我国社零同比+0.6%,增速环比有所回落。2026M7我国CPI同比+0.5%,较M6增速-0.5pct。
- 按消费类型分类:2026M7餐饮收入增速环比延续复苏,商品零售增速环比有所回落。2026M7我国商品零售同比+0.5%,较M6增速-0.4pct;餐饮收入同比+1.4%,较M6增速+0.2pct。限额以上企业商品零售额同比-3.8%,较M6增速-1.6pct。
- 按地区分类:2026M7我国城镇消费品零售额同比+1.1%,较M6增速-0.1pct;2026M7乡村消费品零售额同比+2.4%,较M6增速-0.1pct,乡村增速明显高于城镇。
- 必选消费品类增速稳健,可选类中通讯器材表现较好。2026M7,限额以上单位16类商品中,8类商品为正增长,其中仅中西药品类(+6.7%)及通讯器材类(+20.4%)增速环比有所扩张;8类商品为负增长,其中服装鞋帽针纺织品类(-1.0%)增速环比由正转负。
- 2026M1-7线上零售额累计同比增速有所下滑。2026M1-7全国网上零售额117,214亿元,同比+4.8%,占社会消费品零售总额的比重为40.7%。其中,实物商品网上累计零售额为73,965亿元,同比增长4.6%。
- 投资建议:
- 政策支持背景下,建议关注三条主线布局消费行业投资机会:
- 服务消费提质惠民主线:出行链相关公司、连锁餐饮龙头、新兴体验业态。
- 情绪消费与国货潮品主线:潮玩龙头、黄金珠宝龙头企业、国货化妆品龙头、户外运动服饰企业。
- 需求复苏主线:白酒龙头、啤酒、调味品、乳制品龙头、速冻食品龙头、软饮料龙头。
- 风险因素:政策力度不及预期风险、消费复苏不及预期风险、宏观经济增长不及预期风险。
盈利增长提速优势进一步提升——宁波银行(002142)点评报告
- 报告关键要素:
- 宁波银行公布2026年半年度业绩报告。
- 投资要点:
- 营收和归母净利润同比增速持续改善:1H26,公司实现营收414.5亿元,同比增速11.54%;实现归母净利润165.62亿元,同比增速12.12%,其中,手续费净收入同比增速53.9%。2Q单季营收和归母净利润分别同比增长12.9%和13.9%,增速较1Q均有提升。
- 规模增长保持稳健,净息差同比降幅收窄:截至1H26末,资产总额达到3.95万亿元,同比增长13.8%,贷款和存款同比增速分别为16.6%和10%。风险加权资产同比增速为11.7%,核心一级资本充足率9.53%。1H26净息差1.7%,同比下降6BP,较一季度7BP的同比降幅略微收窄。活期存款占比提升至35.6%,较年初上升1.14个百分点。
- 资产质量整体保持稳健:截至1H26末公司不良贷款率和关注率分别为0.76%和1.04%,不良率持平于年初,关注率下降0.1个百分点;公司贷款和个人贷款的不良率分别为0.29%和2%。拨备覆盖率为373%,与年初基本持平,风险抵补能力仍较为充足。
- 盈利预测与投资建议:
- 宁波银行1H26营收和归母净利润均实现双位数增长,其中规模增长和手续费净收入高增是主要贡献因素。净息差同比降幅收窄,资产质量整体保持稳健,拨备充足。维持2026-2028年的盈利预测不变,预计2026-2028年EPS分别为4.86元、5.42元和6.04元。对应2026-2028年PB估值分别为0.95倍、0.85倍和0.76倍,维持增持评级。
- 风险因素:银行业整体受宏观经济、货币政策以及监管政策的影响较大。
Q2业绩提速,驱蚊品类高增领跑——润本股份(603193)点评报告
- 报告关键要素:
- 2026年上半年,公司实现营收10.54亿元(同比+17.74%),归母净利润2.25亿元(同比+20.03%)。拟向全体股东每10股派发现金红利2.80元(含税)。
- 投资要点:
- Q2收入与利润提速。2026H1,公司实现营收10.54亿元(同比+17.74%),收入快速增长主因:产品矩阵进一步丰富,26H1累计升级/新推出单品20余款,围绕夏季防晒与户外驱蚊两大核心场景持续推新;线下渠道加速拓展,山姆会员商店合作保持快速增长,即时零售(美团等O2O)业务增长迅速;线上电商平台保持较高市占率,抖音与拼多多平台增速尤为突出。2026H1公司实现归母净利润2.25亿元(同比+20.03%),扣非归母净利润2.17亿元(同比+22.58%),利润增速快于收入增速。分季度来看,26Q1/Q2营收分别同比+11.27%/+20.10%,归母净利润分别同比+19.09%/+20.32%,Q2收入与利润提速。
- 盈利能力同比提升,销售费用率有所增加。2026H1,公司毛利率同比+2.51pcts至60.52%,净利率同比+0.41pcts至21.36%,盈利能力同比提升。费用率方面,销售费用率同比+2.06pcts至32.31%,主因推广费和职工薪酬同比增加;管理/研发/财务费用率分别为1.75%/1.59%/-0.40%,同比分别-0.06/-0.24/+0.02pcts。
- 驱蚊产品表现亮眼,线下山姆和即时零售快速增长。分产品:2026H1,公司驱蚊/婴童护理/精油系列产品分别实现收入4.81/4.41/1.03亿元,同比分别+28.21%/+8.93%/+12.37%,毛利率分别同比+2.83/+2.86/+3.02pcts。分渠道:公司产品在电商平台保持较高的市场占有率,抖音与拼多多平台增速尤为突出;同时公司积极拓展线下渠道,山姆会员商店合作保持快速增长,美团等即时零售平台业务增长迅速,并已覆盖胖东来、永辉、大润发、沃尔玛、7-11、名创优品、屈臣氏等KA卖场与连锁便利店。
- 盈利预测与投资建议:
- 公司是国内知名婴童护理及驱蚊日化企业,凭借自建产线形成供应链优势,叠加团队精简、高效运营,产品在保质保量的前提下打造出明显的价格优势,广受消费者青睐。随着公司研发赋能产品,新品不断推陈出新,线下新零售渠道的拓展,未来业绩有望保持快速增长。维持此前的盈利预测,预计公司2026-2028年EPS分别为0.93/1.11/1.31元/股,对应2026年8月19日收盘价的PE分别为23/19/16倍,维持“增持”评级。
- 风险因素:宏观经济波动及消费复苏不及预期风险、行业竞争加剧风险、新品拓展不及预期风险、渠道过于集中风险。