猜你想问
这份报告主要讲了什么内容?
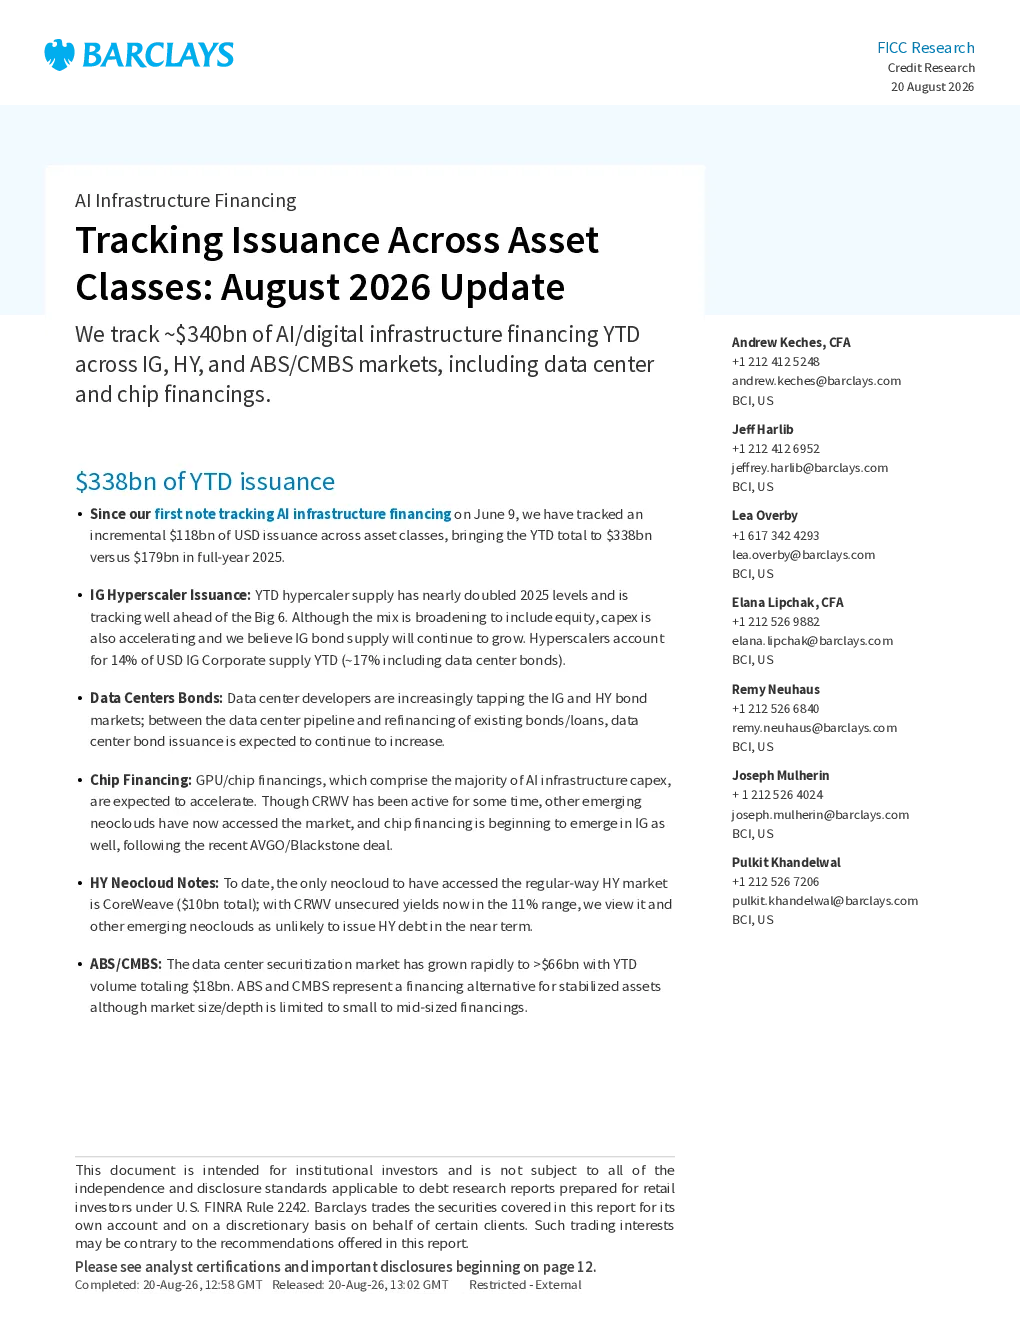
这份报告追踪了AI基础设施的融资情况,涵盖了投资级、高收益和ABS/CMBS市场,包括数据中心和芯片融资。报告显示,截至2026年8月,AI/数字基础设施融资总额已达约3400亿美元。自2025年6月以来,新增1180亿美元发行量,全年累计发行额达3380亿美元,较2025年大幅增长。报告重点分析了超大规模企业、数据中心债券和芯片融资等细分市场的发行情况和趋势。
AI基础设施赛道未来发展趋势如何?
AI基础设施赛道呈现持续增长态势,超大规模企业和数据中心债券发行是主要驱动力。芯片融资市场正在形成,预计将成为未来重要的融资渠道。证券化市场增长迅速,但投资者可能需要更多的结构性保护来消化预期的供应增长。未来几年,AI基础设施融资规模有望进一步扩大,市场格局和投资机会值得关注。
报告重点分析了哪些细分市场?
报告重点分析了超大规模企业、数据中心债券和芯片融资等细分市场。超大规模企业在2026年的发行量几乎翻了一番,远超六大科技公司,股权和资本支出都在加速。数据中心债券发行量已达约762亿美元,其中IG债券42.6亿美元。芯片融资开始加速,并有望成为未来重要的融资渠道。
当前AI基础设施市场现状如何?
当前AI基础设施市场呈现持续增长态势,融资规模已达约3400亿美元。超大规模企业和数据中心债券发行是主要驱动力。芯片融资市场正在形成,证券化市场增长迅速。市场参与者包括数据中心开发商、超大规模企业、Neoclouds等。整体市场活跃度较高,但不同细分市场的供需关系和投资机会存在差异。
投资AI基础设施赛道需要关注哪些风险?
投资AI基础设施赛道需要关注市场波动风险、政策监管风险和竞争加剧风险。市场供需关系变化可能影响融资成本和投资回报。政策监管环境的变化可能对行业发展产生重大影响。此外,行业竞争加剧可能导致市场份额和盈利能力的下降。投资者需要密切关注市场动态和政策变化,合理评估投资风险。
你可能感兴趣
2026年不动产ABS存续期表现——发行持续活跃,资产类别多样化,多层次不动产ABS市场制度构建
联合资信2026-08-26
基础设施趋势 : 不断发展的资产类别
建筑建材Mergermarket2024-10-01
代币化黄金:为世界上最古老和最值得信赖的资产类别重新定义金融基础设施
金融港科大金融研究院&Matrixport2025-09-16
2026年8月信用债发行情况回顾及展望:城投债融资收缩 产业债保持高增
东方金诚2026-09-07
2025年不动产ABS市场分析:发行持续活跃,资产类别多样化,多层次REITs市场稳步构建
联合资信评估2026-01-29
2025年CMBS/CMBN和类REITS存续期研究——发行活跃,资产类别多样化,多层次REITs市场稳步构建
联合资信2025-09-15
中信建投2026年8月腾讯二季度财报及AI大模型应用进展更新
未知机构2026-08-13
集团概览 可持续发展战略 CSG可持续发展融资框架 符合社会责任的资产类别
建筑建材南方电网2025-12-01
商业航天研究系列报告之五:SpaceX 上市追踪⑤:物理 AI 时代呼唤太空算力基础设施平台
国防军工华西证券2026-06-16
跨资产观察周报:如何通过资产价格追踪美国大选?
中泰证券2024-10-28