猜你想问
这份报告主要分析了什么内容?
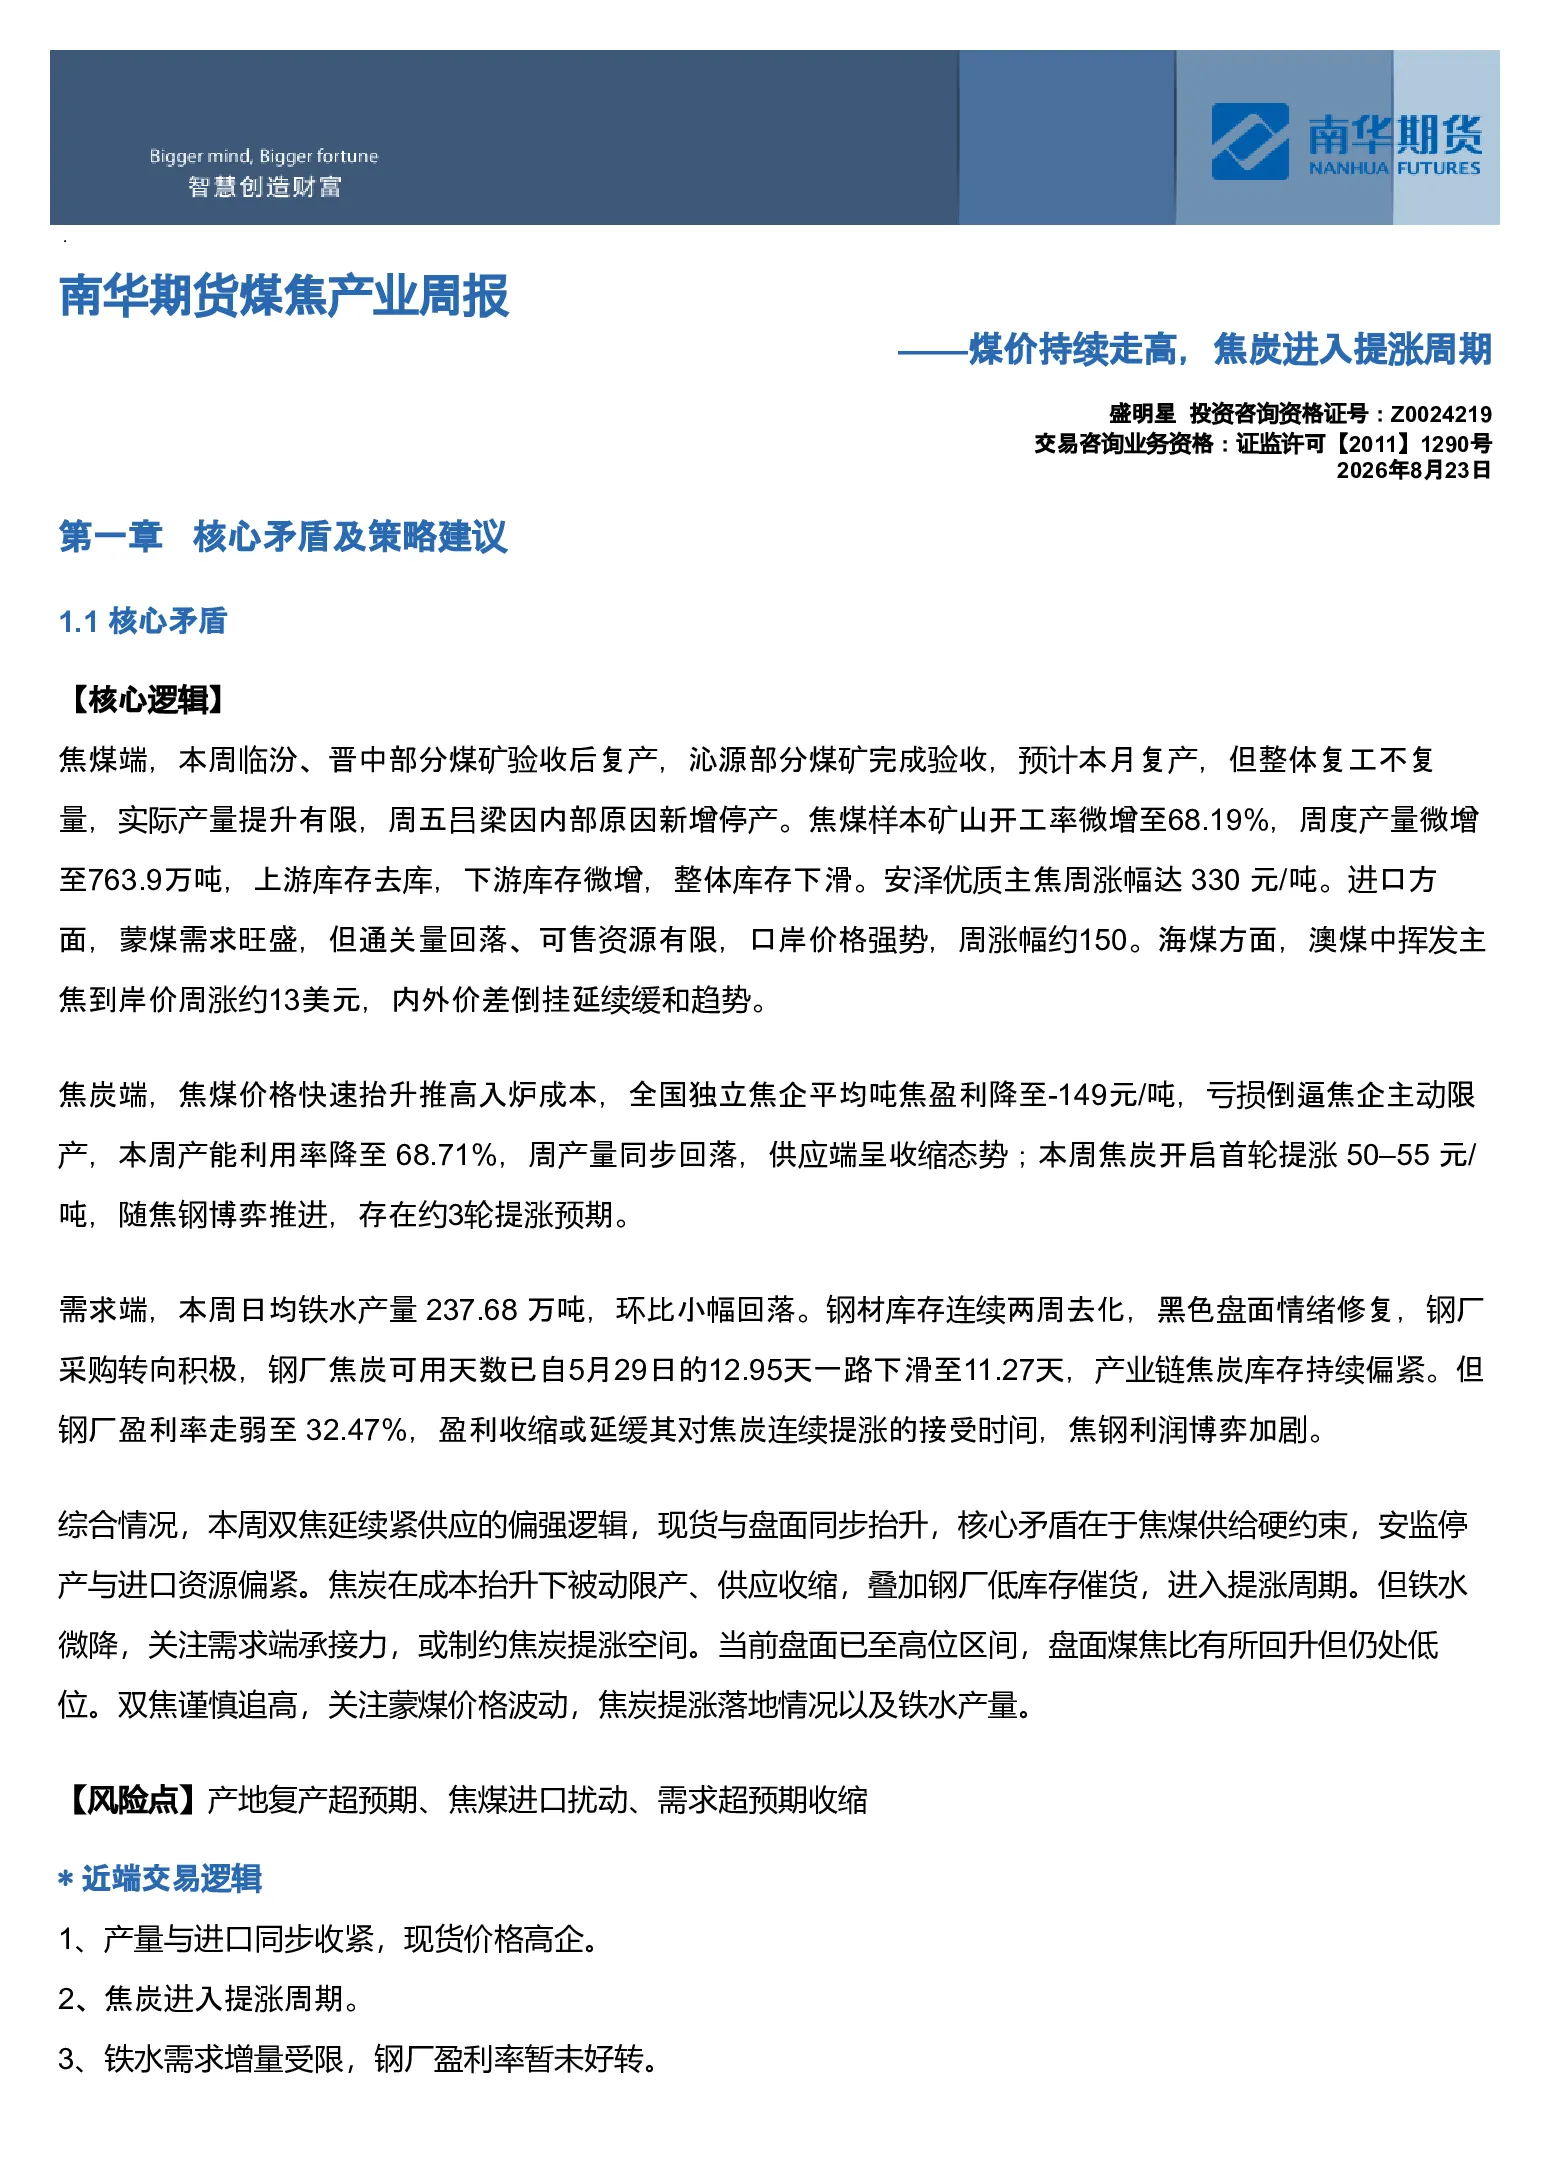
这份报告主要分析了焦煤和焦炭产业的供需关系、价格走势以及市场风险。报告指出,焦煤端因安监停产和进口资源偏紧导致供给受限,价格上涨;焦炭端因入炉成本上升,焦企主动限产,供应收缩,推动焦炭进入提涨周期。同时,报告也关注了需求端钢厂库存偏低但盈利率走弱的情况,以及焦钢利润博弈对焦炭价格的影响。报告还分析了产业链利润集中于焦煤端的原因,以及焦化厂减产应对高成本的策略。最后,报告对焦煤和焦炭的盘面走势、月差结构和基差结构进行了解读。
煤焦行业的未来发展趋势如何?
煤焦行业的未来发展趋势呈现高位震荡的特点。焦煤方面,由于产地复产有限,预计产量难以恢复至矿难前水平,而焦煤价格可能继续受到供需关系的影响。焦炭方面,随着钢厂盈利率的走弱,焦炭提涨空间可能受到制约,但短期内仍可能维持高位。报告还提到,金九银十期间,终端需求可能回升,这对煤焦行业来说是一个积极因素。此外,报告也提醒投资者关注上游矿山复产情况、口岸蒙煤价格变动等因素对行业的影响。
报告重点分析了哪些方向?
报告重点分析了焦煤和焦炭的供需关系、价格走势以及市场风险。在供需关系方面,报告指出焦煤端供给受限,焦炭端供应收缩,同时关注了需求端钢厂库存和盈利率的变化。在价格走势方面,报告预测焦煤和焦炭价格将高位震荡,并对具体的运行区间进行了分析。在市场风险方面,报告提醒投资者关注产地复产超预期、焦煤进口扰动、需求超预期收缩等风险因素。此外,报告还解读了盘面走势、月差结构和基差结构,为投资者提供了全面的市场分析。
当前煤焦市场的现状如何?
当前煤焦市场呈现高位震荡的态势。焦煤方面,由于供给受限,价格持续走高,市场交易回暖,澳煤、俄煤FOB价格上行。焦炭方面,焦企因入炉成本上升主动限产,供应收缩,推动焦炭进入提涨周期。需求端,钢厂库存偏低,采购积极,但盈利率走弱,焦钢利润博弈加剧。报告还提到,铁水产量高位回落,钢材库存连续两周去化,钢厂焦炭可用天数下滑,这些因素都对市场现状产生了影响。
报告中提到了哪些风险提示?
报告中提到了多个风险提示。首先,产地复产超预期可能导致焦煤供给增加,从而影响价格走势。其次,焦煤进口扰动也可能对市场产生影响。此外,需求超预期收缩也是一个重要的风险因素。报告还提醒投资者关注焦钢利润博弈的加剧,这可能制约焦炭提涨空间。此外,报告还提到了焦煤和焦炭的基差结构变化,以及盘面走势的解读,这些信息对投资者来说都是重要的风险提示。