猜你想问
这份研报主要讲了什么内容?
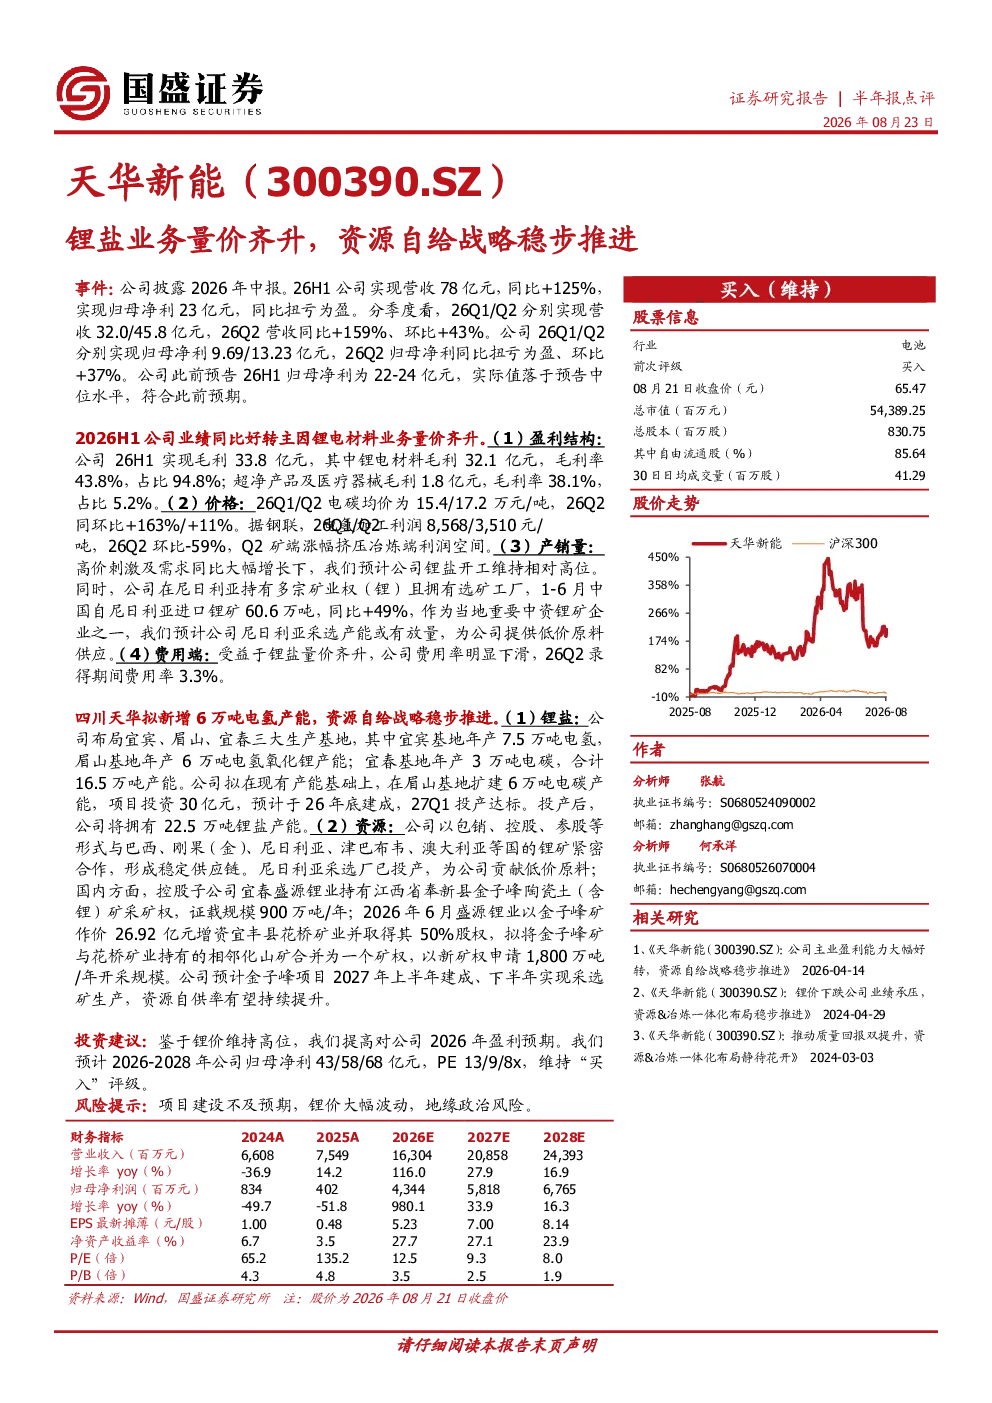
本报告分析了天华新能锂盐业务的业绩表现及资源自给战略。报告指出,2026年H1公司业绩好转主要得益于锂电材料业务量价齐升,锂电材料毛利32.1亿元,毛利率43.8%,占比94.8%。电碳价格26Q2同环比分别上涨163%和11%,但电氢加工利润受矿端价格上涨影响环比下降59%。公司锂盐开工维持高位,尼日利亚进口锂矿同比增加49%。四川天华推进资源自给战略,拟扩建6万吨电碳产能,并与多国锂矿合作,控股子公司宜春盛源锂业持有金子峰矿采矿权,计划合并矿权扩大开采规模。
锂电材料行业未来发展趋势如何?
锂电材料行业未来发展趋势向好。随着新能源汽车和储能需求的持续增长,锂盐需求预计将保持旺盛。目前锂盐价格处于高位,但矿端供应增加可能逐步缓解价格压力。行业竞争加剧,企业通过技术升级和资源合作提升竞争力。天华新能等龙头企业积极布局资源自给,通过扩建产能和海外合作确保原料供应稳定,增强抗风险能力。未来几年,锂电材料行业将向规模化、高端化、绿色化方向发展。
报告重点分析了哪些方面?
报告重点分析了天华新能锂盐业务的盈利结构、价格走势、产销量及费用控制。盈利结构方面,锂电材料毛利占比高达94.8%,是公司主要利润来源。价格走势方面,电碳价格大幅上涨,但电氢加工利润受挤压。产销量方面,公司锂盐开工维持高位,尼日利亚进口锂矿支持供应。费用控制方面,锂盐量价齐升带动费用率下滑至3.3%。此外,报告还关注了公司资源自给战略的推进情况,包括产能扩建和海外资源合作。
当前锂电材料市场现状如何?
当前锂电材料市场呈现供需紧平衡状态。一方面,新能源汽车和储能需求持续拉动锂盐需求;另一方面,锂矿供应增加逐步缓解供应紧张局面。价格方面,电碳价格大幅上涨,但电氢加工利润受矿端成本上升影响下降。企业盈利能力分化,龙头企业通过规模效应和技术优势保持较高毛利率。市场竞争加剧,企业通过产能扩张和资源合作提升竞争力。天华新能等龙头企业积极布局资源自给,增强抗风险能力。整体来看,锂电材料市场仍处于快速发展阶段,但价格波动和供应风险需持续关注。
研报提示了哪些风险?
研报提示了项目建设不及预期、锂价大幅波动及地缘政治风险。项目建设不及预期可能导致产能扩张计划延迟,影响公司业绩增长。锂价大幅波动会影响锂盐企业盈利稳定性,矿端价格上涨可能挤压冶炼端利润。地缘政治风险可能影响锂矿供应和国际贸易,增加运营不确定性。为应对这些风险,公司需加强项目管理、优化成本控制,并多元化资源布局,降低单一依赖风险。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。