猜你想问
这份报告的核心内容是什么?
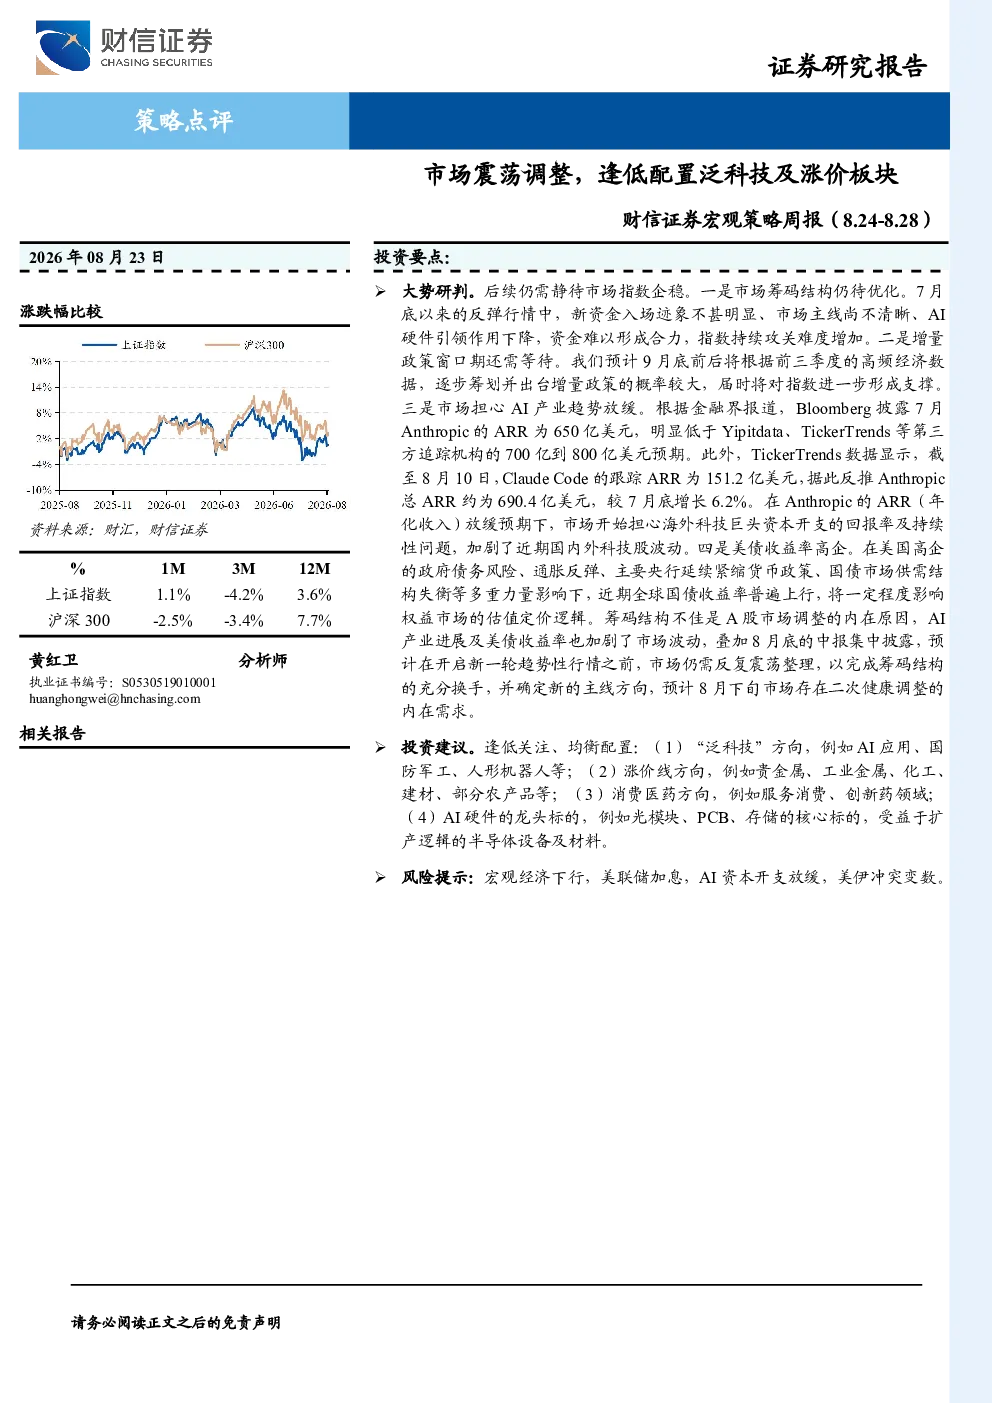
报告指出当前市场处于震荡调整阶段,指数企稳仍需等待。主要原因包括筹码结构待优化、增量政策窗口期待等待、AI产业趋势放缓担忧以及美债收益率高企。建议逢低关注均衡配置,重点方向包括泛科技(AI应用、国防军工、人形机器人)、涨价线(贵金属、工业金属、化工、建材、部分农产品)、消费医药(服务消费、创新药)以及AI硬件龙头(光模块、PCB、存储核心标的及受益扩产逻辑的半导体设备及材料)。
报告对哪些赛道或行业的发展趋势进行了分析?
报告关注泛科技和涨价线赛道。泛科技包括AI应用、国防军工、人形机器人等,这些领域受益于技术迭代和政策支持。涨价线则涵盖贵金属、工业金属、化工、建材和部分农产品,主要受供需关系和成本推动影响。此外,消费医药领域中的服务消费和创新药也受到关注,AI硬件龙头如光模块、PCB、存储等受益于扩产逻辑。
报告重点分析了哪些方向?
报告重点分析了市场震荡调整下的投资策略,建议逢低关注均衡配置。具体方向包括:1)泛科技板块,涵盖AI应用、国防军工、人形机器人等;2)涨价线板块,包括贵金属、工业金属、化工、建材、部分农产品;3)消费医药板块,关注服务消费和创新药;4)AI硬件龙头,如光模块、PCB、存储核心标的及受益扩产逻辑的半导体设备及材料。这些方向均基于当前市场环境和行业趋势进行筛选。
目前市场处于什么状态?
当前市场处于震荡调整阶段,指数企稳仍需等待。主要原因包括筹码结构待优化,新资金入场不明显、主线不清晰、AI硬件引领作用下降;增量政策窗口期待等待,预计9月底可能出台;AI产业趋势放缓担忧,Anthropic ARR放缓引发对科技巨头资本开支回报率的担忧;以及美债收益率高企,全球国债收益率上行影响估值。市场短期内存在二次健康调整需求,但8月底后有望迎来趋势性机会。
报告提示了哪些风险因素?
报告提示了以下风险因素:1)宏观经济下行压力可能影响市场整体表现;2)美联储加息进程可能加剧全球流动性收紧;3)AI产业资本开支放缓可能影响相关公司盈利预期;4)美伊冲突等地缘政治事件存在变数,可能引发市场波动。这些因素需持续关注,以规避潜在风险。