猜你想问
这份研报的核心内容是什么?
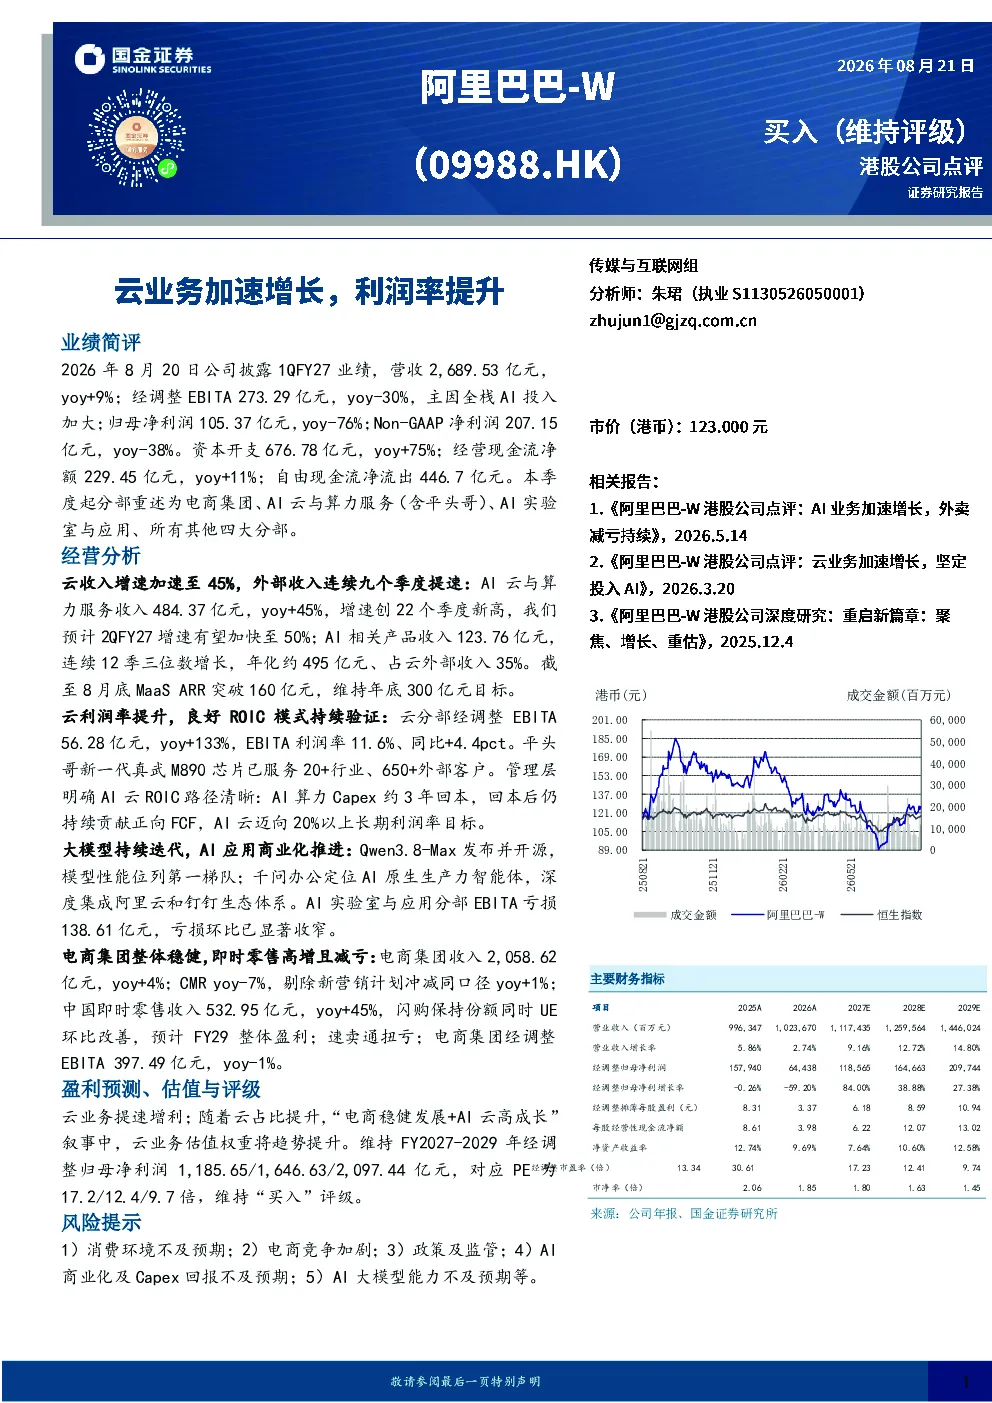
这份研报主要分析了阿里巴巴2026年Q1FY27的业绩表现,特别是云业务的加速增长和利润率的提升。报告显示,阿里云收入增速达到45%,AI云与算力服务收入同比增长45%,外部收入连续九个季度提速。AI云与算力服务收入增速创下22个季度新高,预计下一季度增速将加快至50%。AI相关产品收入连续12个季度实现三位数增长,占云外部收入的35%。MaaS ARR突破160亿元,并设定了年底300亿元的目标。云业务经调整EBITA利润率达到11.6%,同比提升4.4个百分点,显示出云业务的盈利能力正在逐步增强。
云业务赛道的行业发展趋势如何?
云业务赛道的行业发展趋势显示,AI云与算力服务正成为云业务增长的主要驱动力。随着AI技术的快速发展,企业对AI算力的需求日益增长,这为云服务提供商带来了巨大的市场机遇。阿里巴巴云业务通过加速AI云与算力服务的收入增长,正积极把握这一趋势。AI云与算力服务的收入增速创下了22个季度新高,预计未来增速将进一步提升。此外,AI相关产品收入的持续增长也表明,AI技术在云业务中的应用越来越广泛,云业务正逐步向AI化转型。
研报重点分析了哪些方向?
研报重点分析了阿里巴巴云业务的增长和盈利能力提升,以及AI技术在云业务中的应用。报告详细分析了AI云与算力服务的收入增长情况,以及AI相关产品的收入增长趋势。此外,报告还分析了云业务的利润率提升情况,以及AI云业务的ROIC路径。报告指出,AI云与算力服务的收入增速创下了22个季度新高,预计未来增速将进一步提升。AI云业务的ROIC路径清晰,AI算力Capex约3年回本,回本后将持续贡献正向FCF,AI云业务正逐步迈向20%以上的长期利润率目标。
当前市场对阿里巴巴云业务的现状判断是什么?
当前市场对阿里巴巴云业务的现状判断是积极乐观的。市场普遍认为,阿里巴巴云业务正通过加速AI云与算力服务的收入增长,实现业务的快速发展。AI云与算力服务的收入增速创下了22个季度新高,预计未来增速将进一步提升。AI相关产品的收入持续增长,表明AI技术在云业务中的应用越来越广泛。云业务的利润率也在逐步提升,显示出云业务的盈利能力正在逐步增强。市场对阿里巴巴云业务的未来发展充满信心。
研报提到了哪些风险提示?
研报提到了几个风险提示,包括消费环境不及预期、电商竞争加剧、政策及监管、AI商业化及Capex回报不及预期,以及AI大模型能力不及预期等。消费环境的不确定性可能会影响消费者的购买力,进而影响电商业务的增长。电商竞争的加剧可能会对阿里巴巴的电商业务造成压力。政策及监管的变化可能会对阿里巴巴的业务运营产生影响。AI商业化和Capex回报的不确定性可能会影响云业务的盈利能力。AI大模型能力的不及预期可能会影响阿里巴巴在AI领域的竞争力。这些风险因素需要投资者密切关注。