猜你想问
这份研报主要分析了什么内容?
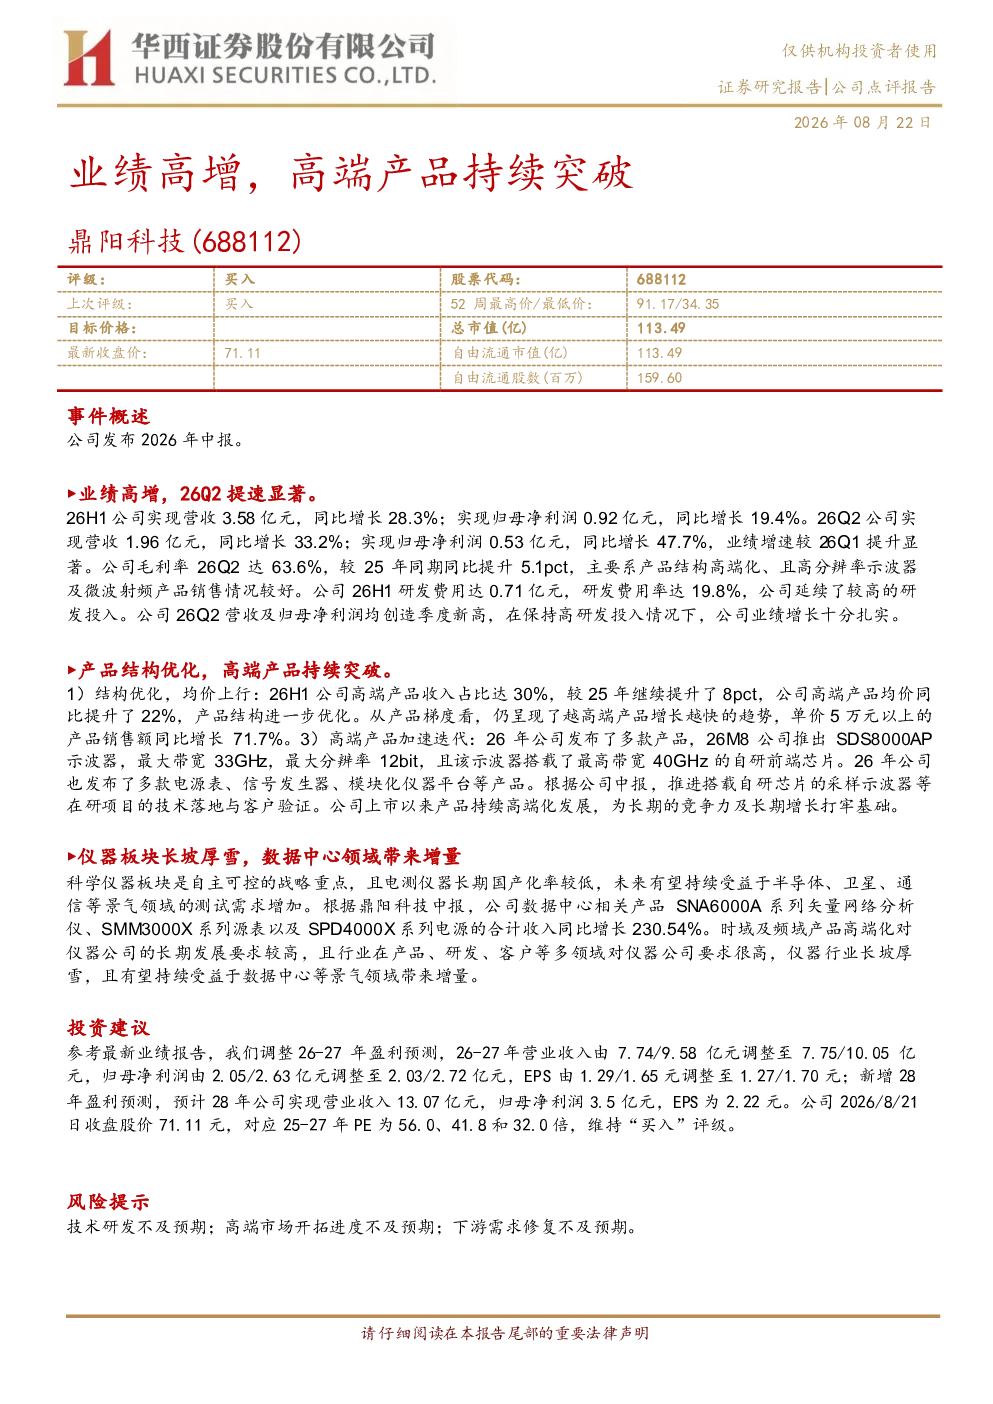
这份研报主要分析了鼎阳科技2026年上半年的业绩表现,包括营收和净利润的显著增长,以及高端产品线的持续突破。报告指出,公司26H1实现营收3.58亿元,同比增长28.3%;归母净利润0.92亿元,同比增长19.4%。26Q2营收1.96亿元,同比增长33.2%;归母净利润0.53亿元,同比增长47.7%。Q2业绩增速较Q1提升明显,毛利率达63.6%,主要得益于产品结构高端化及高分辨率示波器、微波射频产品销售良好。研发费用率维持高位,26H1达19.8%,显示公司持续高研发投入。产品结构优化,高端产品收入占比达30%,均价同比提升22%。公司26年发布多款高端产品,如SDS8000AP示波器,并推进搭载自研芯片的采样示波器等在研项目落地。
科学仪器行业的发展趋势如何?
科学仪器行业具备长坡厚雪属性,作为自主可控的重点领域,电测仪器国产化率目前较低,未来将受益于半导体、卫星、通信等领域需求的增长。报告中提到,数据中心领域成为重要增长引擎,相关产品收入同比增长230.54%。科学仪器行业的发展前景广阔,随着国内企业技术实力的提升和市场需求的变化,国产替代趋势将进一步加速,为行业带来长期发展机遇。
报告重点分析了鼎阳科技的哪些方面?
报告重点分析了鼎阳科技的产品结构优化和高端产品突破。公司26H1高端产品收入占比达30%,较25年提升8pct,单价5万元以上产品销售额同比增长71.7%。公司26年发布多款高端产品,如SDS8000AP示波器(33GHz带宽、12bit分辨率,搭载40GHz自研前端芯片),并推进搭载自研芯片的采样示波器等在研项目落地。产品持续高端化,为长期竞争力奠定基础。此外,报告还分析了公司数据中心相关产品的强劲增长,SNA6000A系列矢量网络分析仪等合计收入同比增长230.54%
当前科学仪器市场的现状如何?
当前科学仪器市场呈现国产化率提升和高端产品需求增长的态势。报告中指出,电测仪器国产化率较低,但随着国内企业技术进步和市场需求变化,国产替代趋势加速。科学仪器作为关键基础设备,在半导体、卫星、通信等领域的重要性日益凸显。数据中心领域成为市场增长的重要驱动力,相关产品收入同比增长230.54%。整体来看,科学仪器市场具备长期发展潜力,但市场竞争也日趋激烈,企业需持续提升技术实力和产品竞争力。
研报提到了哪些风险因素?
研报提到了技术研发、高端市场开拓和下游需求修复三个主要风险因素。技术研发方面,公司持续高研发投入,但若技术研发不及预期,可能影响产品竞争力。高端市场开拓方面,若公司高端市场开拓进度不及预期,可能影响收入增长。下游需求修复方面,若下游行业需求修复不及预期,可能影响公司产品销售。这些风险因素需关注,但报告未对具体影响程度进行量化分析。