金石资源2026年半年报点评:氢氟酸量价齐升,业绩受临时停产影响
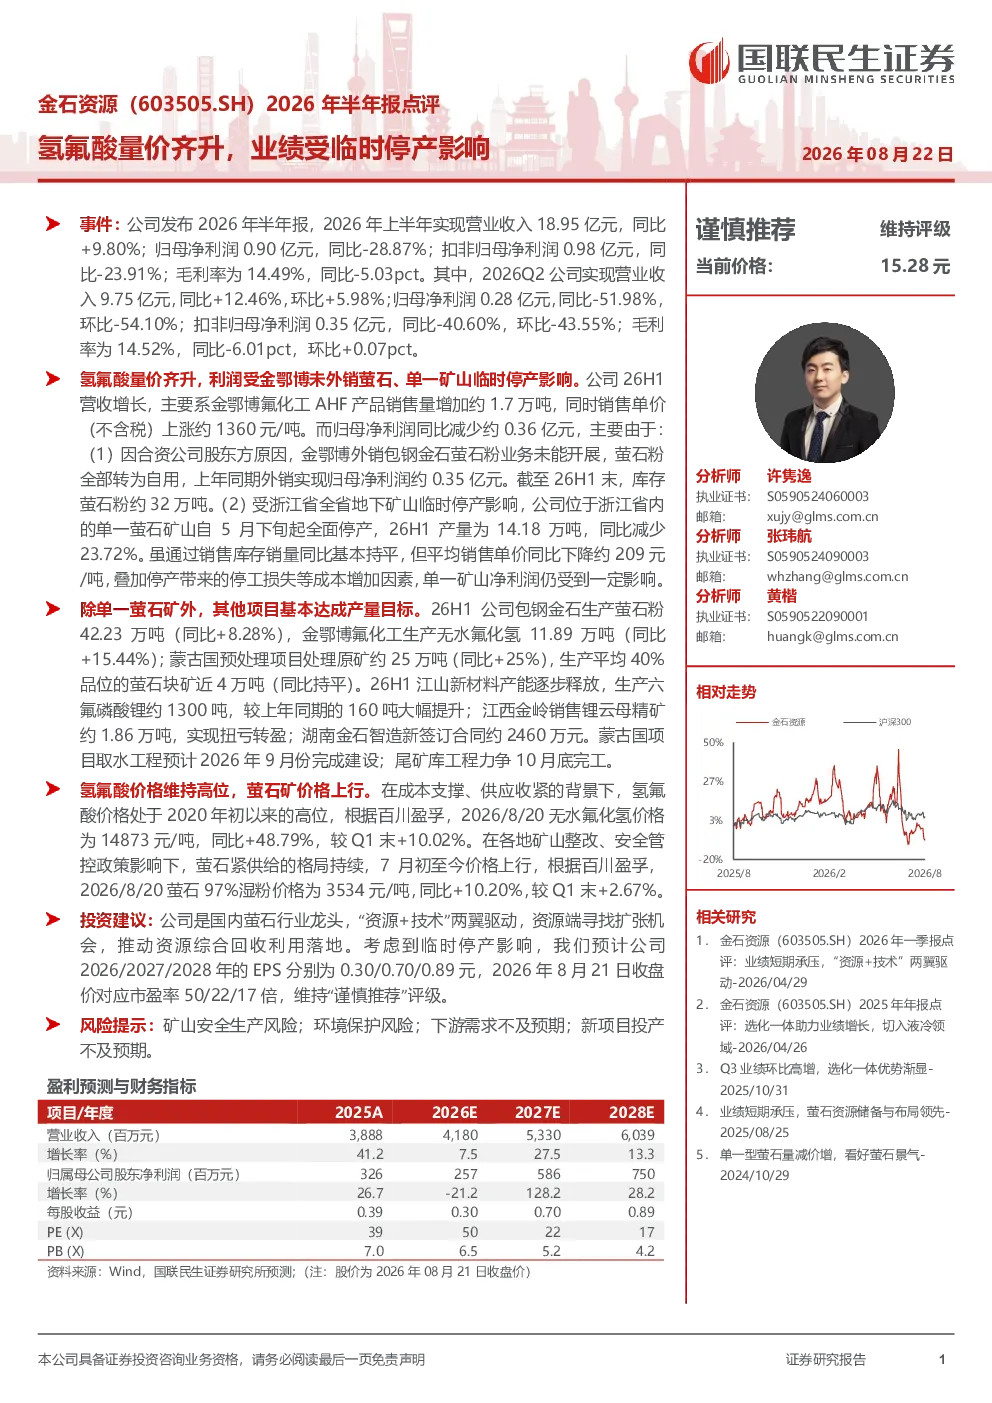
氢氟酸量价齐升,业绩受临时停产影响 glmszqdatemark2026年08月22日 事件:公司发布2026年半年报,2026年上半年实现营业收入18.95亿元,同比+9.80%;归母净利润0.90亿元,同比-28.87%;扣非归母净利润0.98亿元,同比-23.91%;毛利率为14.49%,同比-5.03pct。其中,2026Q2公司实现营业收入9.75亿元,同比+12.46%,环比+5.98%;归母净利润0.28亿元,同比-51.98%,环比-54.10%;扣非归母净利润0.35亿元,同比-40.60%,环比-43.55%;毛利率为14.52%,同比-6.01pct,环比+0.07pct。 谨慎推荐维持评级当前价格:15.28元 氢氟酸量价齐升,利润受金鄂博未外销萤石、单一矿山临时停产影响。公司26H1营收增长,主要系金鄂博氟化工AHF产品销售量增加约1.7万吨,同时销售单价(不含税)上涨约1360元/吨。而归母净利润同比减少约0.36亿元,主要由于:(1)因合资公司股东方原因,金鄂博外销包钢金石萤石粉业务未能开展,萤石粉全部转为自用,上年同期外销实现归母净利润约0.35亿元。截至26H1末,库存萤石粉约32万吨。(2)受浙江省全省地下矿山临时停产影响,公司位于浙江省内的单一萤石矿山自5月下旬起全面停产,26H1产量为14.18万吨,同比减少23.72%。虽通过销售库存销量同比基本持平,但平均销售单价同比下降约209元/吨,叠加停产带来的停工损失等成本增加因素,单一矿山净利润仍受到一定影响。 分析师许隽逸执业证书:S0590524060003邮箱:xujy@glms.com.cn 分析师张玮航执业证书:S0590524090003邮箱:whzhang@glms.com.cn分析师黄楷 执业证书:S0590522090001邮箱:huangk@glms.com.cn 除单一萤石矿外,其他项目基本达成产量目标。26H1公司包钢金石生产萤石粉42.23万吨(同比+8.28%),金鄂博氟化工生产无水氟化氢11.89万吨(同比+15.44%);蒙古国预处理项目处理原矿约25万吨(同比+25%),生产平均40%品位的萤石块矿近4万吨(同比持平)。26H1江山新材料产能逐步释放,生产六氟磷酸锂约1300吨,较上年同期的160吨大幅提升;江西金岭销售锂云母精矿约1.86万吨,实现扭亏转盈;湖南金石智造新签订合同约2460万元。蒙古国项目取水工程预计2026年9月份完成建设;尾矿库工程力争10月底完工。 氢氟酸价格维持高位,萤石矿价格上行。在成本支撑、供应收紧的背景下,氢氟酸价格处于2020年初以来的高位,根据百川盈孚,2026/8/20无水氟化氢价格为14873元/吨,同比+48.79%,较Q1末+10.02%。在各地矿山整改、安全管控政策影响下,萤石紧供给的格局持续,7月初至今价格上行,根据百川盈孚,2026/8/20萤石97%湿粉价格为3534元/吨,同比+10.20%,较Q1末+2.67%。 投资建议:公司是国内萤石行业龙头,“资源+技术”两翼驱动,资源端寻找扩张机会 , 推 动 资 源 综 合 回 收 利 用 落 地 。考 虑 到 临 时 停 产 影 响 ,我 们 预 计 公 司2026/2027/2028年的EPS分别为0.30/0.70/0.89元,2026年8月21日收盘价对应市盈率50/22/17倍,维持“谨慎推荐”评级。 相关研究 1.金石资源(603505.SH)2026年一季报点评:业绩短期承压,“资源+技术”两翼驱动-2026/04/292.金石资源(603505.SH)2025年年报点评:选化一体助力业绩增长,切入液冷领域-2026/04/263.Q3业绩环比高增,选化一体优势渐显-2025/10/314.业绩短期承压,萤石资源储备与布局领先-2025/08/255.单一型萤石量减价增,看好萤石景气-2024/10/29 风险提示:矿山安全生产风险;环境保护风险;下游需求不及预期;新项目投产不及预期。 分析师承诺 本报告署名分析师具有中国证券业协会授予的证券投资咨询执业资格并登记为注册分析师,基于认真审慎的工作态度、专业严谨的研究方法与分析逻辑得出研究结论,独立、客观地出具本报告,并对本报告的内容和观点负责。本报告清晰准确地反映了研究人员的研究观点,结论不受任何第三方的授意、影响,研究人员不曾因、不因、也将不会因本报告中的具体推荐意见或观点而直接或间接收到任何形式的利益。 免责声明 本报告由国联民生证券股份有限公司或其关联机构制作。国联民生证券股份有限公司具有中国证监会许可的证券投资咨询业务资格。本报告的分销依据不同国家、地区的法律、法规和监管要求由国联民生证券于该国家或地区的具有相关合法合规经营资质的子公司/经营机构完成。在遵守适用的法律法规情况下,本报告亦可能由国联证券国际金融有限公司在香港地区发行。国联证券国际金融有限公司具备香港证监会批复的就证券提供意见(4号牌照)的牌照,接受香港证监会监管,负责本报告于中国香港地区的发行与分销。 本报告仅供本公司授权之机构及个人使用,本公司不会因任何人收到本报告而视其为客户。本报告仅为参考之用,并不构成对任何人的操作建议或任何保证,不应被视为买卖任何证券、金融工具的要约或要约邀请。本报告所包含的观点及建议并未考虑获取本报告的机构及个人的具体投资目的、财务状况、特殊状况、目标或需要,客户应当充分考虑自身特定状况,进行独立评估,并应同时考量自身的投资目的、财务状况和特定需求,必要时就法律、商业、财务、税收等方面咨询专家的意见,不应单纯依靠本报告所载的内容而取代自身的独立判断。在任何情况下,本公司不对任何人因使用本报告中的任何内容而导致的任何可能的损失负任何责任。 本报告是基于已公开信息撰写,但本公司不保证该等信息的准确性或完整性。本报告所载的资料、意见及预测仅反映本公司于发布本报告当日的判断,且预测方法及结果存在一定程度局限性。在不同时期,本公司可发出与本报告所刊载的意见、预测不一致的报告,但本公司没有义务和责任及时更新本报告所涉及的内容并通知客户。 在法律允许的情况下,本公司及其附属机构可能持有报告中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务,本公司的员工可能担任本报告所提及的公司的董事;本公司自营部门及其他投资业务部门可能独立做出与本报告中的意见或建议不一致的投资决策。客户应充分考虑可能存在的利益冲突,勿将本报告作为投资决策的唯一参考依据。 若本公司以外的金融机构发送本报告,则由该金融机构独自为此发送行为负责。该机构的客户应联系该机构以交易本报告提及的证券或要求获悉更详细的信息。本报告不构成本公司向发送本报告金融机构之客户提供的投资建议。本公司不会因任何机构或个人从其他机构获得本报告而将其视为本公司客户。提示客户及公众投资者慎重使用未经授权刊载或者转发的本公司证券研究报告,慎重使用公众媒体刊载的证券研究报告。 本报告的版权仅归本公司所有,未经书面许可,任何机构或个人不得以任何形式、任何目的进行翻版、转载、公开传播、篡改或引用,不得将报告内容作为诉讼、仲裁、传媒所引用之证明或依据,不得用于营利或用于未经允许的其它用途。所有在本报告中使用的商标、服务标识及标记,除非另有说明,均为本公司的商标、服务标识及标记。本公司版权所有并保留一切权利。 无锡江苏省无锡市金融一街8号国联金融大厦8楼 上海上海市虹口区杨树浦路188号星立方大厦B座7层 北京北京市西城区丰盛胡同20号丰铭国际大厦B座5F 深圳深圳市福田区中心四路1号嘉里建设广场1座10层01室