猜你想问
这份研报主要讲了什么内容?
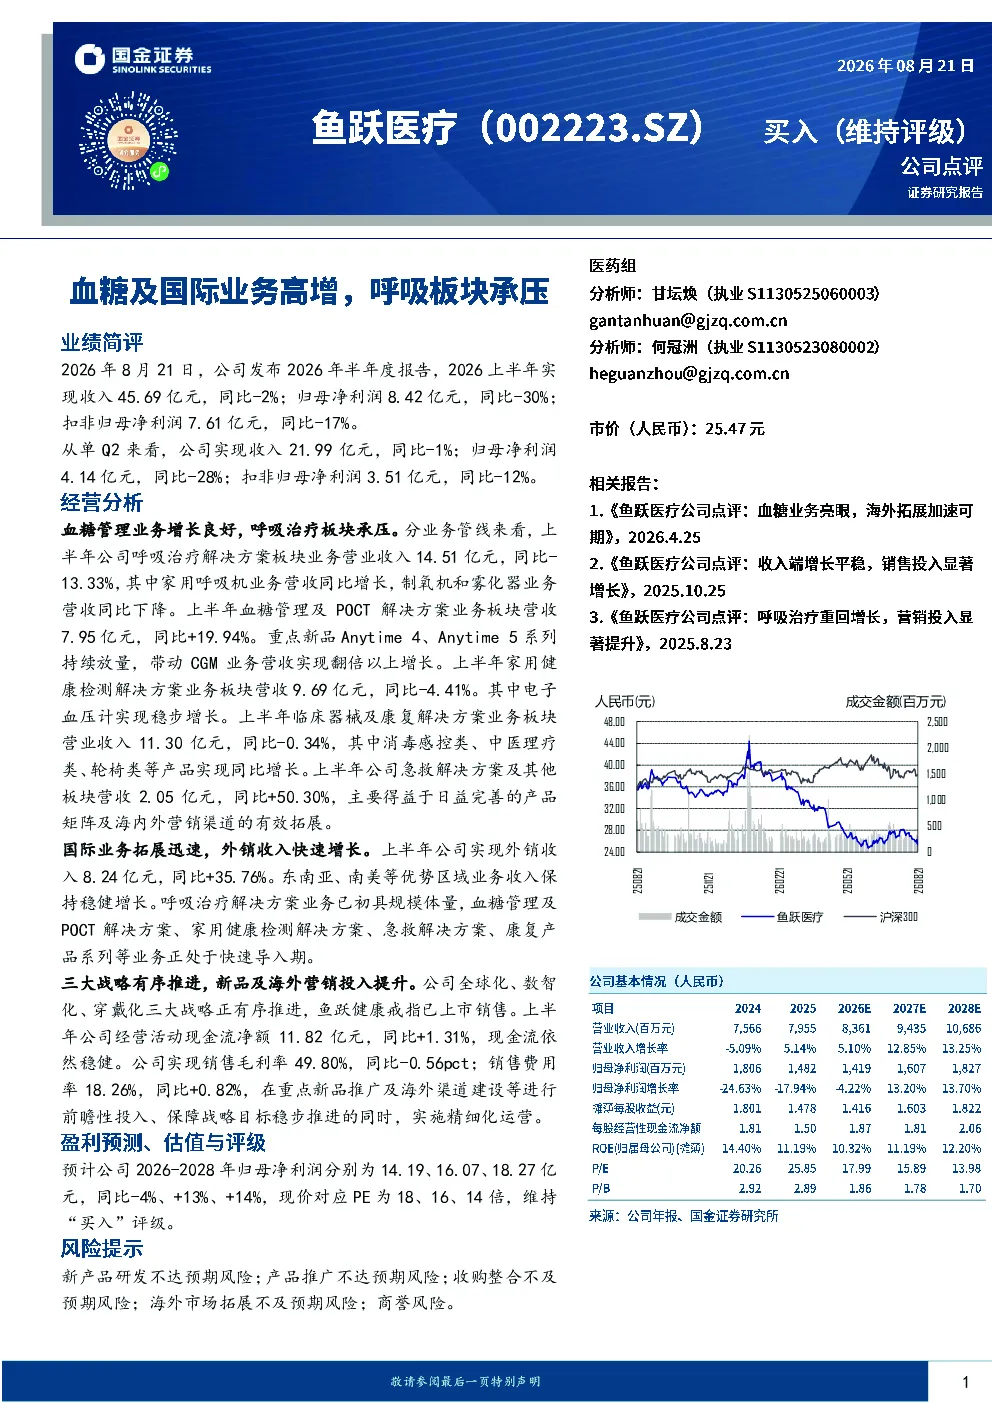
这份研报分析了鱼跃医疗2026年上半年的经营情况。公司整体收入45.69亿元,同比-2%;归母净利润8.42亿元,同比-30%。分业务看,呼吸治疗板块营收14.51亿元,同比-13.33%,家用呼吸机增长,制氧机和雾化器下降;血糖管理及POCT解决方案业务营收7.95亿元,同比+19.94%,Anytime系列带动CGM业务翻倍增长;家用健康检测解决方案营收9.69亿元,同比-4.41%;临床器械及康复解决方案营收11.30亿元,同比-0.34%;急救解决方案及其他板块营收2.05亿元,同比+50.30%。国际业务外销收入8.24亿元,同比+35.76%
医药生物行业呼吸治疗板块的发展趋势如何?
医药生物行业呼吸治疗板块呈现结构性分化。家用呼吸机需求增长,但制氧机和雾化器有所下降,反映市场对产品性能和服务的更高要求。鱼跃医疗呼吸业务初具规模,但面临竞争加剧和产品迭代压力。行业整体受益于人口老龄化和慢病管理需求提升,但企业需关注技术升级和渠道优化,以应对市场变化。
研报对鱼跃医疗的重点分析方向有哪些?
研报重点分析了鱼跃医疗的业务板块表现及战略布局。呼吸治疗板块的营收下滑需关注,血糖管理及POCT业务增长强劲,家用健康检测和临床器械业务相对稳定。公司推进全球化、数智化、穿戴化三大战略,鱼跃健康戒指已上市。国际业务拓展迅速,东南亚、南美市场表现良好。研发投入和海外渠道建设是未来关键看点。
当前医药生物市场整体处于什么状态?
当前医药生物市场呈现稳健发展态势,但结构性分化明显。受益于政策支持和消费升级,家用健康检测和POCT领域增长较快,如血糖管理业务受技术突破驱动。呼吸治疗等传统业务面临价格竞争和技术迭代压力。国际化、数字化成为行业趋势,企业需平衡短期业绩与长期战略投入。市场竞争激烈,龙头企业需持续创新以巩固优势。
研报提示了哪些主要风险?
研报提示了鱼跃医疗面临的主要风险:新产品研发可能不达预期,影响未来增长;产品推广效果不及预期,导致市场份额下滑;收购整合过程中可能出现整合风险;海外市场拓展可能遭遇文化差异和监管壁垒;商誉减值风险需关注。这些风险需结合公司战略执行能力进行评估。