猜你想问
这份研报的核心内容是什么?
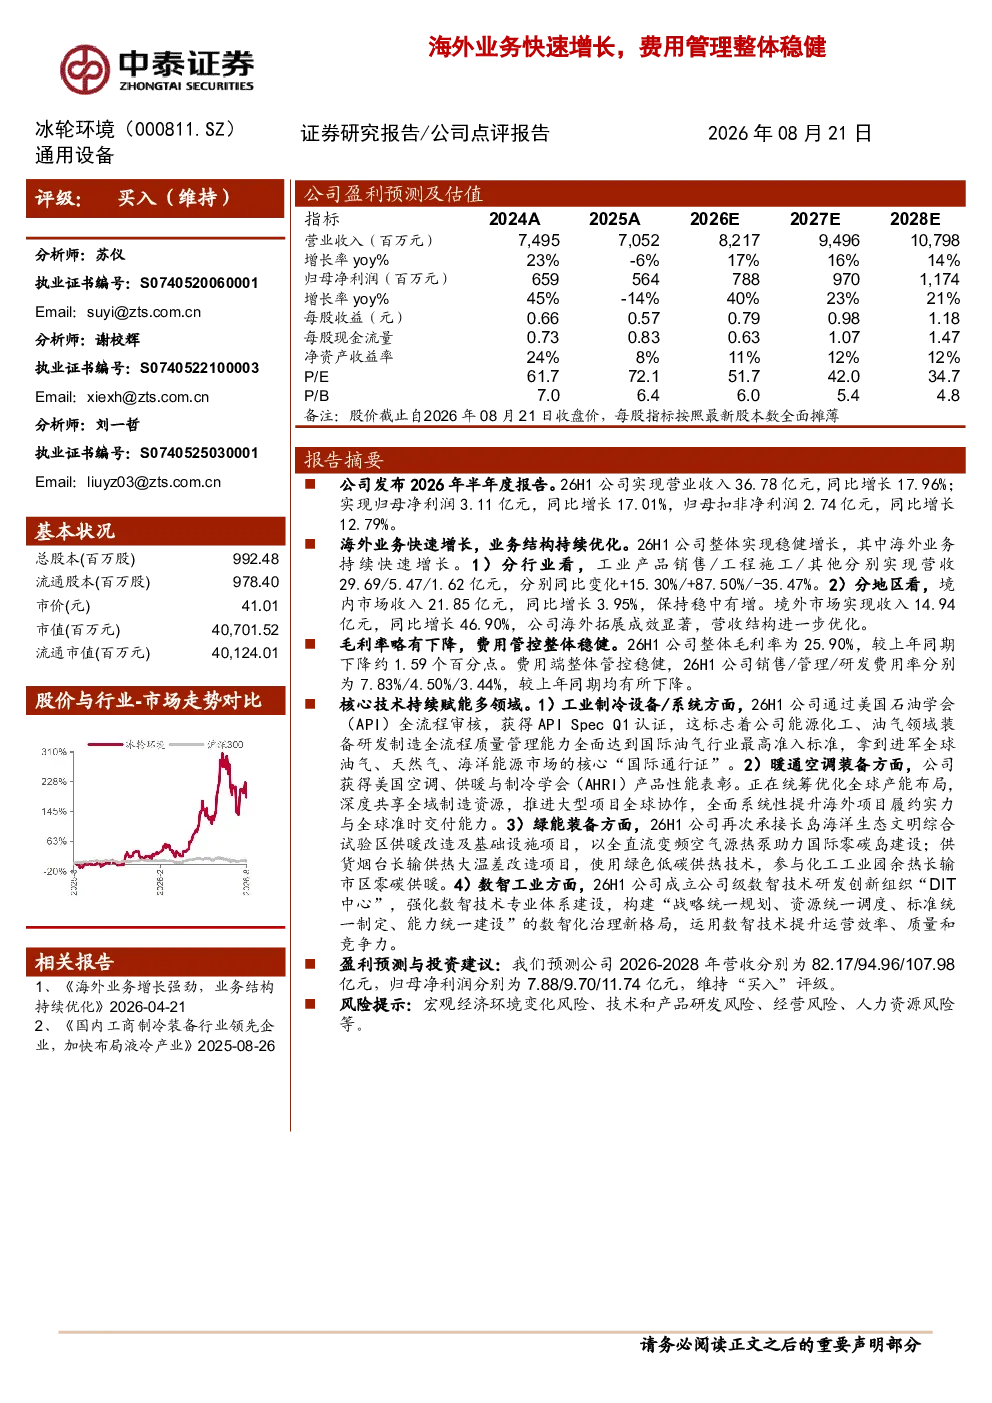
该研报显示公司2026年半年度实现稳健增长,营业收入36.78亿元同比增长17.96%,归母净利润3.11亿元同比增长17.01%。海外业务表现突出,境外市场收入14.94亿元同比增长46.90%。业务结构持续优化,工业产品、工程施工和其他业务分别实现营收29.69/5.47/1.62亿元,同比变化+15.30%/+87.50%/-35.47%。毛利率略有下降至25.90%,但费用管控稳健,销售/管理/研发费用率分别为7.83%/4.50%/3.44%。
机械设备行业发展趋势如何?
机械设备行业持续向智能化、绿色化转型,技术创新成为核心竞争力。报告中公司获得API Spec Q1认证,达到国际油气行业最高准入标准,并成立数智技术研发创新组织“DIT中心”,显示行业对技术驱动的重视。同时,环保要求提升推动相关设备需求增长,如承接长岛海洋生态文明综合试验区供暖改造项目,反映行业与可持续发展战略的融合趋势。
研报重点分析了哪些方向?
研报重点分析了公司业务结构优化及海外市场拓展成效,境外市场收入占比显著提升。同时关注费用管控能力,销售、管理、研发费用率保持稳定,体现精细化运营水平。此外,核心技术能力建设是分析重点,包括获得行业认证、参与重大工程项目及数字化转型举措,展现公司在技术创新和产业链中的地位。
当前市场对这类公司的判断是什么?
市场对机械设备公司普遍关注其国际化拓展能力和技术创新水平。报告中公司海外业务高速增长及核心技术认证获得积极反馈,反映市场认可其全球化战略成效。同时,行业竞争加剧和环保政策变化也带来挑战,要求企业持续提升产品竞争力,平衡成本与研发投入,实现可持续发展。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济环境变化可能影响设备需求,技术和产品研发需持续投入以保持领先,经营中面临供应链波动和客户集中度风险,以及人力资源结构优化压力。这些风险需关注,但公司通过多元化业务布局和费用管控措施已部分对冲潜在不利影响。